业绩符合预期,经营层面迎来实质改善
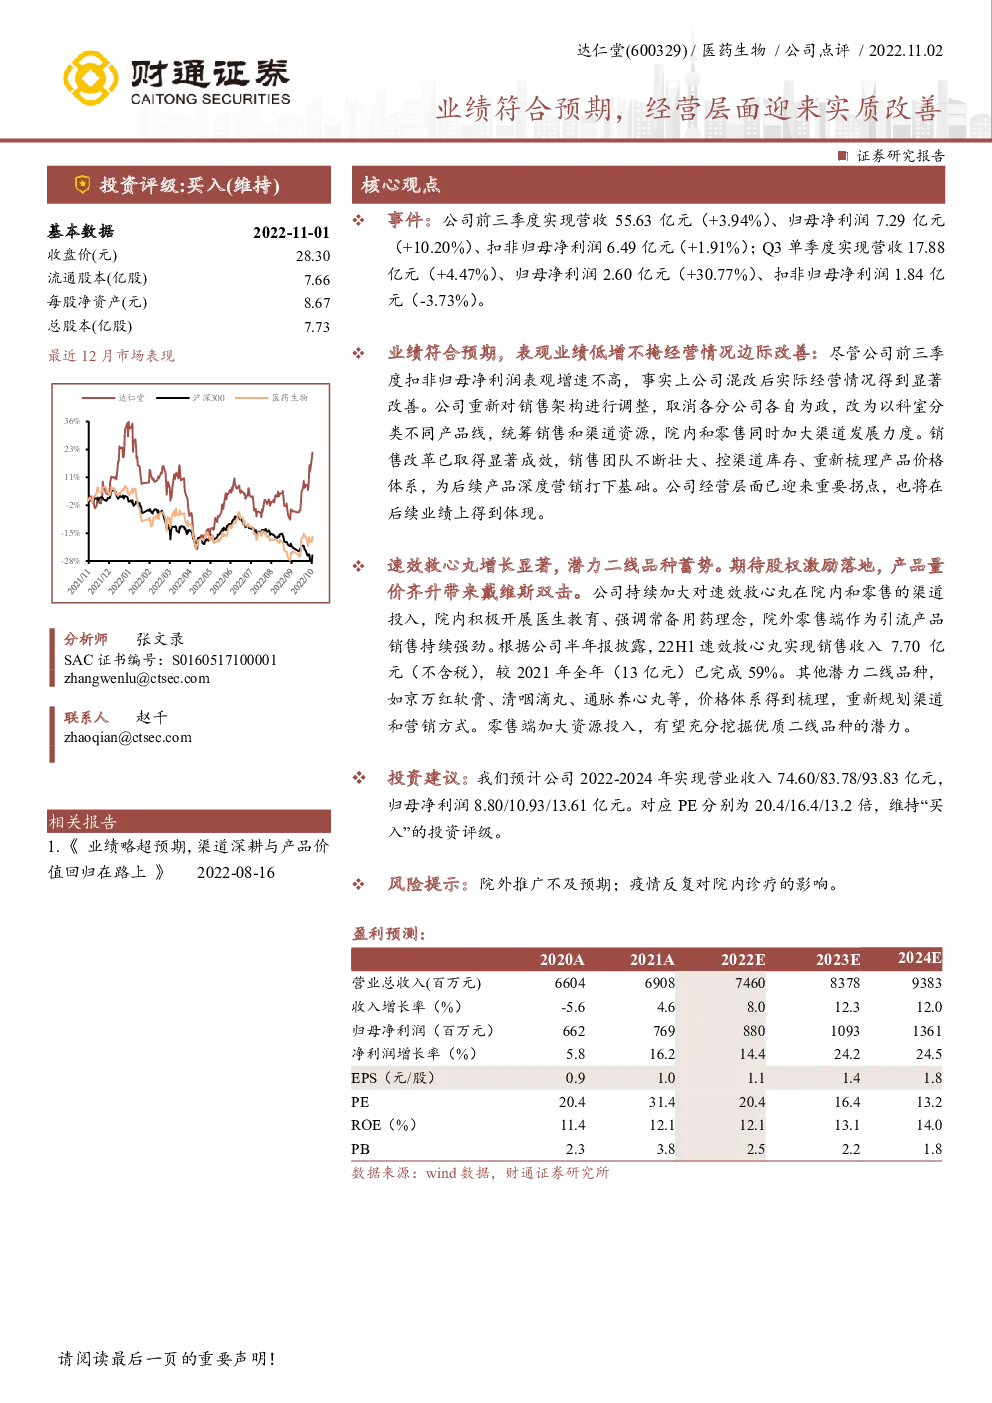
事件:公司前三季度实现营收55.63亿元(+3.94%)、归母净利润7.29亿元(+10.20%)、扣非归母净利润6.49亿元(+1.91%);Q3单季度实现营收17.88亿元(+4.47%)、归母净利润2.60亿元(+30.77%)、扣非归母净利润1.84亿元(-3.73%)。 业绩符合预期,表观业绩低增不掩经营情况边际改善:尽管公司前三季度扣非归母净利润表观增速不高,事实上公司混改后实际经营情况得到显著改善。公司重新对销售架构进行调整,取消各分公司各自为政,改为以科室分类不同产品线,统筹销售和渠道资源,院内和零售同时加大渠道发展力度。销售改革已取得显著成效,销售团队不断壮大、控渠道库存、重新梳理产品价格体系,为后续产品深度营销打下基础。公司经营层面已迎来重要拐点,也将在后续业绩上得到体现。 速效救心丸增长显著,潜力二线品种蓄势。期待股权激励落地,产品量价齐升带来戴维斯双击。公司持续加大对速效救心丸在院内和零售的渠道投入,院内积极开展医生教育、强调常备用药理念,院外零售端作为引流产品销售持续强劲。根据公司半年报披露,22H1速效救心丸实现销售收入7.70亿元(不含税),较2021年全年(13亿元)已完成59%。其他潜力二线品种,如京万红软膏、清咽滴丸、通脉养心丸等,价格体系得到梳理,重新规划渠道和营销方式。零售端加大资源投入,有望充分挖掘优质二线品种的潜力。 投资建议:我们预计公司2022-2024年实现营业收入74.60/83.78/93.83亿元,归母净利润8.80/10.93/13.61亿元。对应PE分别为20.4/16.4/13.2倍,维持“买入”的投资评级。 风险提示:院外推广不及预期;疫情反复对院内诊疗的影响。
你可能感兴趣
经营层面业绩符合预期
食品饮料中泰证券2014-03-31
【中金医药】华海药业观点更新:3Q22业绩符合预期,经营仍边际向上,迎来中长期成
未知机构2022-10-27
2020年业绩点评:业绩符合预期,21年有望迎来经营拐点
建筑建材新时代证券2021-04-18
联化科技2020年三季报点评:前三季度业绩符合预期,看好复产后迎来经营拐点
农林牧渔新时代证券2020-11-05
【中金医药】华海药业观点更新:3Q22业绩符合预期,经营仍边际向上,迎来中长期成
未知机构2022-10-19
业绩符合预期,经营迎来拐点
国金证券2022-03-29
经营状态实质改善,锂铷铯业务将进入业绩释放新周期
机械设备东兴证券2026-05-06
公司快报:三季报业绩大幅改善靠近预增区间上限再次超预期,业绩拖累因素正在消除迎来经营拐点
医药生物安信证券2017-10-29
3季报业绩继续环比大幅改善超预期,业绩拖累因素正在消除迎来经营拐点
医药生物安信证券2017-10-15
业绩符合预期,2024年迎来多重改善
医药生物国联证券2024-03-27