运力增速明显放缓,长期盈利上行可期
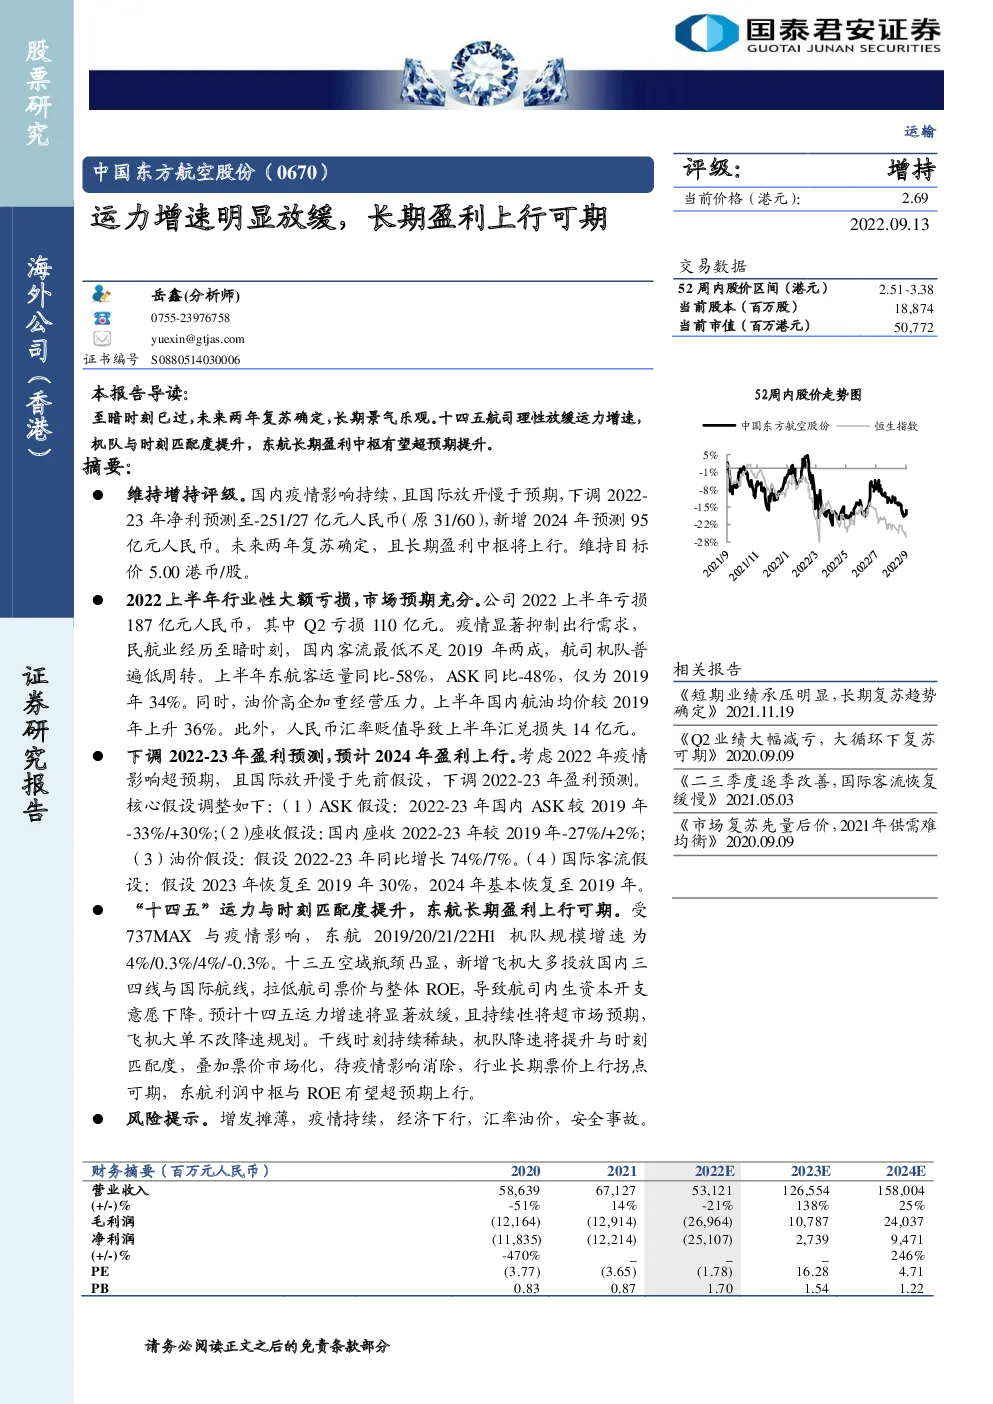
维持增持评级。国内疫情影响持续,且国际放开慢于预期,下调2022-23年净利预测至-251/27亿元人民币(原31/60),新增2024年预测95亿元人民币。未来两年复苏确定,且长期盈利中枢将上行。维持目标价5.00港币/股。 2022上半年行业性大额亏损,市场预期充分。公司2022上半年亏损187亿元人民币,其中Q2亏损110亿元。疫情显著抑制出行需求,民航业经历至暗时刻,国内客流最低不足2019年两成,航司机队普遍低周转。上半年东航客运量同比-58%,ASK同比-48%,仅为2019年34%。同时,油价高企加重经营压力。上半年国内航油均价较2019年上升36%。此外,人民币汇率贬值导致上半年汇兑损失14亿元。 下调2022-23年盈利预测,预计2024年盈利上行。考虑2022年疫情影响超预期,且国际放开慢于先前假设,下调2022-23年盈利预测。 核心假设调整如下:(1)ASK假设:2022-23年国内ASK较2019年-33%/+30%;(2)座收假设:国内座收2022-23年较2019年-27%/+2%; (3)油价假设:假设2022-23年同比增长74%/7%。(4)国际客流假设:假设2023年恢复至2019年30%,2024年基本恢复至2019年。 “十四五”运力与时刻匹配度提升,东航长期盈利上行可期。受737MAX与疫情影响 , 东航2019/20/21/22H1机队规模增速为4%/0.3%/4%/-0.3%。十三五空域瓶颈凸显,新增飞机大多投放国内三四线与国际航线,拉低航司票价与整体ROE,导致航司内生资本开支意愿下降。预计十四五运力增速将显著放缓,且持续性将超市场预期,飞机大单不改降速规划。干线时刻持续稀缺,机队降速将提升与时刻匹配度,叠加票价市场化,待疫情影响消除,行业长期票价上行拐点可期,东航利润中枢与ROE有望超预期上行。 1194651 风险提示。增发摊薄,疫情持续,经济下行,汇率油价,安全事故。 图1:中国东航RPK与ASK较2019年——2022年4月现低谷,5月开始复苏 图2:中国东航客座率较2019年——自2022年5月回升 图3:中国东航RPK预测——假设国际航线2023年恢复至2019年三成 图4:中国东航ASK预测——假设国际航线2024年恢复至2019年 图5:中国东航客座率预测——假设国内航线客座率2024年恢复至2019年 图6:中国东航客收预测——假设国内航线客收2023年高于2019年,源于票价市场化效应体现 图7:油价——22Q2国内航油出厂均价较2019年明显增长 图8:中国东航汇兑损益——预计22Q3继续录得汇兑损失