2022年中报点评:工业业务保持稳定,业绩符合预期
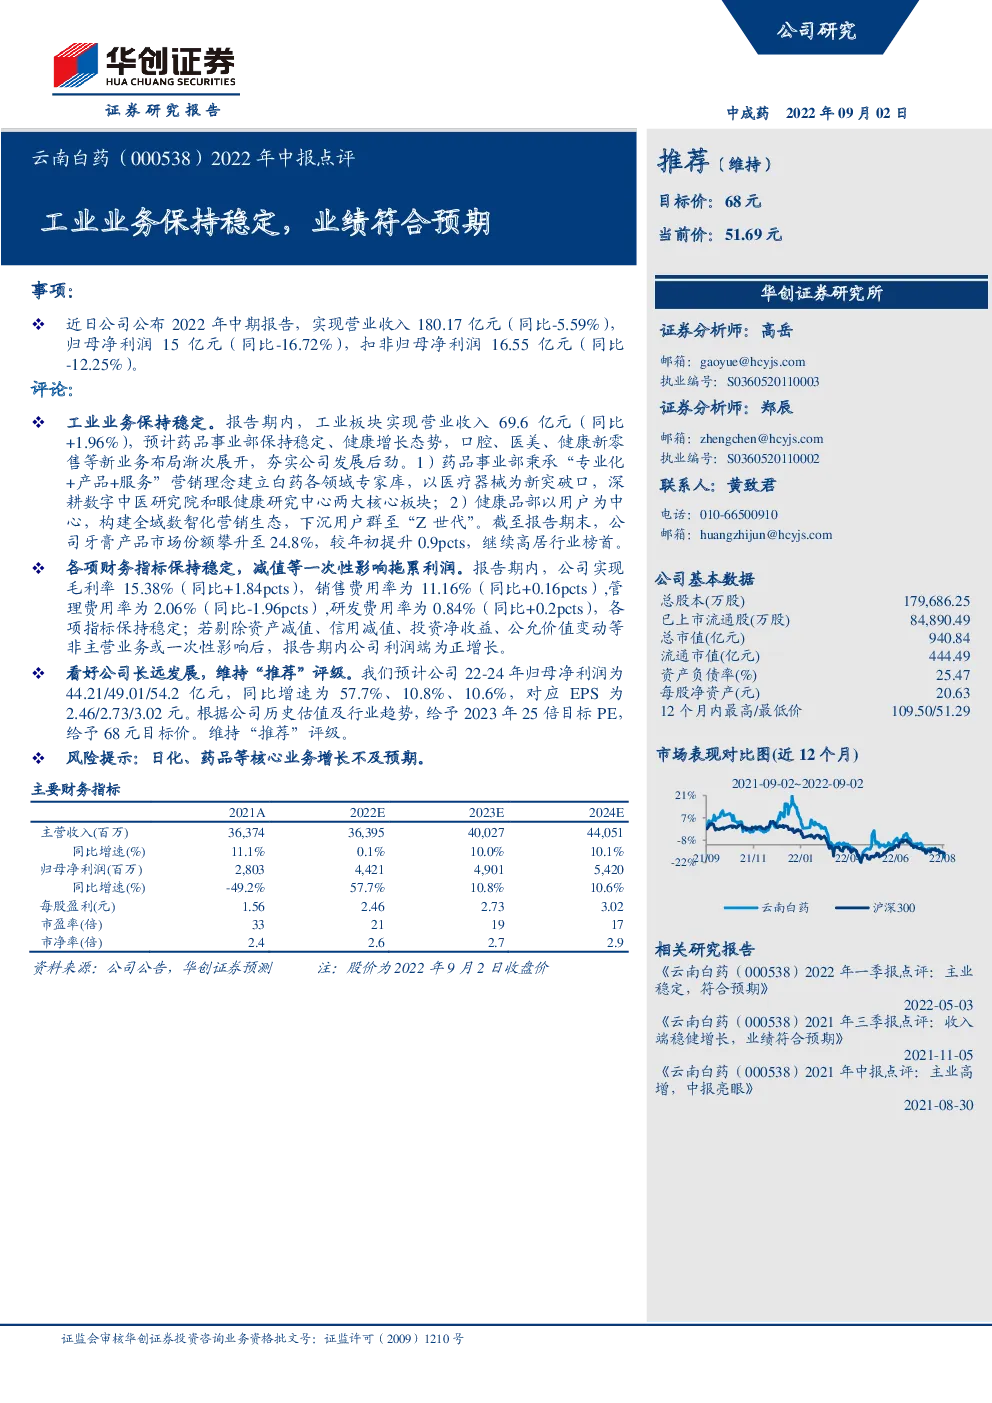
事项: 近日公司公布2022年中期报告,实现营业收入180.17亿元(同比-5.59%),归母净利润15亿元(同比-16.72%),扣非归母净利润16.55亿元(同比-12.25%)。 评论: 工业业务保持稳定。报告期内,工业板块实现营业收入69.6亿元(同比+1.96%),预计药品事业部保持稳定、健康增长态势,口腔、医美、健康新零售等新业务布局渐次展开,夯实公司发展后劲。1)药品事业部秉承“专业化+产品+服务”营销理念建立白药各领域专家库,以医疗器械为新突破口,深耕数字中医研究院和眼健康研究中心两大核心板块;2)健康品部以用户为中心,构建全域数智化营销生态,下沉用户群至“Z世代”。截至报告期末,公司牙膏产品市场份额攀升至24.8%,较年初提升0.9pcts,继续高居行业榜首。 各项财务指标保持稳定,减值等一次性影响拖累利润。报告期内,公司实现毛利率15.38%(同比+1.84pcts),销售费用率为11.16%(同比+0.16pcts),管理费用率为2.06%(同比-1.96pcts),研发费用率为0.84%(同比+0.2pcts),各项指标保持稳定;若剔除资产减值、信用减值、投资净收益、公允价值变动等非主营业务或一次性影响后,报告期内公司利润端为正增长。 看好公司长远发展,维持“推荐”评级。我们预计公司22-24年归母净利润为44.21/49.01/54.2亿元,同比增速为57.7%、10.8%、10.6%,对应EPS为2.46/2.73/3.02元。根据公司历史估值及行业趋势,给予2023年25倍目标PE,给予68元目标价。维持“推荐”评级。 风险提示:日化、药品等核心业务增长不及预期。 主要财务指标
你可能感兴趣
中报点评:业绩基本符合预期 关注大单晶与工业4.0业务
信息技术中原证券2015-07-29
2022年中报点评:各项业务稳步增长,业绩符合预期
华创证券2022-09-02
2022年中报业绩点评:业绩符合预期,横向拓宽至储能等业务
国泰君安证券2022-08-22
2022年中报点评:海外OBM业务快速放量,H1业绩基本符合预期
机械设备东吴证券2022-08-29
2022年中报业绩点评:业绩符合预期,CDMO业务持续快速放量
东吴证券2022-08-04
2022年中报点评:中报业绩符合预期,自研业务加速渗透
东方财富2022-08-05
谱尼测试2022年中报点评:业绩符合预期,CRO业务有望持续高增
国泰君安证券2022-08-02
2022年中报业绩点评:中报业绩符合预期,商品化小鼠业务强势增长
民生证券2022-08-20
2022年中报业绩点评:业绩符合预期,各管线业务均保持优秀增长
医药生物东吴证券2022-08-29
2022年中报点评:H1业绩符合预期,常规业务维持高增长
医药生物民生证券2022-08-26