切片代工释放业绩弹性,盈利能力创新高
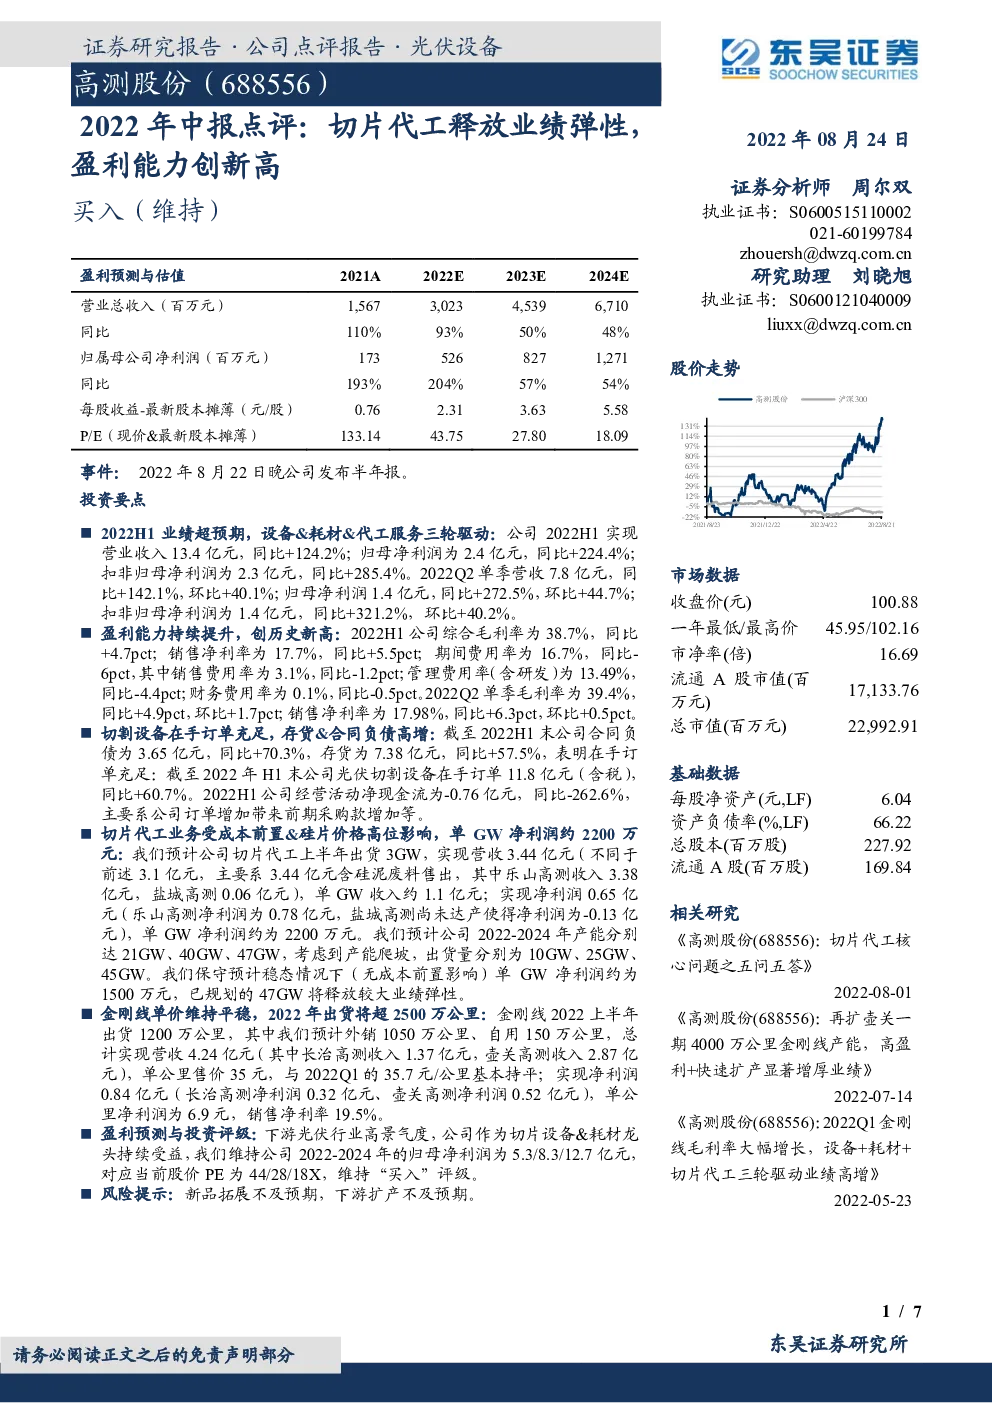
事件:2022年8月22日晚公司发布半年报。 2022H1业绩超预期,设备&耗材&代工服务三轮驱动:公司2022H1实现营业收入13.4亿元,同比+124.2%;归母净利润为2.4亿元,同比+224.4%; 扣非归母净利润为2.3亿元,同比+285.4%。2022Q2单季营收7.8亿元,同比+142.1%,环比+40.1%;归母净利润1.4亿元,同比+272.5%,环比+44.7%; 扣非归母净利润为1.4亿元,同比+321.2%,环比+40.2%。 盈利能力持续提升,创历史新高:2022H1公司综合毛利率为38.7%,同比+4.7pct;销售净利率为17.7%,同比+5.5pct;期间费用率为16.7%,同比-6pct,其中销售费用率为3.1%,同比-1.2pct;管理费用率(含研发)为13.49%,同比-4.4pct;财务费用率为0.1%,同比-0.5pct。2022Q2单季毛利率为39.4%,同比+4.9pct,环比+1.7pct;销售净利率为17.98%,同比+6.3pct,环比+0.5pct。 切割设备在手订单充足,存货&合同负债高增:截至2022H1末公司合同负债为3.65亿元,同比+70.3%,存货为7.38亿元,同比+57.5%,表明在手订单充足:截至2022年H1末公司光伏切割设备在手订单11.8亿元(含税),同比+60.7%。2022H1公司经营活动净现金流为-0.76亿元,同比-262.6%,主要系公司订单增加带来前期采购款增加等。 切片代工业务受成本前置&硅片价格高位影响,单GW净利润约2200万元:我们预计公司切片代工上半年出货3GW,实现营收3.44亿元(不同于前述3.1亿元,主要系3.44亿元含硅泥废料售出,其中乐山高测收入3.38亿元,盐城高测0.06亿元),单GW收入约1.1亿元;实现净利润0.65亿元(乐山高测净利润为0.78亿元,盐城高测尚未达产使得净利润为-0.13亿元),单GW净利润约为2200万元。我们预计公司2022-2024年产能分别达21GW、40GW、47GW,考虑到产能爬坡,出货量分别为10GW、25GW、45GW。我们保守预计稳态情况下(无成本前置影响)单GW净利润约为1500万元,已规划的47GW将释放较大业绩弹性。 金刚线单价维持平稳,2022年出货将超2500万公里:金刚线2022上半年出货1200万公里,其中我们预计外销1050万公里、自用150万公里,总计实现营收4.24亿元(其中长治高测收入1.37亿元,壶关高测收入2.87亿元),单公里售价35元,与2022Q1的35.7元/公里基本持平;实现净利润0.84亿元(长治高测净利润0.32亿元、壶关高测净利润0.52亿元),单公里净利润为6.9元,销售净利率19.5%。 盈利预测与投资评级:下游光伏行业高景气度,公司作为切片设备&耗材龙头持续受益,我们维持公司2022-2024年的归母净利润为5.3/8.3/12.7亿元,对应当前股价PE为44/28/18X,维持“买入”评级。 风险提示:新品拓展不及预期,下游扩产不及预期。 事件:2022年8月22日晚公司发布半年报。 1.2022H1业绩超预期,设备&耗材&代工服务三轮驱动 公司2022H1实现营业收入13.4亿元,同比+124.2%,分业务来看光伏切割设备实现营收5.6亿元,同比+47.4%,占比41.8%;光伏切割耗材3.3亿元,同比+153.8%,占比24.6%;切片代工3.1亿元,占比23.1%;创新业务0.8亿元,同比+77.8%,占比6%; 轮胎检测设备及耗材0.2亿元,占比2.5%。2022H1归母净利润为2.4亿元,同比+224.4%; 扣非归母净利润为2.3亿元,同比+285.4%。 2022Q2单季营收7.8亿元,同比+142.1%,环比+40.1%;归母净利润1.4亿元,同比+272.5%,环比+44.7%;扣非归母净利润为1.4亿元,同比+321.2%,环比+40.2%。 图1:2022H1公司营业收入13.4亿元,同比+124.2% 图2:2022H1公司归母净利润2.4亿元,同比+224.4% 2.盈利能力持续提升,创历史新高 2022H1公司综合毛利率为38.7%,同比+4.7pct;销售净利率为17.7%,同比+5.5pct; 期间费用率为16.7%,同比-6pct,其中销售费用率为3.1%,同比-1.2pct;管理费用率(含研发)为13.49%,同比-4.4pct;财务费用率为0.1%,同比-0.5pct。 2022Q2单季毛利率为39.4%,同比+4.9pct,环比+1.7pct;销售净利率为17.98%,同比+6.3pct,环比+0.5pct。 图3:2022H1公司毛利率38.7%、销售净利率17.7% 图4:2022H1公司期间费用率为16.7%,同比-6pct 3.切割设备在手订单充足,存货&合同负债高增 截至2022H1末,公司合同负债为3.65亿元,同比+70.3%;存货为7.38亿元,同比+57.5%,表明在手订单充足:截至2022年H1末,公司光伏切割设备在手订单11.8亿元(含税),同比+60.7%。 2022H1公司经营活动净现金流为-0.76亿元,同比-262.6%,主要系公司订单增加带来前期采购款增加等。 图5:截至2022H1末公司合同负债为3.65亿元,同比 图6:截至2022H1末公司存货为7.38亿元,同比+57.5% 图7:2022H1公司经营活动净现金流为-0.76亿元,同比-262.6% 4.切片代工业务受成本前置&硅片价格高位影响,单GW净利润 约2200万元 我们预计公司切片代工上半年出货3GW,实现营收3.44亿元(不同于前述3.1亿元,主要系3.44亿元含硅泥废料售出,其中乐山高测收入3.38亿元,盐城高测0.06亿元),单GW收入约1.1亿元;实现净利润0.65亿元(乐山高测净利润为0.78亿元,盐城高测尚未达产使得净利润为-0.13亿元),单GW净利润约为2200万元。 我们预计公司2022-2024年产能分别达21GW、40GW、47GW,考虑到产能爬坡,出货量分别为10GW、25GW、45GW。我们保守预计稳态情况下(无成本前置影响)单GW净利润约为1500万元,已规划的47GW将释放较大业绩弹性。 5.金刚线单价维持平稳,2022年出货将超2500万公里 金刚线2022上半年出货1200万公里,其中我们预计外销1050万公里、自用150万公里,总计实现营收4.24亿元(其中长治高测收入1.37亿元,壶关高测收入2.87亿元),单公里售价为35元,与2022Q1的35.7元/公里基本持平;实现净利润0.84亿元(长治高测净利润0.32亿元、壶关高测净利润0.52亿元),单公里净利润为6.9元,销售净利率19.5%。 6.盈利预测与投资评级 下游光伏行业高景气度,公司作为切片设备&耗材龙头持续受益;我们维持公司2022-2024年的归母净利润为5.3/8.3/12.7亿元,对应当前股价PE为44/28/18X,维持“买入”评级。 7.风险提示 新品拓展不及预期,下游扩产不及预期。