半年度业绩符合预期,看好国际市场拓展
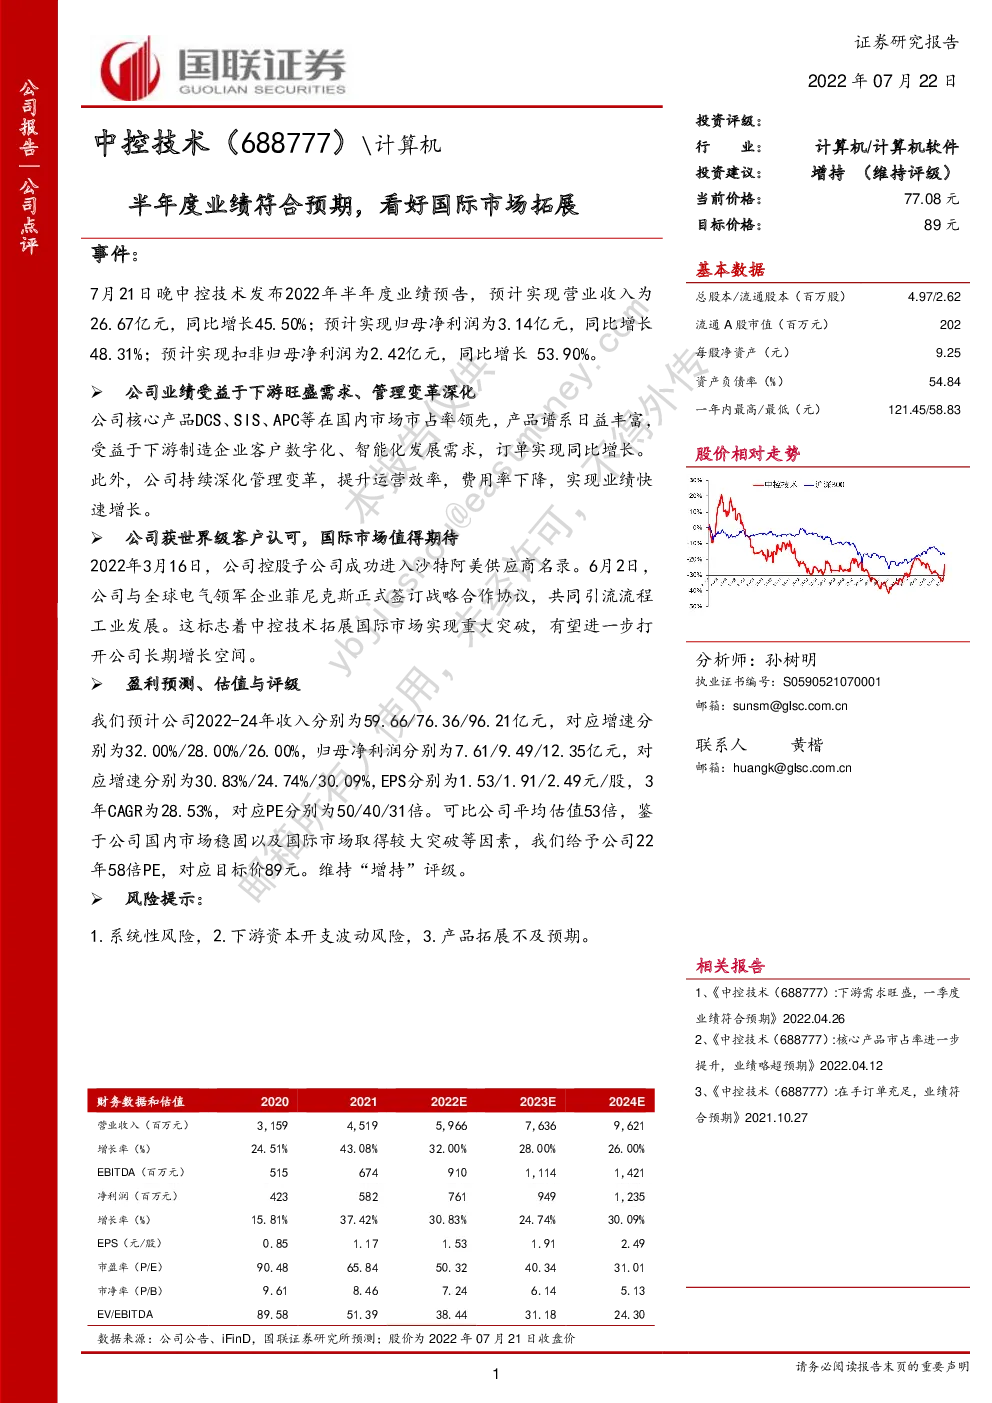
7月21日晚中控技术发布2022年半年度业绩预告,预计实现营业收入为26.67亿元,同比增长45.50%;预计实现归母净利润为3.14亿元,同比增长48.31%;预计实现扣非归母净利润为2.42亿元,同比增长53.90%。 公司业绩受益于下游旺盛需求、管理变革深化 公司核心产品DCS、SIS、APC等在国内市场市占率领先,产品谱系日益丰富,受益于下游制造企业客户数字化、智能化发展需求,订单实现同比增长。 此外,公司持续深化管理变革,提升运营效率,费用率下降,实现业绩快速增长。 公司获世界级客户认可,国际市场值得期待 2022年3月16日,公司控股子公司成功进入沙特阿美供应商名录。6月2日,公司与全球电气领军企业菲尼克斯正式签订战略合作协议,共同引流流程工业发展。这标志着中控技术拓展国际市场实现重大突破,有望进一步打开公司长期增长空间。 盈利预测、估值与评级 我们预计公司2022-24年收入分别为59.66/76.36/96.21亿元,对应增速分别为32.00%/28.00%/26.00%,归母净利润分别为7.61/9.49/12.35亿元,对应增速分别为30.83%/24.74%/30.09%,EPS分别为1.53/1.91/2.49元/股,3年CAGR为28.53%,对应PE分别为50/40/31倍。可比公司平均估值53倍,鉴于公司国内市场稳固以及国际市场取得较大突破等因素,我们给予公司22年58倍PE,对应目标价89元。维持“增持”评级。 风险提示: 1.系统性风险,2.下游资本开支波动风险,3.产品拓展不及预期。 财务预测摘要 资产负债表 现金流量表
你可能感兴趣
半年度业绩符合预期,看好增长持续性
基础化工国联证券2018-09-03
半年度业绩快报符合预期,看好公司发展
化石能源西南证券2017-08-08
重大事件快评:半年度业绩符合预期,看好全年高增长
电子设备国信证券2018-07-30
爱康医疗2024半年度业绩点评:业绩符合预期,看好下半年表现
国泰君安证券2024-08-30
国瓷材料2024半年度报告点评:Q2业绩符合预期,看好长期成长性
基础化工国泰君安证券2024-07-31
半年度业绩符合预期,看好下半年恢复性增长
国联证券2022-07-21
半年度业绩符合预期,看好下半年碳梁业务恢复及新项目投运
基础化工安信证券2020-07-09
半年度业绩符合预期,看好全年高增长
建筑建材民生证券2017-08-03
动态点评半年度业绩预告亮眼,看好固态+AI侧客户拓展
东方财富2025-07-25
业绩符合预期,看好海外市场拓展
信达证券2023-11-03