无烟煤优质,成长性可期
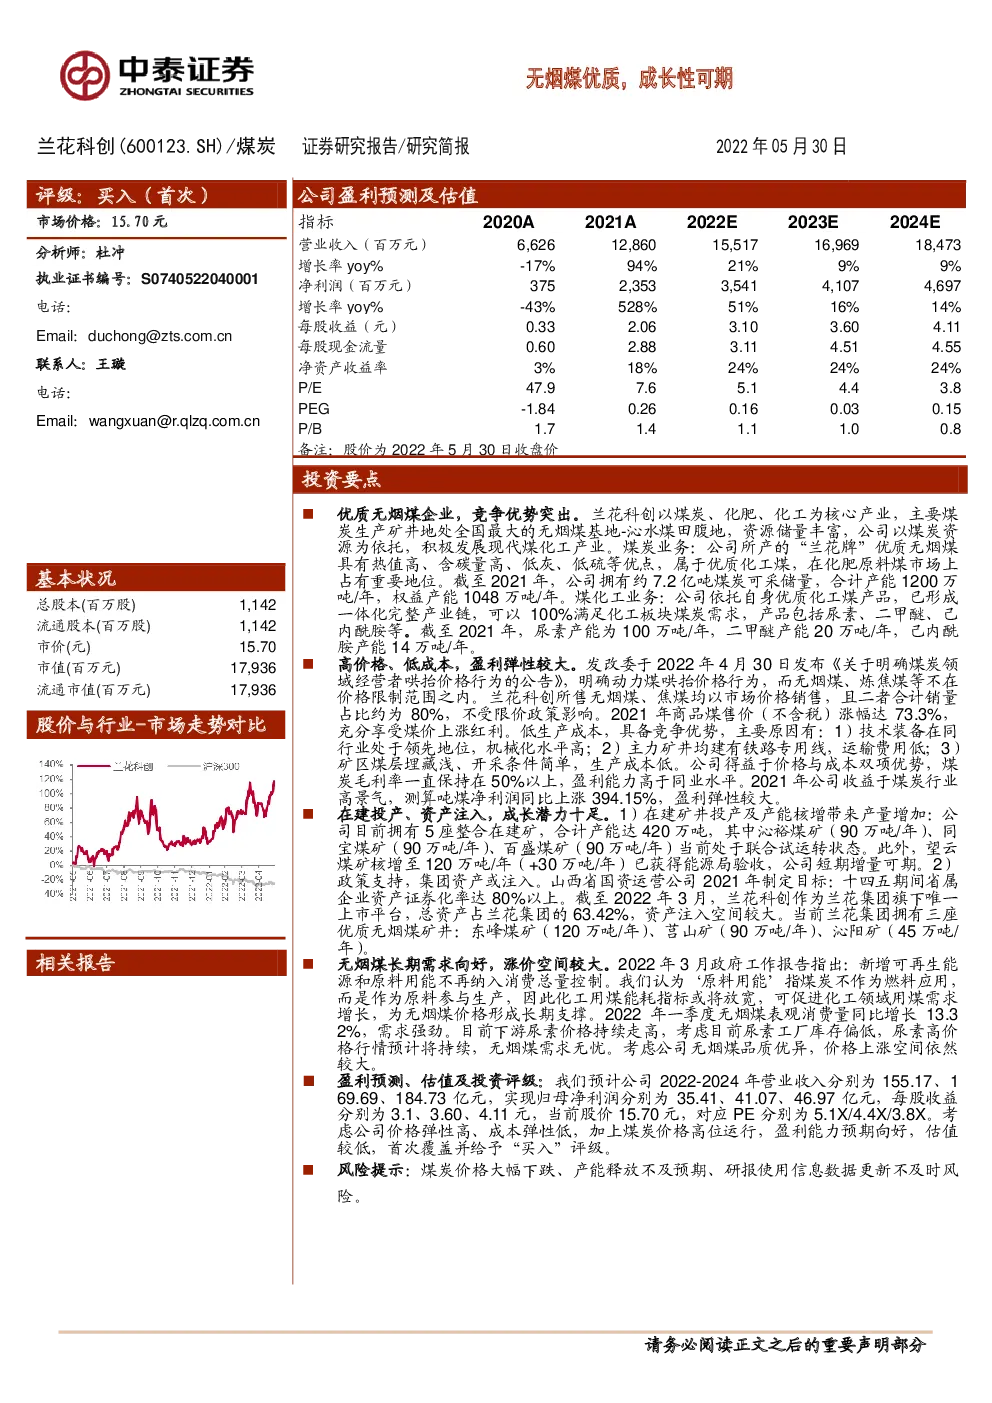
优质无烟煤企业,竞争优势突出。兰花科创以煤炭、化肥、化工为核心产业,主要煤炭生产矿井地处全国最大的无烟煤基地-沁水煤田腹地,资源储量丰富,公司以煤炭资源为依托,积极发展现代煤化工产业。煤炭业务:公司所产的‚兰花牌‛优质无烟煤具有热值高、含碳量高、低灰、低硫等优点,属于优质化工煤,在化肥原料煤市场上占有重要地位。截至2021年,公司拥有约7.2亿吨煤炭可采储量,合计产能1200万吨/年,权益产能1048万吨/年。煤化工业务:公司依托自身优质化工煤产品,已形成一体化完整产业链,可以100%满足化工板块煤炭需求,产品包括尿素、二甲醚、己内酰胺等。截至2021年,尿素产能为100万吨/年,二甲醚产能20万吨/年,己内酰胺产能14万吨/年。 高价格、低成本,盈利弹性较大。发改委于2022年4月30日发布《关于明确煤炭领域经营者哄抬价格行为的公告》,明确动力煤哄抬价格行为,而无烟煤、炼焦煤等不在价格限制范围之内。兰花科创所售无烟煤、焦煤均以市场价格销售,且二者合计销量占比约为80%,不受限价政策影响。2021年商品煤售价(不含税)涨幅达73.3%,充分享受煤价上涨红利。低生产成本,具备竞争优势,主要原因有:1)技术装备在同行业处于领先地位,机械化水平高;2)主力矿井均建有铁路专用线,运输费用低;3)矿区煤层埋藏浅、开采条件简单,生产成本低。公司得益于价格与成本双项优势,煤炭毛利率一直保持在50%以上,盈利能力高于同业水平。2021年公司收益于煤炭行业高景气,测算吨煤净利润同比上涨394.15%,盈利弹性较大。 在建投产、资产注入,成长潜力十足。1)在建矿井投产及产能核增带来产量增加:公司目前拥有5座整合在建矿,合计产能达420万吨,其中沁裕煤矿(90万吨/年)、同宝煤矿(90万吨/年)、百盛煤矿(90万吨/年)当前处于联合试运转状态。此外,望云煤矿核增至120万吨/年(+30万吨/年)已获得能源局验收,公司短期增量可期。2)政策支持,集团资产或注入。山西省国资运营公司2021年制定目标:十四五期间省属企业资产证券化率达80%以上。截至2022年3月,兰花科创作为兰花集团旗下唯一上市平台,总资产占兰花集团的63.42%,资产注入空间较大。当前兰花集团拥有三座优质无烟煤矿井:东峰煤矿(120万吨/年)、莒山矿(90万吨/年)、沁阳矿(45万吨/年)。 无烟煤长期需求向好,涨价空间较大。2022年3月政府工作报告指出:新增可再生能源和原料用能不再纳入消费总量控制。我们认为‘原料用能’指煤炭不作为燃料应用,而是作为原料参与生产,因此化工用煤能耗指标或将放宽,可促进化工领域用煤需求增长,为无烟煤价格形成长期支撑。2022年一季度无烟煤表观消费量同比增长13.3 2%,需求强劲。目前下游尿素价格持续走高,考虑目前尿素工厂库存偏低,尿素高价格行情预计将持续,无烟煤需求无忧。考虑公司无烟煤品质优异,价格上涨空间依然较大。 盈利预测、估值及投资评级:我们预计公司2022-2024年营业收入分别为155.17、1 69.69、184.73亿元,实现归母净利润分别为35.41、41.07、46.97亿元,每股收益分别为3.1、3.60、4.11元,当前股价15.70元,对应PE分别为5.1X/4.4X/3.8X。考虑公司价格弹性高、成本弹性低,加上煤炭价格高位运行,盈利能力预期向好,估值较低,首次覆盖并给予‚买入‛评级。 风险提示:煤炭价格大幅下跌、产能释放不及预期、研报使用信息数据更新不及时风险。 1、历史沿革及股权结构 兰花科创(6000123.SH)成立于1998年12月8日,同年12月17日在上交所上市,是山西省第一家煤炭上市企业,控股股东为兰花煤炭实业集团有限公司。截至2022年3月份,公司控股股东兰花集团持股45.11%,实际控制人晋城市国资委。 历史沿革:公司由山西兰花煤炭实业集团有限公司作为独家发起人,投入其下属‚六矿一厂‛为主要生产经营性净资产而设立。设立之初6个煤矿(北岩、望云、伯方、莒山、大阳、唐安)产能共计330万吨/年,同时新建大宁(60万吨/年)、东峰(60万吨/年)两个矿井,另外公司在进行大阳和唐安两矿扩建工程,分别从30万吨/年增产至60万吨/年,以及第一化肥厂6万吨/年合成氨基尿素工程建设。 (1)煤炭业务方面: 2004年与母公司的控股子公司山西兰花莒山煤矿有限公司共同投资玉溪煤矿(240万吨/年),权益占比95%,于2021年3月建成正式投产。 2007年,参股的大宁矿完工投产。 2008年投资8.2亿元收购收购山西山阴口前煤业有限公司,并在临汾地区设立注册资金1亿元的山西兰花焦煤有限责任公司。 2010年,公司收购整合永胜煤业、万鑫煤业、满贞煤业,组建新公司并建设120万吨/年的矿井;同年兰花焦煤公司整合收购山西蓝盟科技开发公司玉生煤矿,以货币出资的形式组建新公司宝欣煤业,整合后拥有产能90万吨/年,权益占比55%。 2011年公司将王报煤业、宝塔煤业、百胜煤业三个煤矿整合为百盛煤业,产能为90万吨/年;并出资对古寨煤业等7家进行资源整合,组建同宝煤业,产能为90万吨/年,权益占比为51%。 2012控股子公司山西兰花焦煤有限公司的控股子公司兰兴煤业成立,同年收购兰花集团控股子公司东峰煤矿资源整合矿井芦河煤业51%的股权、莒山煤矿资源整合矿井兰花沁裕53.2%的股权。 (2)尿素业务方面: 2000年配股募集资金建设一化分公司20万吨尿素工程。 2004年与母公司的控股子公司山西兰花阳城化肥有限公司共同投资田悦化肥有限公司,投资建设年产18万吨合成氨30万吨尿素项目,于2009年建成达产。 2007年向集团收购所持有的兰花煤化工70%的股权,兰花煤化工拥有30万吨/年尿素生产装臵, 2007年公司以28.73万元整体收购山西兰花阳城化肥有限公司的全部资产,成立阳化分公司(20万吨/年尿素)。2022年公司将阳化分公司关停,并进行资产处臵。 (3)二甲醚业务方面: 2006年出资建设20万吨甲醇10万吨二甲醚项目(2008年投入试生产),与山西光彩实业有限公司、华阳集团(香港)有限公司共同组建山西兰花清洁能源有限责任公司,分别持股50%、25%、25%,之后于2007年、2011年完成对光彩实业和华阳集团各自股份的收购。 2008年公司以货币资金出资对丹峰化工进行增资扩股,取得该公司51%的股权,并于2009年纳入合并报表。 (4)己内酰胺业务方面: 2012年,投资建设20万吨己内酰胺项目,一期工程10万吨于2016年投产,并在2020年完成‚10改14‛。 图表1:公司历史沿革 图表2:公司股权结构(截至2021年底) 2、营收结构及利润来源 2003-2021年营业收入复合增速为16.1%,其中2021年实现营业收入为128.60亿元,同比增长94.1%;2003-2021年毛利润复合增速达15.84%,其中2021年受益于煤价大幅上涨,毛利规模达到61.04亿元,同比增长168.1%,创历史之最。 图表3:公司营业收入(百万元) 图表4:公司毛利润(百万元) 煤炭业务为公司主要盈利来源。公司业务包括煤炭、煤化工等,其中煤化工业务以尿素、己内酰胺为主,但受制于较低的毛利率,盈利贡献低;煤炭业务包括无烟煤、动力煤、焦煤三种产品,2021年煤炭业务收入占比达79.7%,毛利润占比91.8%,为公司盈利主要来源。 公司无烟煤在盈利结构中占据主导地位,2021年公司所产无烟煤占煤炭业务毛利润的77%。 图表5:内部抵消前营业收入结构(含税) 图表6:内部抵消前毛利润结构(含税) 图表7:煤炭产销业务分煤种营收结构(不含税) 图表8:煤炭产销业务分煤种毛利润结构(不含税) 图表9:煤化工业务分产品营收结构(不含税) 图表10:煤化工务分产品毛利润结构(不含税) 3、煤炭:享高价红利 地处全国最大无烟煤产地,资源储量丰富。公司主要生产矿井位于全国最大的无烟煤基地沁水煤田腹地,拥有约7.2亿吨的可采储量,资源储量丰富。截至2021年,公司拥有在产控股煤矿8座,产能合计1200万吨/年,权益产能1048万吨/年,其中玉溪煤矿于2021年3月正式投产;拥有在建矿井5个,产能420万吨/年,权益产能229万吨/年。此外,参股大宁矿,核定产能400万吨/年,权益产能164万吨/年。 图表11:公司煤矿情况(截至2021年末) 煤质优渥,具备品牌优势。2021年公司商品煤产量1040.3万吨,同比增长14.9%。2021年公司商品煤销量达1026.9万吨,同比增长15.0%,其中无烟煤、动力煤、焦煤占比分别为69.6%、21.6%、8.8%;内部销量为252.1万吨,占比达24.6%。公司所产的‚兰花牌‛优质无烟煤具有发热量高、机械强度高、含碳量高、低灰、低硫等优点,属于清洁煤炭资源,优质化工煤,在化肥原料煤市场上占有重要地位,下游客户稳定。 图表12:公司煤炭产量结构(%) 图表13:煤炭销量情况(万吨) 图表14:煤炭销量结构(万吨) 高价弹性,享煤价上涨红利。发改委于2022年4月30日发布《关于明确煤炭领域经营者哄抬价格行为的公告》,明确动力煤哄抬价格行为,而无烟煤、炼焦煤等不在价格限制范围之内。公司无烟煤、焦煤均以市场价格销售,且两者销量占比约为80%,不受限价政策影响,煤炭售价弹性大,公司2021年商品煤售价(不含税)同比涨幅达73.3%,充分享受煤价上涨红利。2021年商品煤销售成本(不含税)261.2元/吨,同比增长13%,维持低水平。低成本来源:一方面所属煤矿采煤机械化程度高,规模化优势明显;另一方面主力矿井均建有铁路专用线(运力达540万吨),且距离消费地较近,运输费用低;最后主力矿区具有煤层埋藏浅、开采条件简单的生产优势。受益于高价格、低成本优势,煤炭毛利率一直保持在50%以上,盈利能力强。2021年公司面对煤炭高景气行情,吨煤利润同比上涨394.1%。 图表15:公司煤炭售价与成本情况(不含税、元/吨) 图表16:煤炭毛利率(%) 图表17:各煤种毛利率(%) 图表18:公司各煤矿售价与成本情况(含税、元/吨) 从成本结构来看,公司煤炭生产成本包括原材料、燃料动力成本、职工薪酬、摊提折旧成本和其他四个方面。2021年公司原材料、燃料动力成本、职工薪酬成本、摊提折旧成本和其他成本分别为46、115、78、22元/吨,分别占单位生产成本的18%、44%、30%、8%,其中职工薪酬变动较大,同比涨幅达30.11%,是公司成本上涨的主要原因。 图表19:煤炭单位成本结构(含税、元/吨) 图表20:煤炭单位成本结构占比(含税、%) 4、煤化工:行业景气高 兰花科创拥有尿素产能100万吨/年、二甲醚产能20万吨/年、己内酰胺产能14万吨/年。2021年受益于行业高景气,尿素、二甲醚、己内酰胺产品售价同比分别上涨25.1%、42.2%、40.5%,涨幅明显。测算尿素单位利润为175.5元/吨,同比增长206.6%,实现扭亏为盈。尿素盈利改善,一方面源于煤化工一体化发展,自产煤供应,原料端成本压力小; 另一方面源于公司推进新产品开发、煤气化工艺技术改造,提升产品附加值。 图表21:公司煤化工资产一览 图表22:公司煤炭化工分产品情况(不含税、万吨、元/吨) 从成本结构来看,公司煤化工生产成本包括原材料成本、职工薪酬、摊提折旧成本三个方面。2021年公司尿素、二甲醚、己内酰胺单位成本(含税)分别为1765、3738.7、11274元/吨,分别同比增长32.2%、50.3%、40%。公司化工产品的原材料成本占比高,2021年尿素、二甲醚、己内酰胺原材料成本占比分别为86%、99%、96%,原料煤价格上涨是化工产品成本上涨的主要原因。 图表23:尿素单位成本结构(含税、元/吨) 图表24:尿素单位成本结构占比(含税、%) 图表25:二甲醚单位成本结构(含税、元/吨) 图表26:二甲醚单位成本结构