动态报告:地面特种装备龙头稳健增长;FY21净利率突破5%
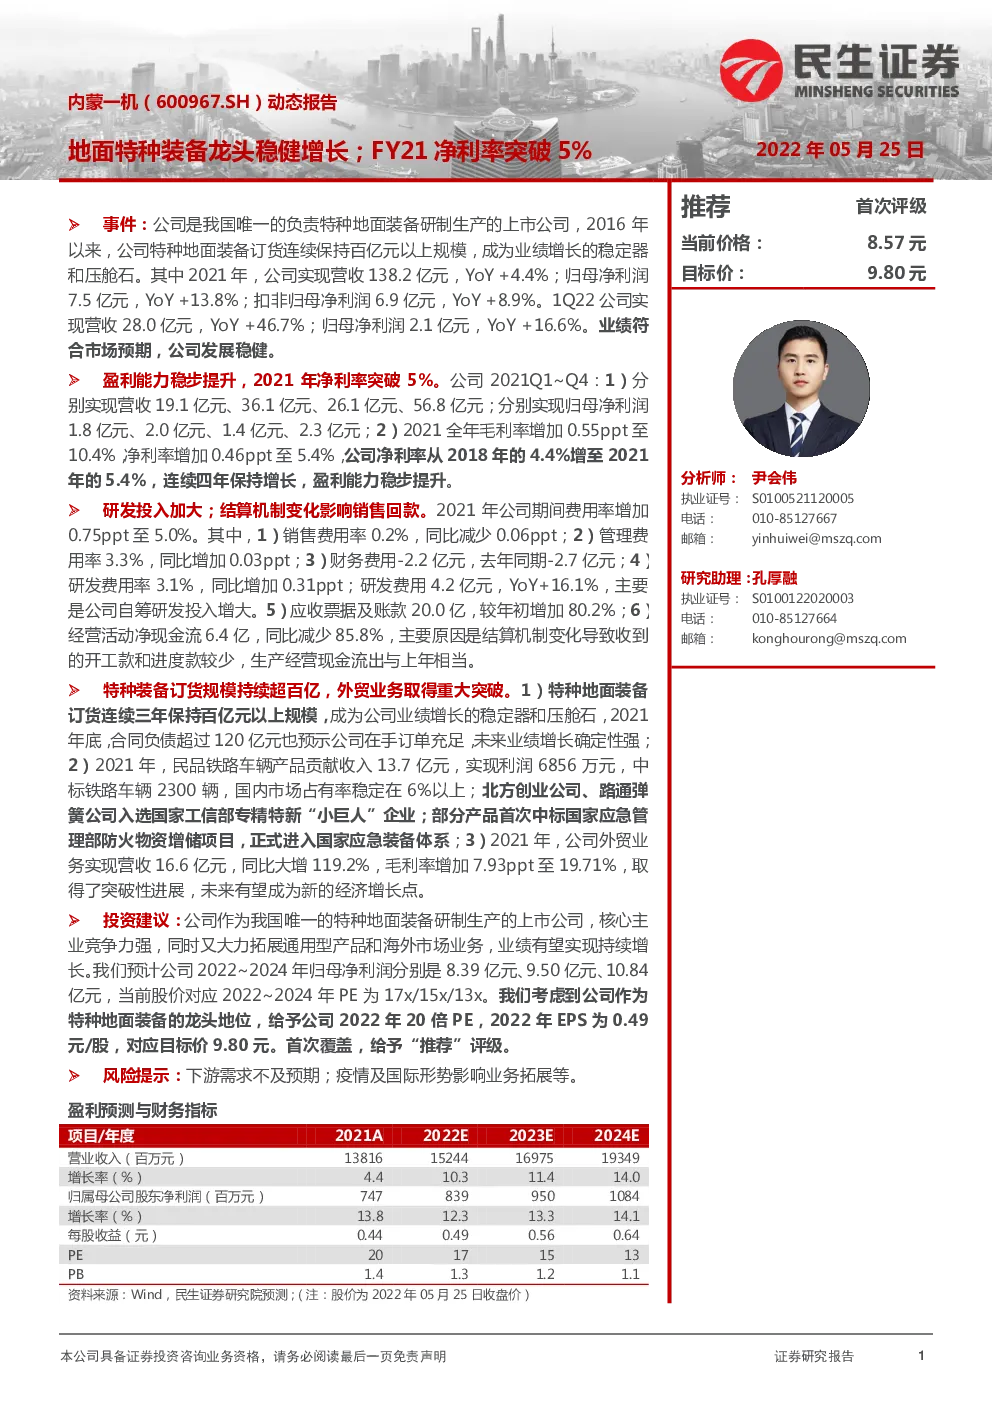
事件:公司是我国唯一的负责特种地面装备研制生产的上市公司,2016年以来,公司特种地面装备订货连续保持百亿元以上规模,成为业绩增长的稳定器和压舱石。其中2021年,公司实现营收138.2亿元,YoY +4.4%;归母净利润7.5亿元,YoY +13.8%;扣非归母净利润6.9亿元,YoY +8.9%。1Q22公司实现营收28.0亿元,YoY +46.7%;归母净利润2.1亿元,YoY +16.6%。业绩符合市场预期,公司发展稳健。 盈利能力稳步提升,2021年净利率突破5%。公司2021Q1~Q4:1)分别实现营收19.1亿元、36.1亿元、26.1亿元、56.8亿元;分别实现归母净利润1.8亿元、2.0亿元、1.4亿元、2.3亿元;2)2021全年毛利率增加0.55ppt至10.4%,净利率增加0.46ppt至5.4%,公司净利率从2018年的4.4%增至2021年的5.4%,连续四年保持增长,盈利能力稳步提升。 研发投入加大;结算机制变化影响销售回款。2021年公司期间费用率增加0.75ppt至5.0%。其中,1)销售费用率0.2%,同比减少0.06ppt;2)管理费用率3.3%,同比增加0.03ppt;3)财务费用-2.2亿元,去年同期-2.7亿元;4)研发费用率3.1%,同比增加0.31ppt;研发费用4.2亿元,YoY+16.1%,主要是公司自筹研发投入增大。5)应收票据及账款20.0亿,较年初增加80.2%;6)经营活动净现金流6.4亿,同比减少85.8%,主要原因是结算机制变化导致收到的开工款和进度款较少,生产经营现金流出与上年相当。 特种装备订货规模持续超百亿,外贸业务取得重大突破。1)特种地面装备订货连续三年保持百亿元以上规模,成为公司业绩增长的稳定器和压舱石,2021年底,合同负债超过120亿元也预示公司在手订单充足,未来业绩增长确定性强; 2)2021年,民品铁路车辆产品贡献收入13.7亿元,实现利润6856万元,中标铁路车辆2300辆,国内市场占有率稳定在6%以上;北方创业公司、路通弹簧公司入选国家工信部专精特新“小巨人”企业;部分产品首次中标国家应急管理部防火物资增储项目,正式进入国家应急装备体系;3)2021年,公司外贸业务实现营收16.6亿元,同比大增119.2%,毛利率增加7.93ppt至19.71%,取得了突破性进展,未来有望成为新的经济增长点。 投资建议:公司作为我国唯一的特种地面装备研制生产的上市公司,核心主业竞争力强,同时又大力拓展通用型产品和海外市场业务,业绩有望实现持续增长。我们预计公司2022~2024年归母净利润分别是8.39亿元、9.50亿元、10.84亿元,当前股价对应2022~2024年PE为17x/15x/13x。我们考虑到公司作为特种地面装备的龙头地位,给予公司2022年20倍PE,2022年EPS为0.49元/股,对应目标价9.80元。首次覆盖,给予“推荐”评级。 风险提示:下游需求不及预期;疫情及国际形势影响业务拓展等。 盈利预测与财务指标项目/年度 1内蒙一机:特种地面装备龙头,内需外贸齐发展 1.1聚焦特种装备主业,并向商用领域延伸 公司是我国唯一的负责特种地面装备研制生产的上市公司,2016年以来特种地面装备订货连续保持百亿元以上规模,成为业绩增长的稳定器和压舱石。2004年,公司前身包头北方创业公司上市,并于2006年完成股权分置改革;2015~2017年,公司完成重大资产重组,“北方创业”更名为“内蒙一机”,新增地面防务装备研发制造业务;2021年,公司实施了首期股权激励,旨在增强企业长期稳定发展动力。民品业务方面,公司铁路车辆可生产敞车、罐车、平车、棚车、漏斗车、专用车6大系列共40多个型号,覆盖60吨级直至100吨级的整车产品,先后通过多项国际认证,产品远销海外;车辆零部件围绕重型汽车、铁路车辆发展,拥有冶炼、铸造、机加、冲压、热处理及试验检测等一整套机械加工综合制造能力,形成以车辆传动、行动、悬挂、大型精密结构件等为核心的零部件产业集群。 图1:公司发展历程 公司隶属于中国兵器工业集团有限公司,控股股东为内蒙一机集团。截至2021年底,公司控股股东内蒙古第一机械集团有限公司持股比例为44.96%,中国兵器工业集团另通过中兵投资公司持股12.03%。公司股权整体较为集中。截至2021年底,公司共拥有2家全资控股子公司和3家参股子公司,其中子公司北方创业、路通弹簧于2021年入选了国家工信部专精特新“小巨人”企业。1)全资控股子公司北方创业主营铁路车辆、城市轨道交通车辆、城市公共交通车辆、特种车辆等产品的设计、研发、生产、修理、销售及服务,2022年新签了价值4.7亿元的1200辆C70E型通用敞车合同,公司发展持续向好;2)全资控股子公司山西北方机械制造主营机电产品,并为公司提供原材料、设备、零件等产品;3)参股子公司路通弹簧主营弹簧制造、机械加工,非标制造等产品。 图2:公司股权结构 1.2经营稳健,盈利能力不断提升 营收稳健增长,盈利逐年提升。2016~2021年间,公司营收逐年稳健增长,其中2021年,公司实现营收138.2亿元,YoY+4.4%,业绩增长主要来源于特种领域订货,已实现连续3年订货量超过百亿元。2016~2021年,公司归母净利润逐年增长,从2016年的5亿元增至2021年的7.5亿元,CAGR为8.5%,且近两年利润增长提速,其中2021年归母净利润较2020年增长13.8%至7.5亿元,公司在营收规模趋于稳定的情况下仍有近14%的利润增速,反映出公司成本管控和盈利能力的逐渐增强。 图3:2016~2021年营业收入及增速 图4:2016~2021年归母净利润及增速 净利率实现连续4年增长,期间费用率整体呈下降趋势。2016~2021年间,公司整体毛利率有所下降,但净利率从2017年的4.4%增长1.03ppt至2021年的5.4%,实现连续四年增长,主要是公司费用管控能力不断提升,期间费用率从2016年的7.3%下降2.35ppt至2021年的5.0%。具体来看:1)销售费用率不断降低,在2017年为0.48%,至2021年时为0.18%; 2)管理费用率自2018年以来维持在平稳区间,2018~2021年平均为3.4%;3)研发费用率整体较为稳定,2016~2021年维持在2.8%~3.2%区间,但2021年研发费用增长较多,达到4.2亿元,YoY+16.1%,主要是公司自筹研发投入增加,秉持“研发+营销+制造+售后”的全产业链集团化经营管控模式,增强核心竞争力。 图5:2016~2021年毛利率&净利率 图6:2016~2021年期间费用率 图7:2016~2021年期间费用 图8:2016~2021年研发费用及研发费用率 特种领域收入稳定,外贸业务有望成为新的业绩增长点。1)公司的国内收入占总营收比例较大,2018年以来,平均规模稳定在120亿元左右,其中特种领域订单稳定,2021年订货总量超过100亿元,贡献业绩增长核心动能;民品铁路车辆贡献收入13.7亿元,市场占有率稳定在6%以上;产业融合项目履带式森林消防车也首次中标国家应急管理部防火物资增储项目,正式进入国家应急装备体系;2)近年来公司外贸业务有增长趋势,并在2021年取得了突破性进展,实现国外销售收入16.6亿元,YoY+119%,考虑到未来可以持续向“一带一路”沿线国家批量出口产品,外贸业务有望成为公司新的业绩增长点;3)公司国内销售毛利率近年来有下降趋势,国外销售毛利率虽波动较大但整体高于国内,未来随着公司外贸业务的不断拓展和增长,有望带动整体毛利率提升。 图9:2016~2021年国内与国外销售收入 图10:2016~2021年国内与国外销售毛利率 存货增长较快体现需求旺盛;2020~2021年合同负债规模均超过120亿元。1)2019~2021年,公司连续三年货币资金超过100亿元,有效对冲资金压力和流动性风险,为稳健经营打好坚实基础;2)2016~2021年,存货整体由11.6亿元增至39.7亿元,增幅高达242.8%,存货的快速增长或显示公司订单需求旺盛;3)应收账款及票据2016~2020年整体较为平稳,其中2018年应收规模达到17亿元,主要是公司发展质量和效益跨上新台阶,特种、民品、外贸等各版块业务均有增长;4)2020~2021年,合同负债规模连续2年均超过120亿元,主要是公司在手特种订单较多,业绩有望持续增长;5)2016~2020年,公司经营活动现金流净额整体保持增长趋势,2021年经营活动现金流净额为6.4亿元,同比上年减少85.8%,主要原因是结算机制变化导致公司收到的开工款和进度款较少,生产经营现金流出与上年相当。 图11:2016~2021年货币资金 图12:2016~2021年存货 图13:2016~2021年合同负债及应收规模 图14:2016~2021年经营活动现金流净额 2盈利预测与投资建议 2.1分产品收入及毛利预测 公司作为我国唯一特种地面装备研制生产的上市公司,特种领域需求确定性强、在手订单充足;同时又大力拓展民品市场,有望依托特种设备的制造经验提升竞争力。我们预计公司2022~2024年营业收入为152.44亿元,169.75亿元,193.49亿元,复合增速12.66%。 表1:分产品收入预测(百万元) 表2:分产品毛利(百万元)及毛利率预测 2.2投资建议 我们认为,公司在特种领域核心主业竞争力强,成为业绩成长的稳定器,同时铁路车辆市场份额稳定,外贸业务也进入快速发展期,业绩有望实现持续增长。我们预计,公司2022~2024年归母净利润分别是8.39亿元、9.50亿元、10.84亿元,当前股价对应2022~2024年PE为17x/15x/13x。我们考虑到“十四五”国内地面装备的升级换代需求和公司外贸业务的不断发展,给予公司2022年20倍PE,2022年EPS为0.49元/股,对应目标价9.80元。首次覆盖,给予“推荐”评级。 3风险提示 1)下游需求不及预期。公司经营对特种装备业务的依赖性较强,尽管过去几年在手订单规模大、持续性好,但未来也有可能因为装备更新换代、产品结构改变、采购政策变化等原因造成需求不及预期,给业绩增长带来挑战。 2)疫情及国际形势影响业务拓展。公司的外贸业务处于拓展初期,尚未形成稳定的订单与客户关系。当前国际疫情发展和地缘政治形势均存在不确定性因素,公司产品的供应链、贸易往来等环节有可能会受到波及,对海外业务拓展产生不利影响。 公司财务报表数据预测汇总 利润表(百万元)营业总收入 资产负债表(百万元) 现金流量表(百万元)