2021年度业绩点评:业绩稳定输出,步入“起跑期”
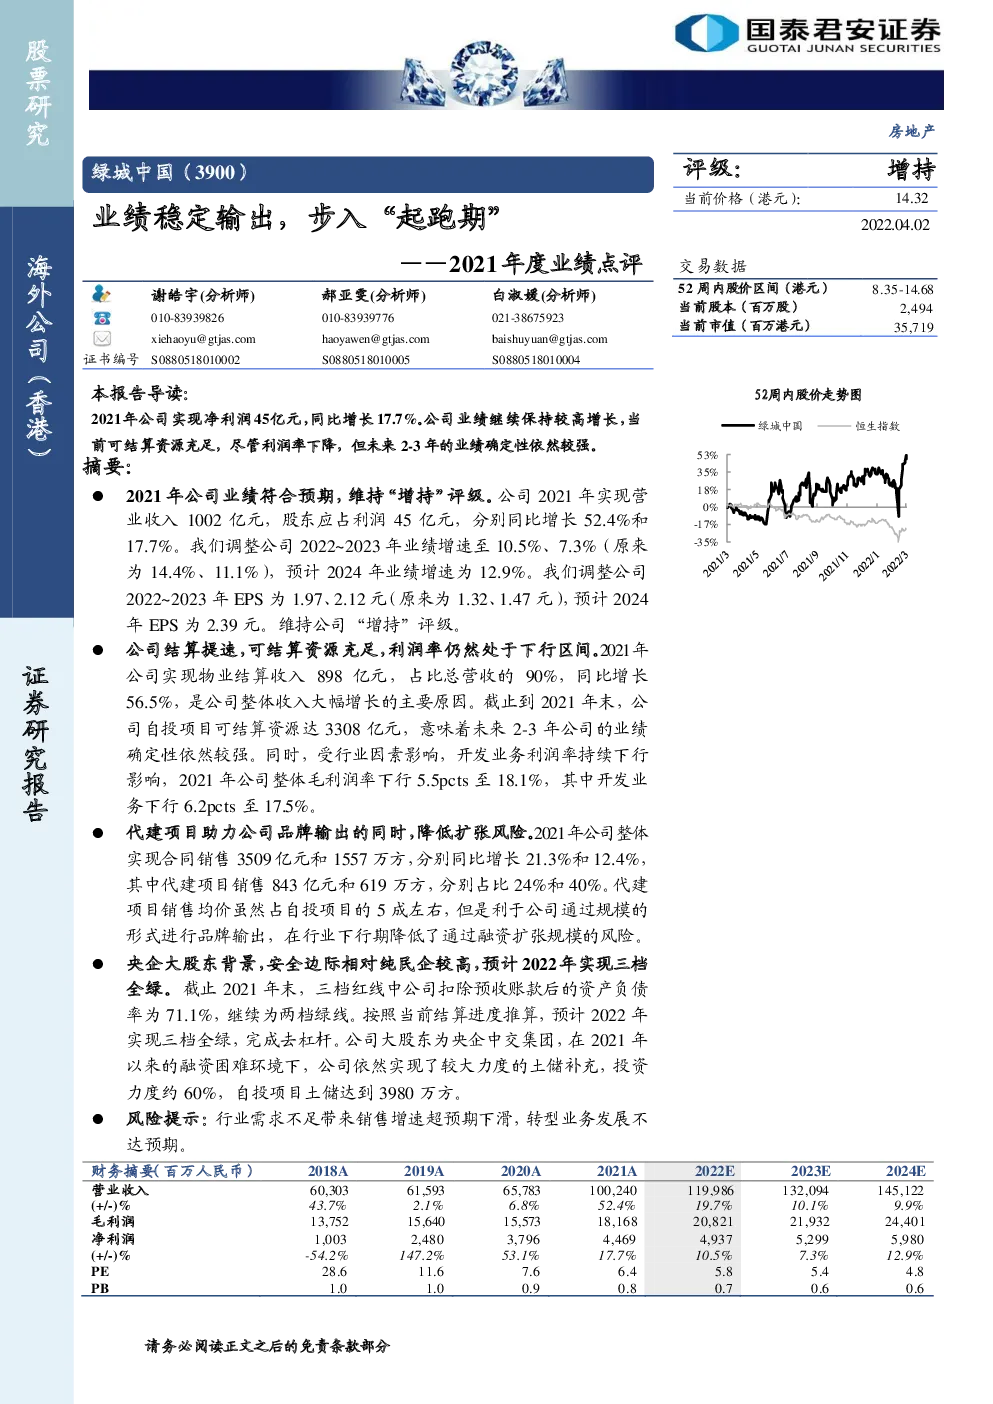
2021年公司业绩符合预期,维持“增持”评级。公司2021年实现营业收入1002亿元,股东应占利润45亿元,分别同比增长52.4%和17.7%。我们调整公司2022~2023年业绩增速至10.5%、7.3%(原来为14.4%、11.1%),预计2024年业绩增速为12.9%。我们调整公司2022~2023年EPS为1.97、2.12元(原来为1.32、1.47元),预计2024年EPS为2.39元。维持公司“增持”评级。 公司结算提速,可结算资源充足,利润率仍然处于下行区间。2021年公司实现物业结算收入898亿元,占比总营收的90%,同比增长56.5%,是公司整体收入大幅增长的主要原因。截止到2021年末,公司自投项目可结算资源达3308亿元,意味着未来2-3年公司的业绩确定性依然较强。同时,受行业因素影响,开发业务利润率持续下行影响,2021年公司整体毛利润率下行5.5pcts至18.1%,其中开发业务下行6.2pcts至17.5%。 代建项目助力公司品牌输出的同时,降低扩张风险。2021年公司整体实现合同销售3509亿元和1557万方,分别同比增长21.3%和12.4%,其中代建项目销售843亿元和619万方,分别占比24%和40%。代建项目销售均价虽然占自投项目的5成左右,但是利于公司通过规模的形式进行品牌输出,在行业下行期降低了通过融资扩张规模的风险。 央企大股东背景,安全边际相对纯民企较高,预计2022年实现三档全绿。截止2021年末,三档红线中公司扣除预收账款后的资产负债率为71.1%,继续为两档绿线。按照当前结算进度推算,预计2022年实现三档全绿,完成去杠杆。公司大股东为央企中交集团,在2021年以来的融资困难环境下,公司依然实现了较大力度的土储补充,投资力度约60%,自投项目土储达到3980万方。 风险提示:行业需求不足带来销售增速超预期下滑,转型业务发展不达预期。