森马服饰2021年报点评:童装表现稳健,业绩稳步修复
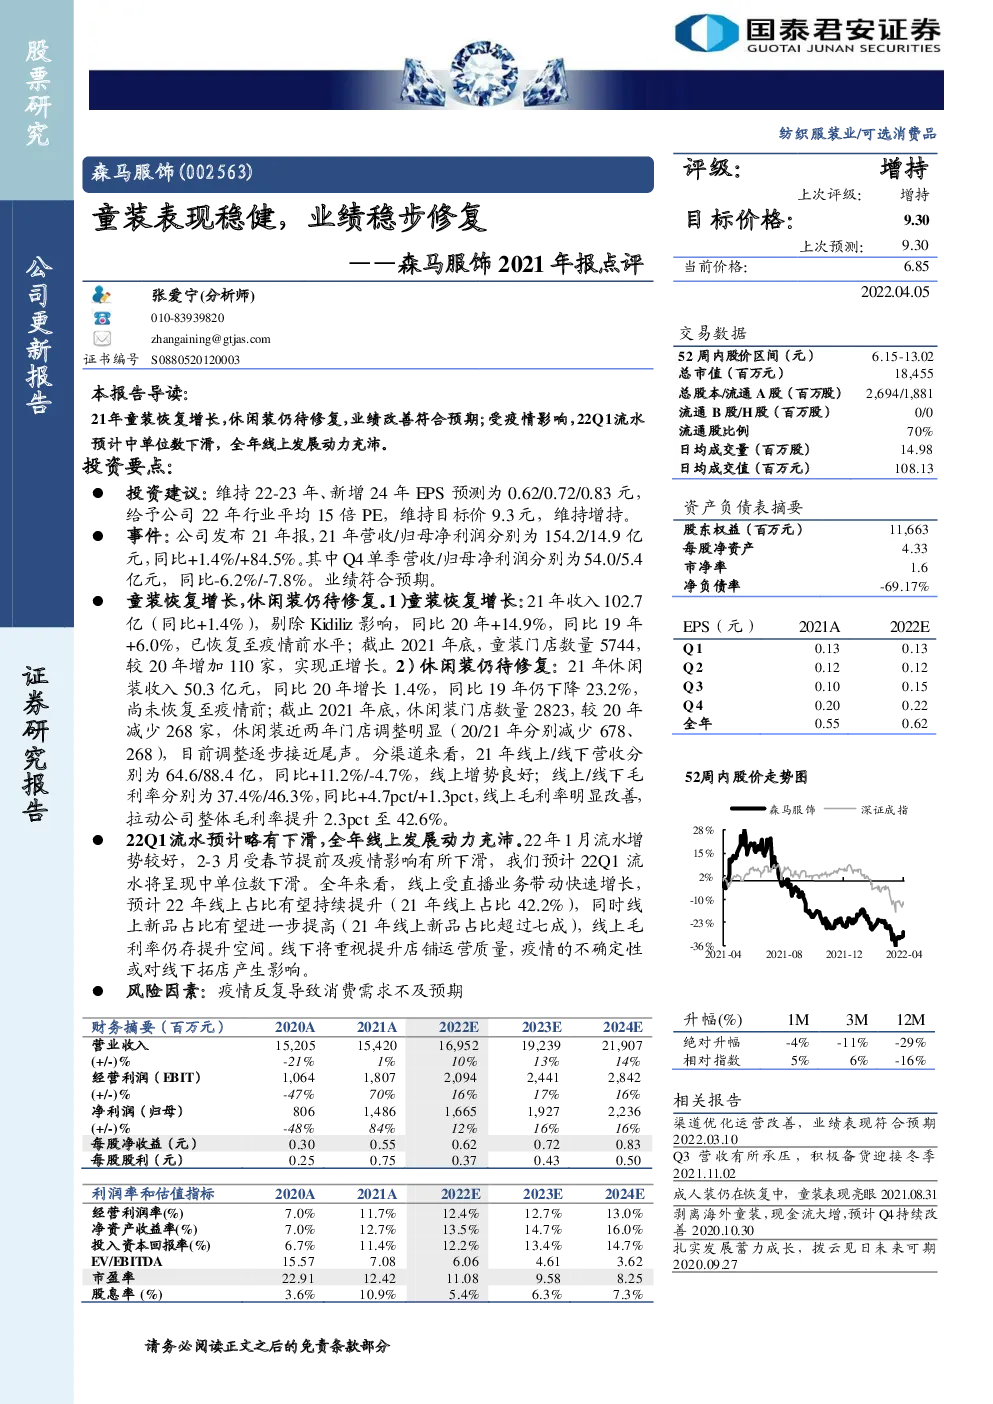
投资建议:维持22-23年、新增24年EPS预测为0.62/0.72/0.83元,给予公司22年行业平均15倍PE,维持目标价9.3元,维持增持。 事件:公司发布21年报,21年营收/归母净利润分别为154.2/14.9亿元,同比+1.4%/+84.5%。其中Q4单季营收/归母净利润分别为54.0/5.4亿元,同比-6.2%/-7.8%。业绩符合预期。 童装恢复增长,休闲装仍待修复。1)童装恢复增长:21年收入102.7亿(同比+1.4%),剔除Kidiliz影响,同比20年+14.9%,同比19年+6.0%,已恢复至疫情前水平;截止2021年底,童装门店数量5744,较20年增加110家,实现正增长。2)休闲装仍待修复:21年休闲装收入50.3亿元,同比20年增长1.4%,同比19年仍下降23.2%,尚未恢复至疫情前;截止2021年底,休闲装门店数量2823,较20年减少268家,休闲装近两年门店调整明显(20/21年分别减少678、268),目前调整逐步接近尾声。分渠道来看,21年线上/线下营收分别为64.6/88.4亿,同比+11.2%/-4.7%,线上增势良好;线上/线下毛利率分别为37.4%/46.3%,同比+4.7pct/+1.3pct,线上毛利率明显改善,拉动公司整体毛利率提升2.3pct至42.6%。 22Q1流水预计略有下滑,全年线上发展动力充沛。22年1月流水增势较好,2-3月受春节提前及疫情影响有所下滑,我们预计22Q1流水将呈现中单位数下滑。全年来看,线上受直播业务带动快速增长,预计22年线上占比有望持续提升(21年线上占比42.2%),同时线上新品占比有望进一步提高(21年线上新品占比超过七成),线上毛利率仍存提升空间。线下将重视提升店铺运营质量,疫情的不确定性或对线下拓店产生影响。 风险因素:疫情反复导致消费需求不及预期