财报点评:车险市占率势头良好
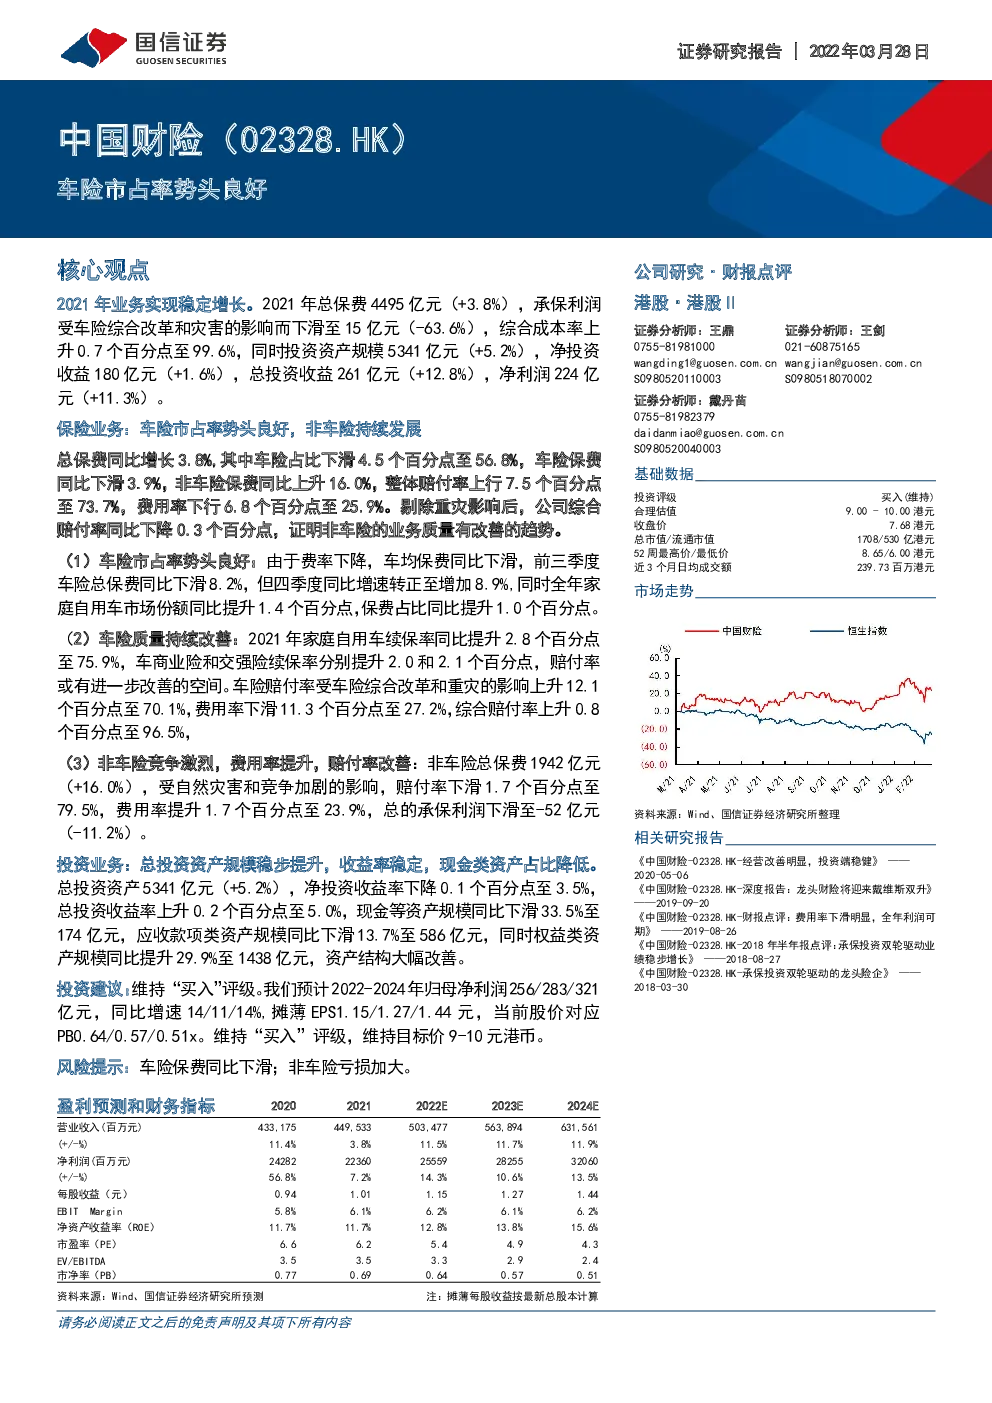
2021 年业务实现稳定增长。2021 年总保费 4495 亿元(+3.8%),承保利润受车险综合改革和灾害的影响而下滑至 15 亿元(-63.6%),综合成本率上升 0.7 个百分点至 99.6%,同时投资资产规模 5341 亿元(+5.2%),净投资收益 180 亿元(+1.6%),总投资收益 261 亿元(+12.8%),净利润 224 亿元(+11.3%)。 保险业务:车险市占率势头良好,非车险持续发展 总保费同比增长 3.8%,其中车险占比下滑 4.5 个百分点至 56.8%,车险保费同比下滑 3.9%,非车险保费同比上升 16.0%,整体赔付率上行 7.5 个百分点至 73.7%,费用率下行 6.8 个百分点至 25.9%。剔除重灾影响后,公司综合赔付率同比下降 0.3 个百分点,证明非车险的业务质量有改善的趋势。 (1)车险市占率势头良好:由于费率下降,车均保费同比下滑,前三季度车险总保费同比下滑 8.2%,但四季度同比增速转正至增加 8.9%,同时全年家庭自用车市场份额同比提升 1.4 个百分点,保费占比同比提升 1.0 个百分点。 (2)车险质量持续改善:2021 年家庭自用车续保率同比提升 2.8 个百分点至 75.9%,车商业险和交强险续保率分别提升 2.0 和 2.1 个百分点,赔付率或有进一步改善的空间。车险赔付率受车险综合改革和重灾的影响上升 12.1个百分点至 70.1%,费用率下滑 11.3 个百分点至 27.2%,综合赔付率上升 0.8个百分点至 96.5%, (3)非车险竞争激烈,费用率提升,赔付率改善:非车险总保费 1942 亿元(+16.0%),受自然灾害和竞争加剧的影响,赔付率下滑 1.7 个百分点至79.5%,费用率提升 1.7 个百分点至 23.9%,总的承保利润下滑至-52 亿元(-11.2%)。 投资业务:总投资资产规模稳步提升,收益率稳定,现金类资产占比降低。 总投资资产 5341 亿元(+5.2%),净投资收益率下降 0.1 个百分点至 3.5%,总投资收益率上升 0.2 个百分点至 5.0%,现金等资产规模同比下滑 33.5%至174 亿元,应收款项类资产规模同比下滑 13.7%至 586 亿元,同时权益类资产规模同比提升 29.9%至 1438 亿元,资产结构大幅改善。 投资建议:维持“买入”评级。我们预计2022-2024年归母净利润256/283/321亿元,同比增速 14/11/14%,摊薄 EPS1.15/1.27/1.44 元,当前股价对应PB0.64/0.57/0.51x。维持“买入”评级,维持目标价 9-10 元港币。 风险提示:车险保费同比下滑;非车险亏损加大。 盈利预测和财务指标 2021 年业务实现稳定增长。2021 年总保费 4495 亿元(+3.8%),承保利润受车险综合改革和灾害的影响而下滑至 15 亿元(-63.6%),综合成本率上升 0.7 个百分点至 99.6%,同时投资资产规模 5341 亿元(+5.2%),净投资收益 180 亿元(+1.6%),总投资收益 261 亿元(+12.8%),净利润 224 亿元(+11.3%)。 图1:业绩简要 保险业务:车险市占率势头良好,非车险持续发展 总保费同比增长 3.8%,其中车险占比下滑 4.5 个百分点至 56.8%,车险保费同比下滑3.9%,非车险保费同比上升 16.0%,整体赔付率上行 7.5 个百分点至 73.7%,费用率下行 6.8 个百分点至 25.9%。剔除重灾影响后,公司综合赔付率同比下降 0.3 个百分点,证明非车险的业务质量有改善的趋势。 图2:承保业务情况 (1)车险市占率势头良好:由于费率下降,车均保费同比下滑,前三季度车险总保费同比下滑 8.2%,但四季度同比增速转正至增加 8.9%,同时全年家庭自用车市场份额同比提升 1.4 个百分点,保费占比同比提升 1.0 个百分点。 (2)车险质量持续改善:2021 年家庭自用车续保率同比提升 2.8 个百分点至 75.9%,车商业险和交强险续保率分别提升 2.0 和 2.1 个百分点,赔付率或有进一步改善的空间。车险赔付率受车险综合改革和重灾的影响上升 12.1 个百分点至 70.1%,费用率下滑 11.3 个百分点至 27.2%,综合赔付率上升 0.8 个百分点至 96.5%, (3)非车险竞争激烈,费用率提升,赔付率改善:非车险总保费 1942 亿元(+16.0%),受自然灾害和竞争加剧的影响,赔付率下滑 1.7 个百分点至 79.5%,费用率提升 1.7个百分点至 23.9%,总的承保利润下滑至-52 亿元(-11.2%)。 投资业务:总投资资产规模稳步提升,收益率稳定,现金类资产占比降低。总投资资产 5341 亿元(+5.2%),净投资收益率下降 0.1 个百分点至 3.5%,总投资收益率上升0.2 个百分点至 5.0%,现金等资产规模同比下滑 33.5%至 174 亿元,应收款项类资产规模同比下滑 13.7%至 586 亿元,同时权益类资产规模同比提升 29.9%至 1438 亿元,资产结构大幅改善。 图3:投资配置情况 投资建议:维持 “买入”评级。我们预计 2022-2024 年归母净利润 256/283/321 亿元,同比增速 14/11/14%,摊薄 EPS1.15/1.27/1.44 元,当前股价对应 PB0.64/0.57/0.51x。 维持“买入”评级,维持目标价 9-10 元港币。 风险提示:车险保费同比下滑;非车险亏损加大。 附表:财务预测与估值 资产负债表(百万元) 利润表(百万元) 现金流量表(百万元)