如何从估值角度看啤酒行业
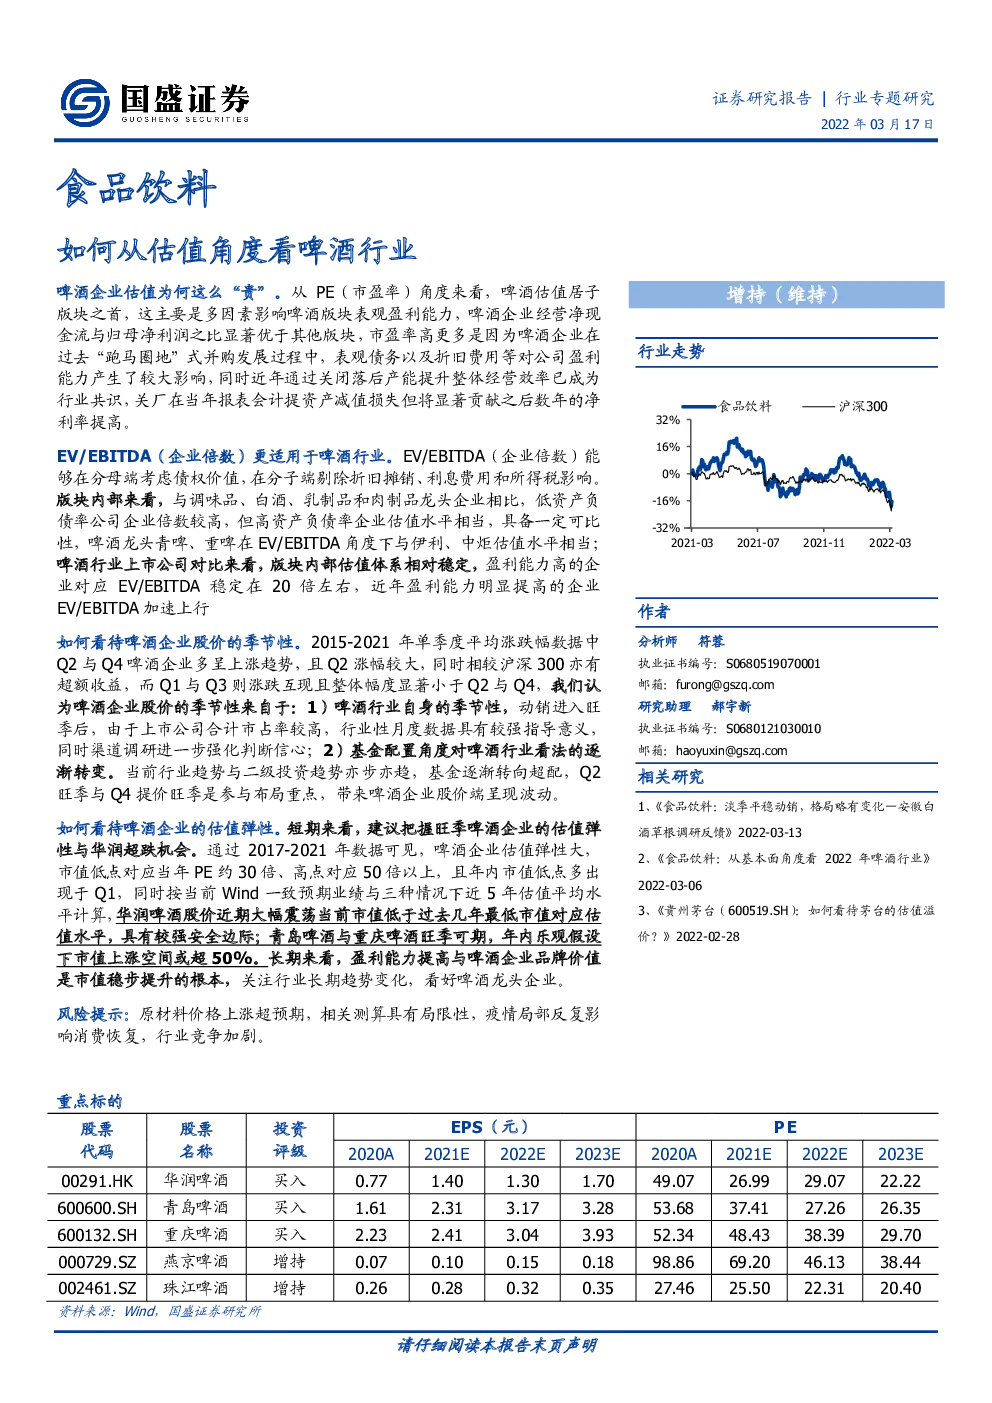
啤酒企业估值为何这么“贵”。从PE(市盈率)角度来看,啤酒估值居子版块之首,这主要是多因素影响啤酒版块表观盈利能力,啤酒企业经营净现金流与归母净利润之比显著优于其他版块,市盈率高更多是因为啤酒企业在过去“跑马圈地”式并购发展过程中,表观债务以及折旧费用等对公司盈利能力产生了较大影响,同时近年通过关闭落后产能提升整体经营效率已成为行业共识,关厂在当年报表会计提资产减值损失但将显著贡献之后数年的净利率提高。 EV/EBITDA(企业倍数)更适用于啤酒行业。EV/EBITDA(企业倍数)能够在分母端考虑债权价值,在分子端剔除折旧摊销、利息费用和所得税影响。 版块内部来看,与调味品、白酒、乳制品和肉制品龙头企业相比,低资产负债率公司企业倍数较高,但高资产负债率企业估值水平相当,具备一定可比性,啤酒龙头青啤、重啤在EV/EBITDA角度下与伊利、中炬估值水平相当; 啤酒行业上市公司对比来看,版块内部估值体系相对稳定,盈利能力高的企业对应EV/EBITDA稳定在20倍左右,近年盈利能力明显提高的企业EV/EBITDA加速上行 如何看待啤酒企业股价的季节性。2015-2021年单季度平均涨跌幅数据中Q2与Q4啤酒企业多呈上涨趋势,且Q2涨幅较大,同时相较沪深300亦有超额收益,而Q1与Q3则涨跌互现且整体幅度显著小于Q2与Q4,我们认为啤酒企业股价的季节性来自于:1)啤酒行业自身的季节性,动销进入旺季后,由于上市公司合计市占率较高,行业性月度数据具有较强指导意义,同时渠道调研进一步强化判断信心;2)基金配置角度对啤酒行业看法的逐渐转变。当前行业趋势与二级投资趋势亦步亦趋,基金逐渐转向超配,Q2旺季与Q4提价旺季是参与布局重点,带来啤酒企业股价端呈现波动。 如何看待啤酒企业的估值弹性。短期来看,建议把握旺季啤酒企业的估值弹性与华润超跌机会。通过2017-2021年数据可见,啤酒企业估值弹性大,市值低点对应当年PE约30倍、高点对应50倍以上,且年内市值低点多出现于Q1,同时按当前Wind一致预期业绩与三种情况下近5年估值平均水平计算,华润啤酒股价近期大幅震荡当前市值低于过去几年最低市值对应估值水平,具有较强安全边际;青岛啤酒与重庆啤酒旺季可期,年内乐观假设下市值上涨空间或超50%。长期来看,盈利能力提高与啤酒企业品牌价值是市值稳步提升的根本,关注行业长期趋势变化,看好啤酒龙头企业。 风险提示:原材料价格上涨超预期,相关测算具有局限性,疫情局部反复影响消费恢复,行业竞争加剧。 重点标的 股票代码 1、啤酒企业估值为何这么“贵” 从PE(市盈率)角度来看,啤酒估值居子版块之首。我们以申万食品饮料三级分类来看,啤酒当前2022/2023年预测PE分别为38/32,较白酒的33/27和食品饮料版块的31/26略“贵”。 图表1:申万食品饮料子行业2022与2023年预测PE 啤酒版块PE更高主要系多因素影响表观盈利能力。从现金流的角度来看,食品饮料企业销售收现与营收比近似且高于1,但从经营净现金流与归母净利润对比的角度来看,啤酒企业表现明显优于其他版块,我们认为这主要是因为啤酒企业在过去“跑马圈地”式并购发展过程中,表观债务以及折旧费用等对公司盈利能力产生了较大影响,同时近年通过关闭落后产能提升整体经营效率已成为行业共识,关厂在当年报表会计提资产减值损失但将显著贡献之后数年的净利率提高,所以多因素共同导致从市盈率角度来看,啤酒企业更“贵”。 图表2:各子版块经营现金流净额/归母净利润对比 图表3:啤酒版块资产负债率位居子版块第三 图表4:各子版块资本开支占折旧和摊销比(整体法) 图表5:各子版块折旧摊销费用占营收比 从产品的角度来看,啤酒相较于其他产品具有“低货值、高单位重量”的特点,与白酒、乳制品和调味品相比,啤酒规格大、单价低的特点非常明显, 图表6:啤酒、白酒、乳制品与调味品产品货值对比 当前啤酒行业盈利能力仍有提高空间。啤酒行业内部来看,降本增效在途中,龙头间呈现差距,从上市公司的角度来看,重庆啤酒与珠江啤酒公司销售净利率已超10%,而青啤与华润当前净利率仍处低位,据国家统计局数据,2020年中国规模以上啤酒企业营收1468.9亿元、实现利润133.9亿元,对应利润率为9.1%,据《中国酒业“十四五”发展指导意见》中提出,预计2025年中国啤酒行业利润率将提升至14.3%,利润CAGR高达14.9%;对标海外啤酒巨头,百威英博2019财年净利率高达15.2%,中国啤酒企业龙头净利率仍有较大提升空间,净利率提升的预期以及业绩增速快于收入增速的情况带动啤酒企业市盈率处于高位。 图表7:主要啤酒企业销售毛利率与毛销差对比 图表8:主要啤酒企业销售净利率对比 相较PE(市盈率)估值,EV/EBITDA(企业倍数)能够在分母端考虑债权价值,在分子端剔除折旧摊销、利息费用和所得税影响,计算公式为EV(企业价值)=总市值+有息负债-货币资金,EBITDA即息税折旧摊销前利润。版块内部来看,与调味品、白酒、乳制品和肉制品龙头企业相比,低资产负债率公司企业倍数较高,但高资产负债率企业估值水平相当,具备一定可比性,啤酒龙头青啤、重啤在EV/EBITDA角度下与伊利、中炬估值水平相当。 图表9:食品饮料子版块龙头EV/EBITDA与资产负债率对比 啤酒行业上市公司对比来看,我们采用年内日均市值来计算EV/EBITDA而非年末市值计算企业EV(注1:这会使得市值年内大幅波动的公司EV/EBTIDA与年末节点计算值相差较大,如重庆啤酒2020年初市值仅250亿、年末翻倍增长至576亿;注2:我们在计算2020与2021年重啤市值过程中,将少数股东损益一并纳入估值并进行调整),经计算发现,EBITDA占营收比在20%左右的高盈利能力啤酒企业,EV/EBITDA多集中于20倍附近,如2017-2020年的重庆啤酒和近年的珠江啤酒,EBITDA占营收比处于相对低位、但近年明显提高的企业EV/EBITDA估值多呈加速上涨趋势,如2018年以来的青岛啤酒,燕京啤酒近年盈利能力处于低位且相对稳定,EV/EBITDA角度估值亦相对稳定。 图表10:主要上市啤酒企业经调整EV/EBITDA对比(亿元) 2、如何看待啤酒企的估值弹性 啤酒企业股价存在明显季节性。我们选择主要上市啤酒企业,计算2015-2021年间的季度涨跌幅并取均值,可以看到7年单季度平均涨跌幅数据中Q2与Q4啤酒企业多呈上涨趋势,且Q2涨幅较大,同时相较沪深300亦有超额收益,而Q1与Q3则涨跌互现且整体幅度显著小于Q2与Q4,具体来看,在2015-2021年7年间,Q2青啤与华润均实现单季度收涨,珠啤和重啤有6年收涨,燕京则有4年实现上涨,啤酒龙头在Q2具有较强的上涨确定性。 图表11:2015-2021年各啤酒企业单季度平均涨跌幅 注:区间涨跌幅时间节点选择如下:Q1:1月1日至3月31日区间涨跌幅Q2:3月31日至6月30日区间涨跌幅Q3:6月30日至9月30日区间涨跌幅Q4:9月30日至12月31日区间涨跌幅 拆分啤酒企业股价的季节性,我们认为主要来自于两个方面: 1)啤酒行业自身的季节性,月度数据与调研提供印证。啤酒消费具有天然季节性,天气炎热带动水分摄入需求增加,啤酒酒精度相对较低、提供消费者水分摄入需求,所以Q2与Q3合计营收占全年收入的60%左右,而国家统计局与行业协会则定期公布啤酒经营情况,如月度啤酒产量、年度行业营收与利润数据等,考虑到中国当前CR5已高达92%,行业数据与主要上市公司数据具有较强关联性,叠加针对啤酒经销商的渠道调研等活动共同为旺季啤酒表现提供数据印证,进而带动股价涨跌幅出现季节性。 图表12:2021年各啤酒企业单季度营收占比 图表13:规模以上企业啤酒月度产量数据 2)基金配置角度对啤酒行业看法的逐渐转变。回顾啤酒企业过去的发展历程,相较以乳制品和调味品为代表的其他大众品行业,啤酒行业整体市占率在早年便处高位、今年不断提高的情况下,盈利能力近10年呈现先降后升的趋势,而乳制品与调味品则处于不断上行的阶段,主要是由于啤酒行业过去“跑马圈地”过程中形成了规模较大的啤酒企业与过剩产能,支撑企业推动价格战并坚持费用投入,最近几年“产品高端化”、“降本增效”和“利润导向”才成为行业主线。从基金配置角度来看,啤酒行业过去“有量无利”,收入不断提高但上市公司鲜有高业绩增速,随着行业经营导向转变与业绩端的提速,2018年以来基金配置意愿逐渐提升,2020Q4以来稳定处于超配状态,这也反映了二级市场对啤酒行业发展进入新阶段的认可,亦与产业变化亦步亦趋。在当前,考虑到对啤酒行业的认知具有渐进式的特点,基金配置节奏与啤酒消费旺季同步,Q2动销旺季与Q4提价旺季是参与布局重点,带来啤酒企业股价端呈现波动。 图表14:2016年以来各家啤酒企业销售净利率提升明显 图表15:啤酒、调味品和乳制品版块销售净利率对比 图表16:2018年以来基金加大对啤酒版块配置力度 短期来看,建议把握旺季啤酒企业的估值弹性与华润超跌机会。我们选择2017-2021共5年间青啤、华润和重啤的单日市值,同时拉取对应日期的当年、次年Wind一致预期归母净利润,计算对应PE,由以上计算数据可见: 1)啤酒企业年内估值弹性。在不考虑2020年流动性宽松带动估值中枢上移的情况,2019年、2020年最高与最低市值对应当年PE相差16、20倍,华润啤酒与重庆啤酒差距更大,从最高是指对应当年PE的角度来看,青岛啤酒/华润啤酒/重庆啤酒近五年平均为52/61/61倍,相较最低市值的27/31/33倍相差明显; 2)年内市值低点多出现于Q1,高点不定。通过统计数据可见,年内市值高点未有集中分布于单一季度的情况,但市值低点多分布于Q1,我们预计主要与股价催化因素较少(动销旺季尚未到来,Q4提价已充分反映)有关; 3)估值水平与业绩增速关联度较高。青岛啤酒近年来随着公司关厂提升运营效率以及员工持股计划释放公司活力,随着业绩端的加速,整体估值水平处于逐年上升趋势;重庆啤酒乌苏大单品崛起与资产注入完成后,估值水平一路走高,2020与2021年已较青啤与华润拉开明显差距。 图表17:青岛啤酒2017-2021年最高、最低和平均市值对应估值情况(亿元) 图表18:华润啤酒2017-2021年最高、最低和平均市值对应估值情况(亿元) 图表19:重庆啤酒2017-2021年最高、最低和平均市值对应估值情况(亿元) 结合上述复盘,我们将下列数据代入计算: 3家啤酒企业2022与2023年Wind一致预期业绩 近5年最高、平均和最低市值对应当年和次年PE的平均值3家啤酒企业3月16日收盘市值 由图表20的计算结果可见:华润啤酒股价近期大幅震荡带来十足安全边际,青岛啤酒与重庆啤酒旺季可期。3月4日华润啤酒收盘价为62.05元,随着外部环境剧烈变化引起港股整体大幅波动,3月16日华润收盘价46.55元,较3月4日下跌25%,短期超跌带来估值安全边际,按图表18中的最低市值对应估值水平计算,当前华润仍有10%安全边际,值得短期重视;青啤和重啤由于当前仍处淡季且国内局部疫情反复影响,估值亦具有性价比,较市值高点或有50%以上空间。 图表20:青岛啤酒、重庆啤酒、华润啤酒各种假设下市值弹性(亿元) 长期来看,关注盈利能力提高与啤酒企业品牌价值。2008-2016年间,A股主要啤酒企业业绩在2008年受金融危机与自然灾害影响结束高增态势、竞争加剧,提价难以传导、公司报表端业绩承压,对应股价表现差强人意;2016-2021年间,各家酒企业绩端复合增速普遍实现正增长,股价表现与业绩增速较为匹配,在行业进入新发展阶段后,酒企经营战略中以利润为导向,二级市场涨跌幅也以业绩为对标,长期来看,业绩增长是啤酒企业股价上涨的根本动力,我们认为长期视角下啤酒行业竞争趋缓、格局向好,啤酒龙头企业未来持续通过产品高端化、提高经营效率等手段实现业绩稳定增长,同时品牌价值在高端化竞