事件点评:经营靓丽,成长依旧
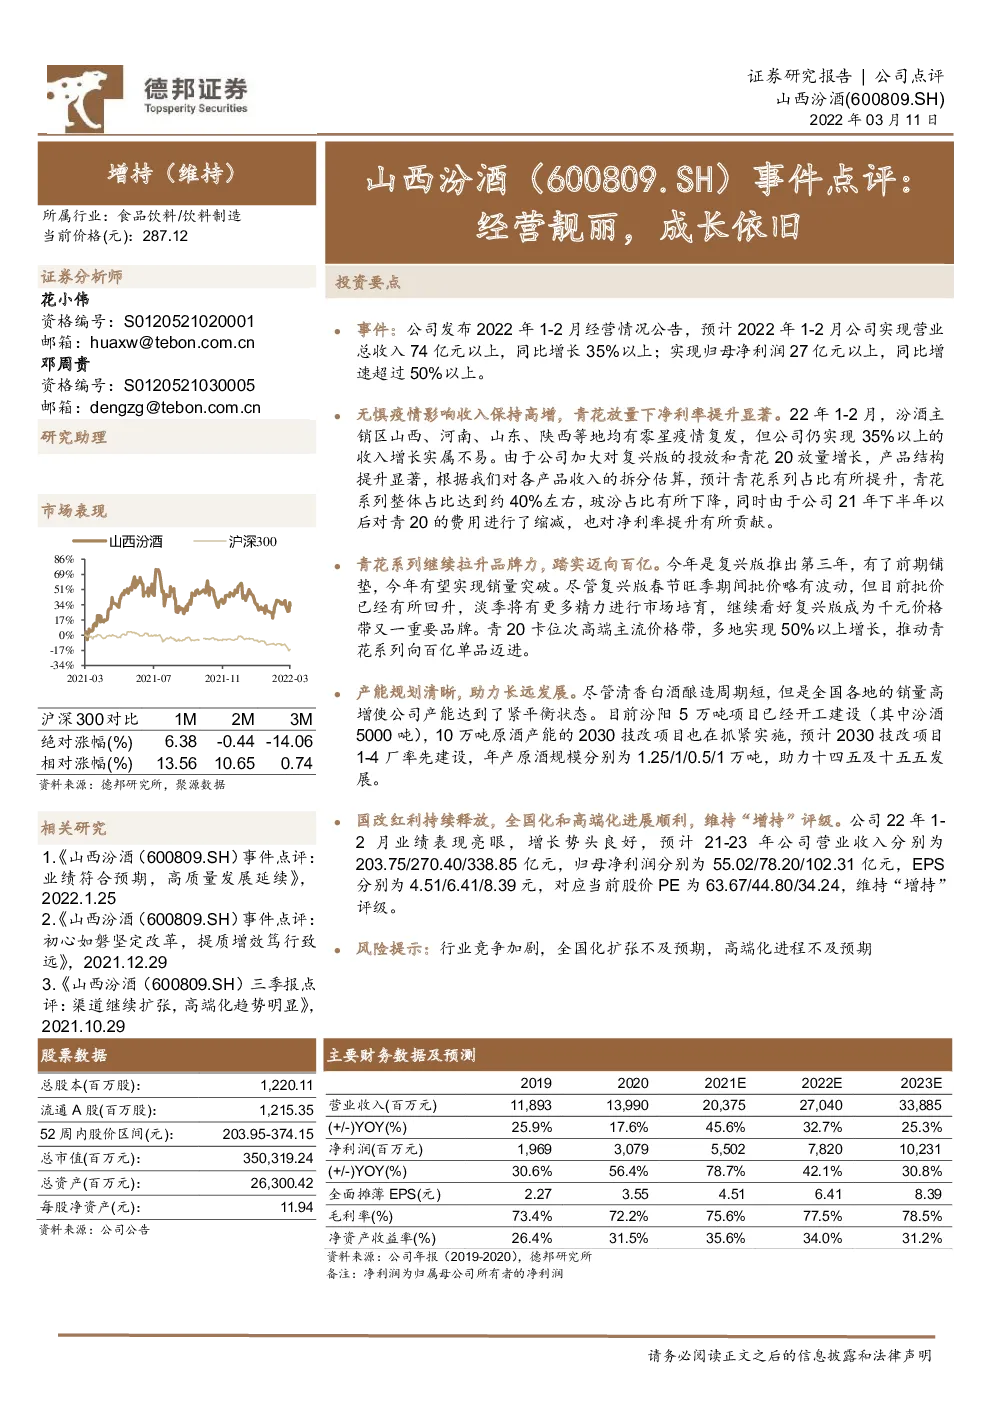
事件:公司发布2022年1-2月经营情况公告,预计2022年1-2月公司实现营业总收入74亿元以上,同比增长35%以上;实现归母净利润27亿元以上,同比增速超过50%以上。 无惧疫情影响收入保持高增,青花放量下净利率提升显著。22年1-2月,汾酒主销区山西、河南、山东、陕西等地均有零星疫情复发,但公司仍实现35%以上的收入增长实属不易。由于公司加大对复兴版的投放和青花20放量增长,产品结构提升显著,根据我们对各产品收入的拆分估算,预计青花系列占比有所提升,青花系列整体占比达到约40%左右,玻汾占比有所下降,同时由于公司21年下半年以后对青20的费用进行了缩减,也对净利率提升有所贡献。 青花系列继续拉升品牌力,踏实迈向百亿。今年是复兴版推出第三年,有了前期铺垫,今年有望实现销量突破。尽管复兴版春节旺季期间批价略有波动,但目前批价已经有所回升,淡季将有更多精力进行市场培育,继续看好复兴版成为千元价格带又一重要品牌。青20卡位次高端主流价格带,多地实现50%以上增长,推动青花系列向百亿单品迈进。 产能规划清晰,助力长远发展。尽管清香白酒酿造周期短,但是全国各地的销量高增使公司产能达到了紧平衡状态。目前汾阳5万吨项目已经开工建设(其中汾酒5000吨),10万吨原酒产能的2030技改项目也在抓紧实施,预计2030技改项目1-4厂率先建设,年产原酒规模分别为1.25/1/0.5/1万吨,助力十四五及十五五发展。 国改红利持续释放,全国化和高端化进展顺利,维持“增持”评级。公司22年1-2月业绩表现亮眼 , 增长势头良好 ,预计21-23年公司营业收入分别为203.75/270.40/338.85亿元,归母净利润分别为55.02/78.20/102.31亿元,EPS分别为4.51/6.41/8.39元,对应当前股价PE为63.67/44.80/34.24,维持“增持”评级。 风险提示:行业竞争加剧,全国化扩张不及预期,高端化进程不及预期 经营数据拆分 表1:山西汾酒累计利润数据拆分 表2:山西汾酒单季度利润数据拆分 表3:山西汾酒分产品单季度拆分 表4:山西汾酒分渠道单季度拆分 表5:山西汾酒分地区单季度拆分 财务报表分析和预测