2021年业绩快报点评:业绩表现优异
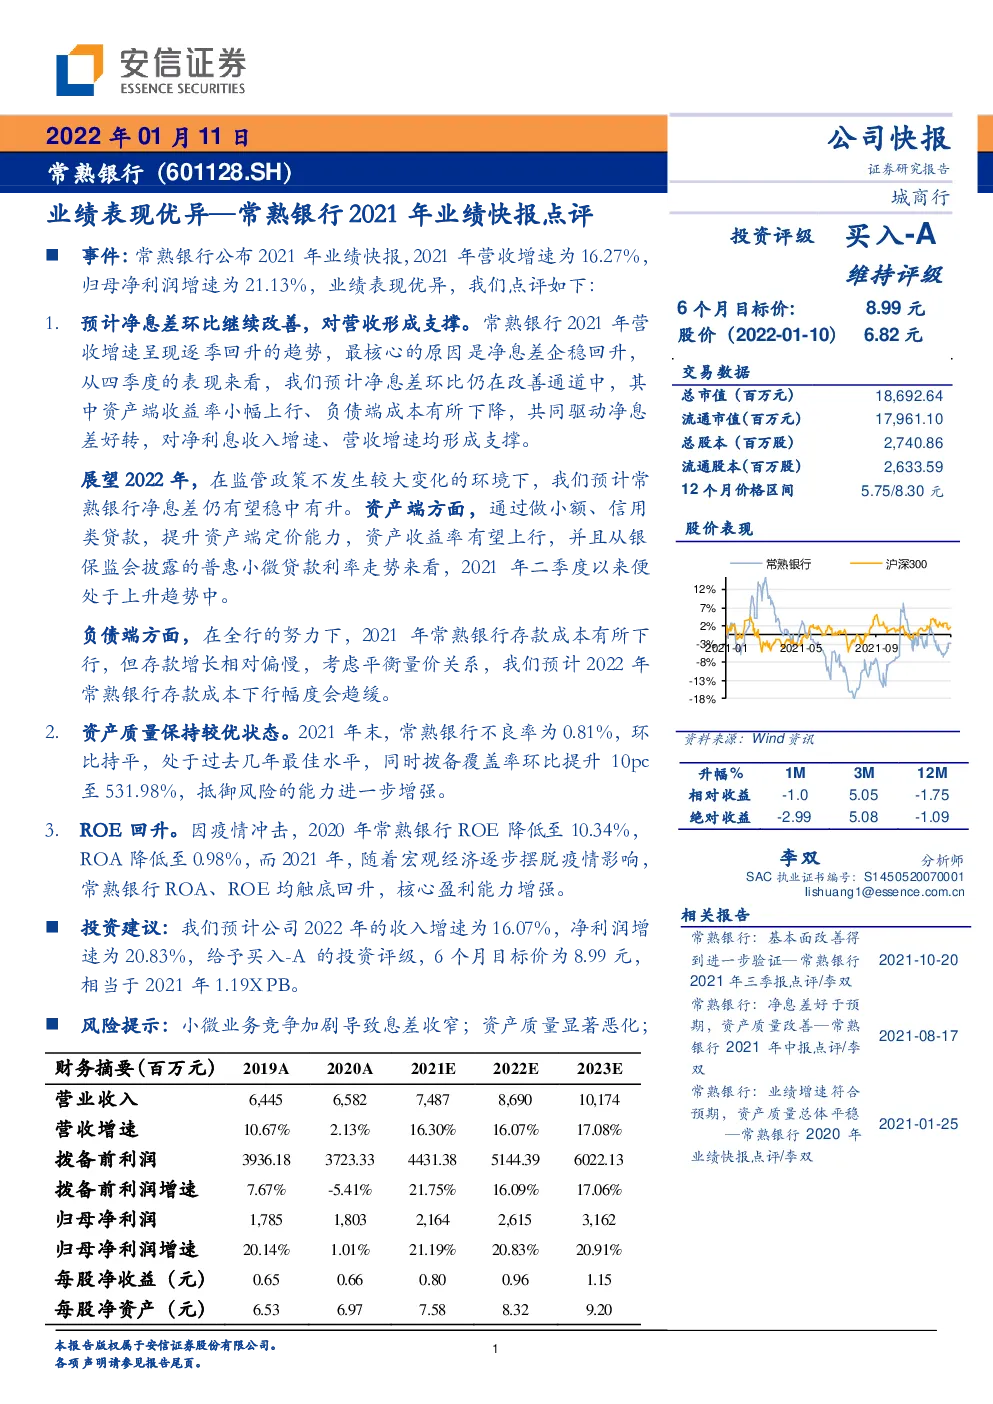
事件:常熟银行公布2021年业绩快报,2021年营收增速为16.27%,归母净利润增速为21.13%,业绩表现优异,我们点评如下: 1.预计净息差环比继续改善,对营收形成支撑。常熟银行2021年营收增速呈现逐季回升的趋势,最核心的原因是净息差企稳回升,从四季度的表现来看,我们预计净息差环比仍在改善通道中,其中资产端收益率小幅上行、负债端成本有所下降,共同驱动净息差好转,对净利息收入增速、营收增速均形成支撑。 展望2022年,在监管政策不发生较大变化的环境下,我们预计常熟银行净息差仍有望稳中有升。资产端方面,通过做小额、信用类贷款,提升资产端定价能力,资产收益率有望上行,并且从银保监会披露的普惠小微贷款利率走势来看,2021年二季度以来便处于上升趋势中。 负债端方面,在全行的努力下,2021年常熟银行存款成本有所下行,但存款增长相对偏慢,考虑平衡量价关系,我们预计2022年常熟银行存款成本下行幅度会趋缓。 2.资产质量保持较优状态。2021年末,常熟银行不良率为0.81%,环比持平,处于过去几年最佳水平,同时拨备覆盖率环比提升10pc至531.98%,抵御风险的能力进一步增强。 3.ROE回升。因疫情冲击,2020年常熟银行ROE降低至10.34%,ROA降低至0.98%,而2021年,随着宏观经济逐步摆脱疫情影响,常熟银行ROA、ROE均触底回升,核心盈利能力增强。 投资建议:我们预计公司2022年的收入增速为16.07%,净利润增速为20.83%,给予买入-A的投资评级,6个月目标价为8.99元,相当于2021年1.19X PB。 风险提示:小微业务竞争加剧导致息差收窄;资产质量显著恶化; 财务数据预测及估值数据汇总 2019A 2020A 2021E 2022E 2023E 2019A 2020A 2021E 2022E 2023E 财务预测 财务预测业绩增长 利润表 资产负债表