猜你想问
A800和PRO6000租赁价格下调的原因是什么?
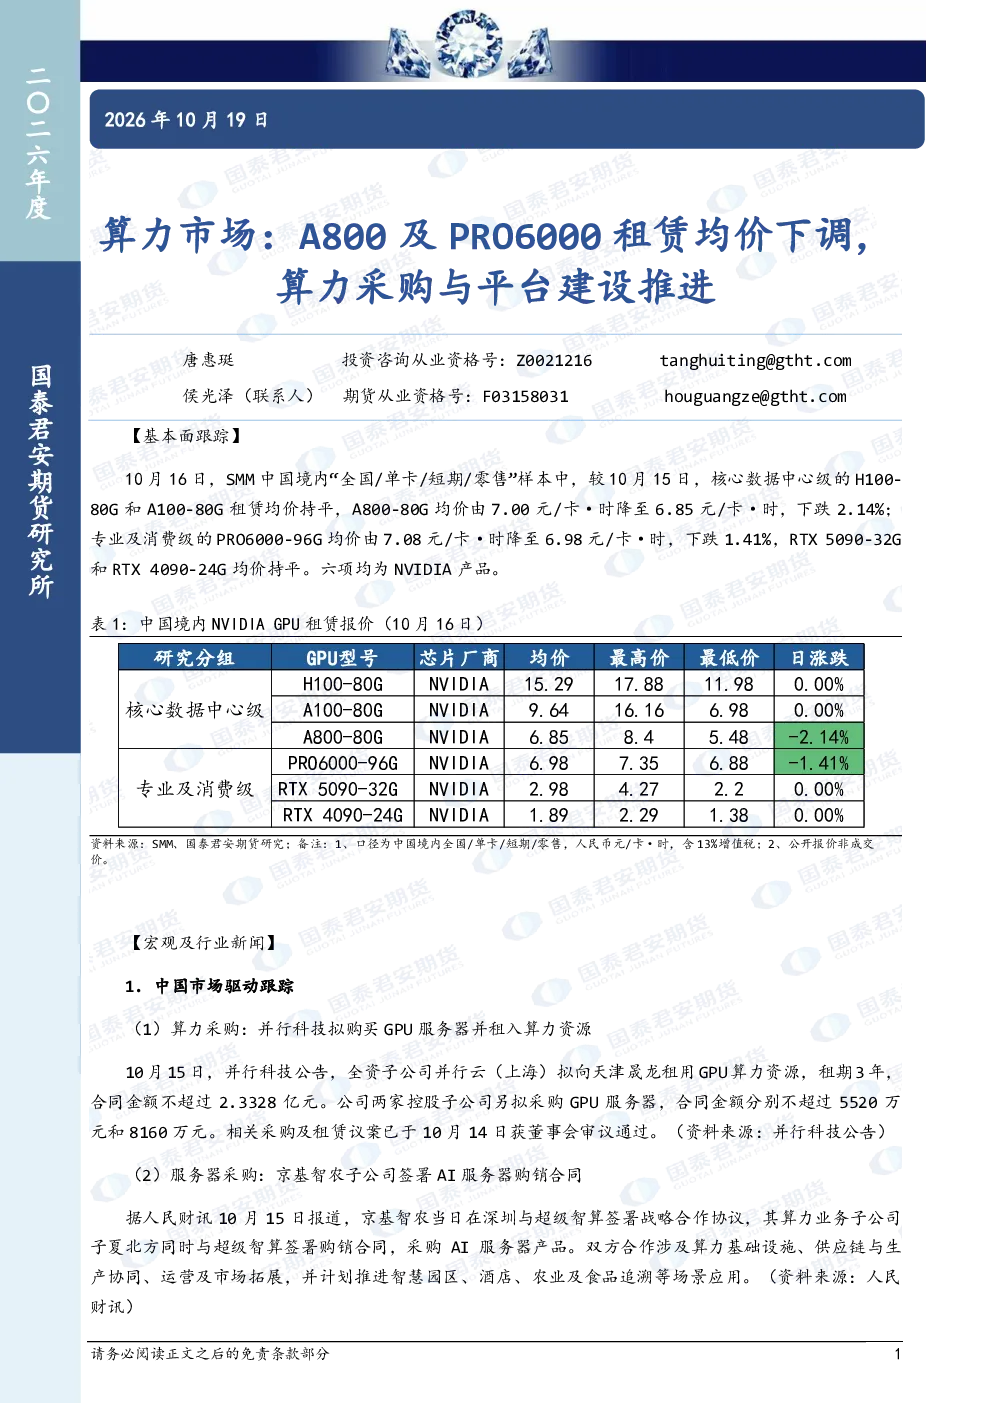
根据10月16日的数据,中国数据中心级GPU租赁价格显示A800-80G均价下跌2.14%至6.85元/卡·时,专业及消费级的PRO6000-96G均价下跌1.41%至6.98元/卡·时。这可能与市场供需关系变化、技术迭代周期或供应链调整有关。核心数据中心级的H100-80G和A100-80G租赁均价持平,表明不同产品线受市场影响存在差异。整体来看,NVIDIA产品仍是市场主流,价格波动需结合具体应用场景和采购策略分析。
当前算力采购市场有哪些主要动态?
近期中国市场在算力采购方面呈现积极态势。例如,并行科技计划租用GPU算力资源3年,合同金额不超过2.3328亿元,同时采购GPU服务器,总金额不超过1.368亿元。此外,京基智农子公司与超级智算签署AI服务器购销合同,显示企业对算力基础设施建设的持续投入。这些动态反映出AI应用场景的拓展和算力需求的增长,为相关产业链企业带来发展机遇。
报告对算力行业发展趋势的分析重点是什么?
报告关注算力行业发展趋势,特别是数据中心级GPU租赁价格变化对市场的影响。核心数据中心级产品价格稳定,而专业及消费级产品价格下调,暗示不同应用领域对算力的需求差异。同时,福州鼓楼词元运营平台上线132个模型产品,涵盖Seedance、Qwen等,显示AI模型服务生态的丰富化。国际市场方面,Pure DC伦敦北部数据中心园区建设进展,表明全球AI算力布局持续优化。
当前算力市场现状如何判断?
当前算力市场呈现结构性分化特征。一方面,中国数据中心级GPU租赁价格整体稳定,但A800和PRO6000等型号价格出现下调,反映出市场竞争加剧和成本优化需求。另一方面,企业算力采购行为活跃,如并行科技和京基智农的合同签署,显示AI应用对算力的实际需求强劲。此外,AI模型服务平台的涌现,如福州鼓楼词元平台,也表明算力服务模式创新活跃。
研报提示的主要风险有哪些?
本报告提示的主要风险包括市场波动风险和供应链风险。GPU租赁价格虽整体稳定,但部分型号价格下调可能影响相关服务商盈利能力。同时,算力基础设施建设依赖半导体等上游供应链,地缘政治或技术瓶颈可能带来不确定性。此外,AI算力需求增长迅速,但算力资源分布不均可能导致区域性能差异,需关注资源调配效率问题。投资者需结合市场变化和政策导向综合判断。