猜你想问
9月社融数据的主要变化是什么?
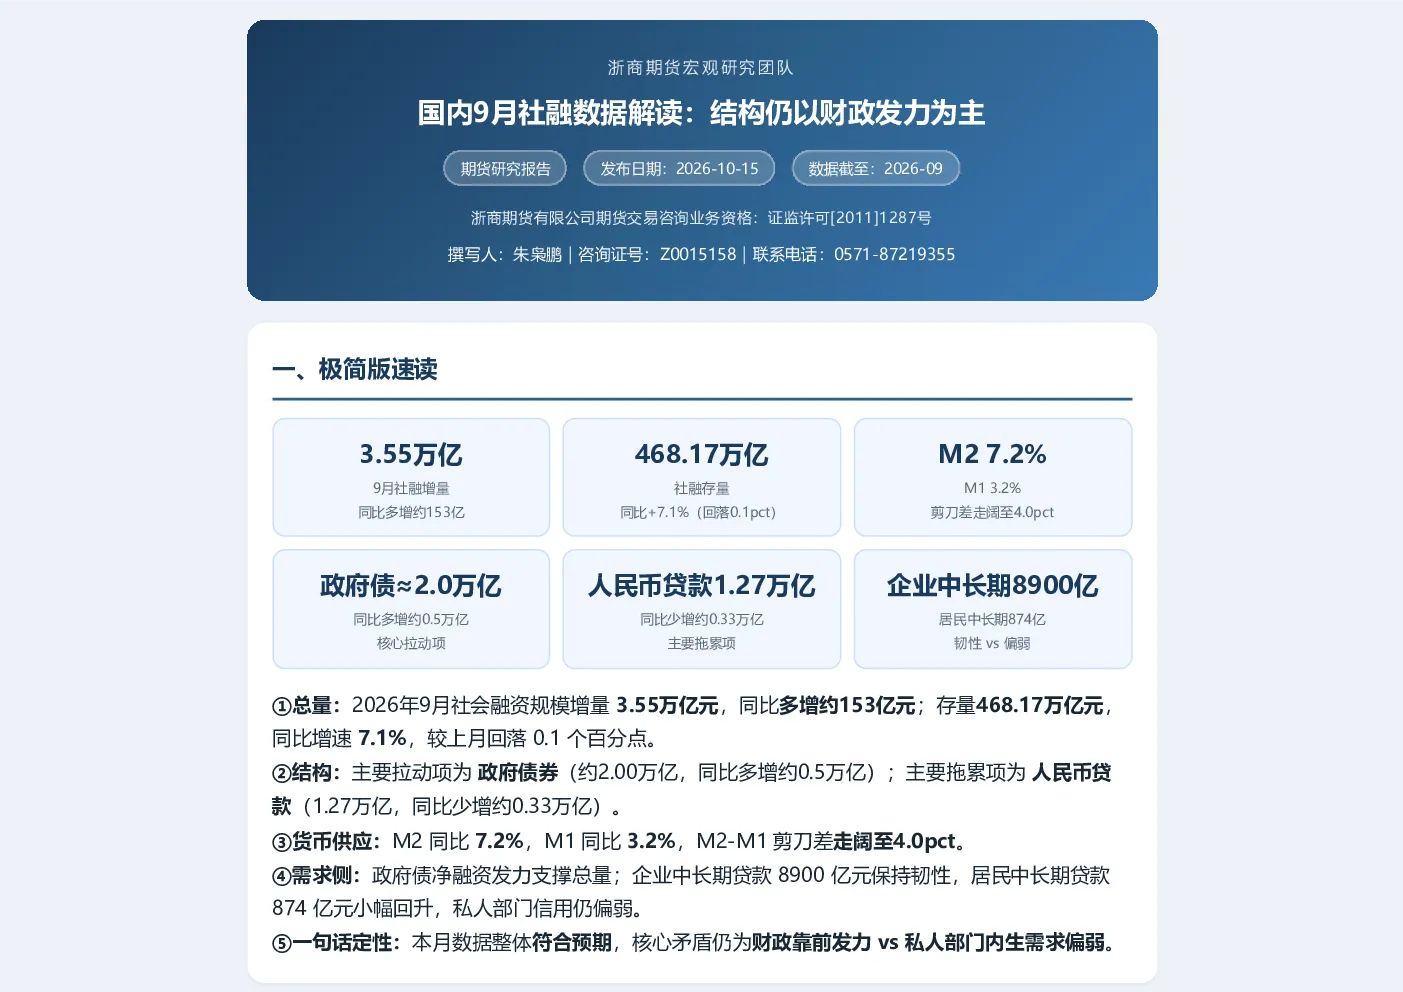
2026年9月社会融资规模增量3.55万亿元,同比多增153亿元;存量468.17万亿元,同比增速7.1%,较上月回落0.1个百分点。主要拉动项为政府债券(约2.00万亿,同比多增约0.5万亿),占社融增量约56%;主要拖累项为人民币贷款(1.27万亿,同比少增约0.33万亿)。政府债券净融资约2.00万亿元,同比多增约0.50万亿元,为年内高位;人民币贷款同比少增约0.21万亿元;企业中长期贷款8900亿元保持韧性,居民中长期贷款874亿元小幅回升,私人部门信用仍偏弱。
9月社融数据对经济有何影响?
M2同比7.2%,连续回落,反映信贷投放对货币创造的拉动减弱、财政存款投放对冲力度有限;M1同比3.2%,显示企业活期存款增速放缓,企业投资与扩产意愿偏谨慎;M2-M1剪刀差走阔至4.0pct,资金淤积于定期存款,经济内生动能偏弱。社融存量同比增长7.1%(较8月回落1.6pct),仍高于名义GDP增速。总量方面,财政发力支撑社融总量,但信用扩张动能偏弱;结构方面,政府债同比多增是核心亮点,企业中长期贷款维持韧性,居民中长期贷款回升偏弱,私人部门信用扩张缓慢。
9月社融数据反映的行业趋势是什么?
政府债券同比多增是核心亮点,显示财政政策在当前经济环境下的重要性。企业中长期贷款保持韧性,表明制造业投资仍有一定支撑,但企业投资意愿整体偏谨慎。居民中长期贷款小幅回升,但私人部门信用扩张缓慢,反映消费需求恢复仍不均衡。M2-M1剪刀差走阔,资金淤积于定期存款,经济内生动能偏弱,需关注后续消费和投资能否形成内生动力。
当前市场对9月社融数据的判断是什么?
总量方面,财政发力支撑社融总量,但信用扩张动能偏弱,核心矛盾为财政靠前发力与私人部门不接棒。结构方面,政府债同比多增是核心亮点,企业中长期贷款维持韧性,居民中长期贷款回升偏弱,私人部门信用扩张缓慢。M2同比连续回落,M1增速放缓,显示经济内生动能偏弱,企业投资与扩产意愿偏谨慎。社融存量增速回落,但仍高于名义GDP增速,反映经济修复基础尚不牢固。
9月社融数据存在哪些风险提示?
核心矛盾为财政靠前发力与私人部门不接棒,需关注后续私人部门信用能否有效扩张。货币政策需维持宽松,财政需持续加快支出进度,以支撑经济内生动能。M2-M1剪刀差走阔,资金淤积于定期存款,可能引发金融风险隐患,需关注资金使用效率。政府债发行节奏、地产销售企稳、企业中长期贷款回升是后续关键关注点,这些因素将直接影响经济修复进程和社融结构变化。