猜你想问
9月卡车出口数据具体表现如何?
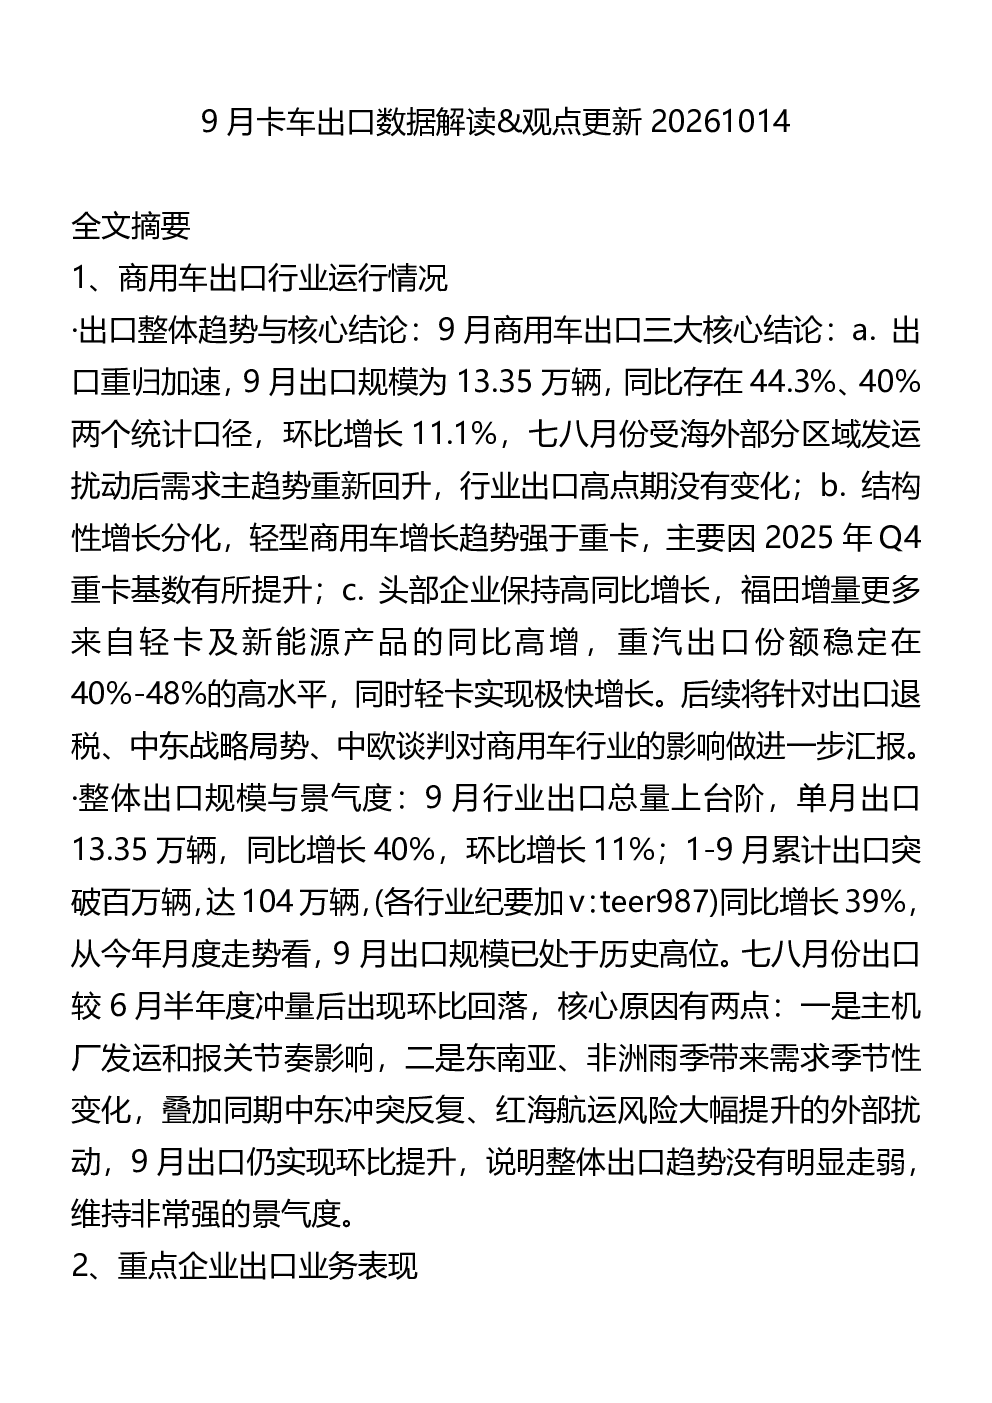
9月卡车出口规模达13.35万辆,同比增长44.3%,环比增长11.1%,1-9月累计出口104万辆,同比增长39%。9月出口规模创历史新高,显示整体趋势未走弱,景气度高。结构性增长分化明显,轻卡增长强于重卡,头部企业出口表现亮眼,福田汽车增量主要来自轻卡及新能源产品。
商用车出口行业未来发展趋势是什么?
商用车出口行业未来发展趋势呈现结构性分化,轻卡和新能源车型增长强劲。出口退税调整影响有限,因出口以传统能源车型为主,但新能源占比提升或引发抢装效应。中东局势短期扰动供应链,长期看战争或拉动重卡需求。非洲、东南亚竞争格局和产品性价比优势可传导涨价,支撑出口景气度。
报告重点分析了哪些企业?
报告重点分析了头部企业中国重汽和福田汽车的出口业务表现。中国重汽9月出口2.17万辆,同比增长34%,1-9月累计17.62万辆,同比增长99.5%。重卡为绝对主力,轻微卡增速亮眼。福田汽车9月出口1.88万辆,同比增长39%,1-9月累计16.8万辆,同比增长43.6%。各产品线稳健增长,新能源出口亮眼,9月出口914台,同比增长470%。
当前商用车出口市场现状如何?
当前商用车出口市场呈现景气度高、结构性增长分化的特点。9月出口量创历史新高,需求主趋势回升。轻卡和新能源车型增长强劲,头部企业出口表现亮眼。出口退税调整影响有限,因出口以传统能源车型为主。中东局势短期扰动供应链,但长期看战争或拉动重卡需求。
商用车出口存在哪些风险提示?
商用车出口存在的主要风险包括中东局势扰动供应链,霍尔木兹海峡通行受限导致航运保险成本上升,短期交付扰动。出口退税调整虽影响有限,但新能源占比提升或引发抢装效应。人民币升值对出口企业收入和毛利率产生略微影响,但企业汇兑控制能力较强。
你可能感兴趣
261014-国金汽车 每日晨会系列第108期9月卡车出口数据解读观点更新
未知机构2026-10-15
国金证券 国金汽车 每日晨会系列第108期9月卡车出口数据解读 观点更新
未知机构2026-10-14
国金汽车 每日晨会系列第108期9月卡车出口数据解读观点更新
未知机构2026-10-14
国金证券 国金汽车 每日晨会系列第106期8月卡车出口数据解读 观点更新
未知机构2026-09-16
国金汽车 每日晨会系列第106期8月卡车出口数据解读观点更新
未知机构2026-09-16
国四卡车以旧换新解读及重卡观点更新20250108
未知机构2025-01-08
国投证券 家电9月数据解读及观点更新
未知机构2026-09-28
国投证券家电 家电9月数据解读及观点更新
未知机构2026-09-28
国金汽车晨会93期:7月卡车内外销数据解读与投资观点
未知机构2026-08-13
CJ关于电力行业投资观点更新20261014
未知机构2026-10-14