猜你想问
这份研报主要分析了什么内容?
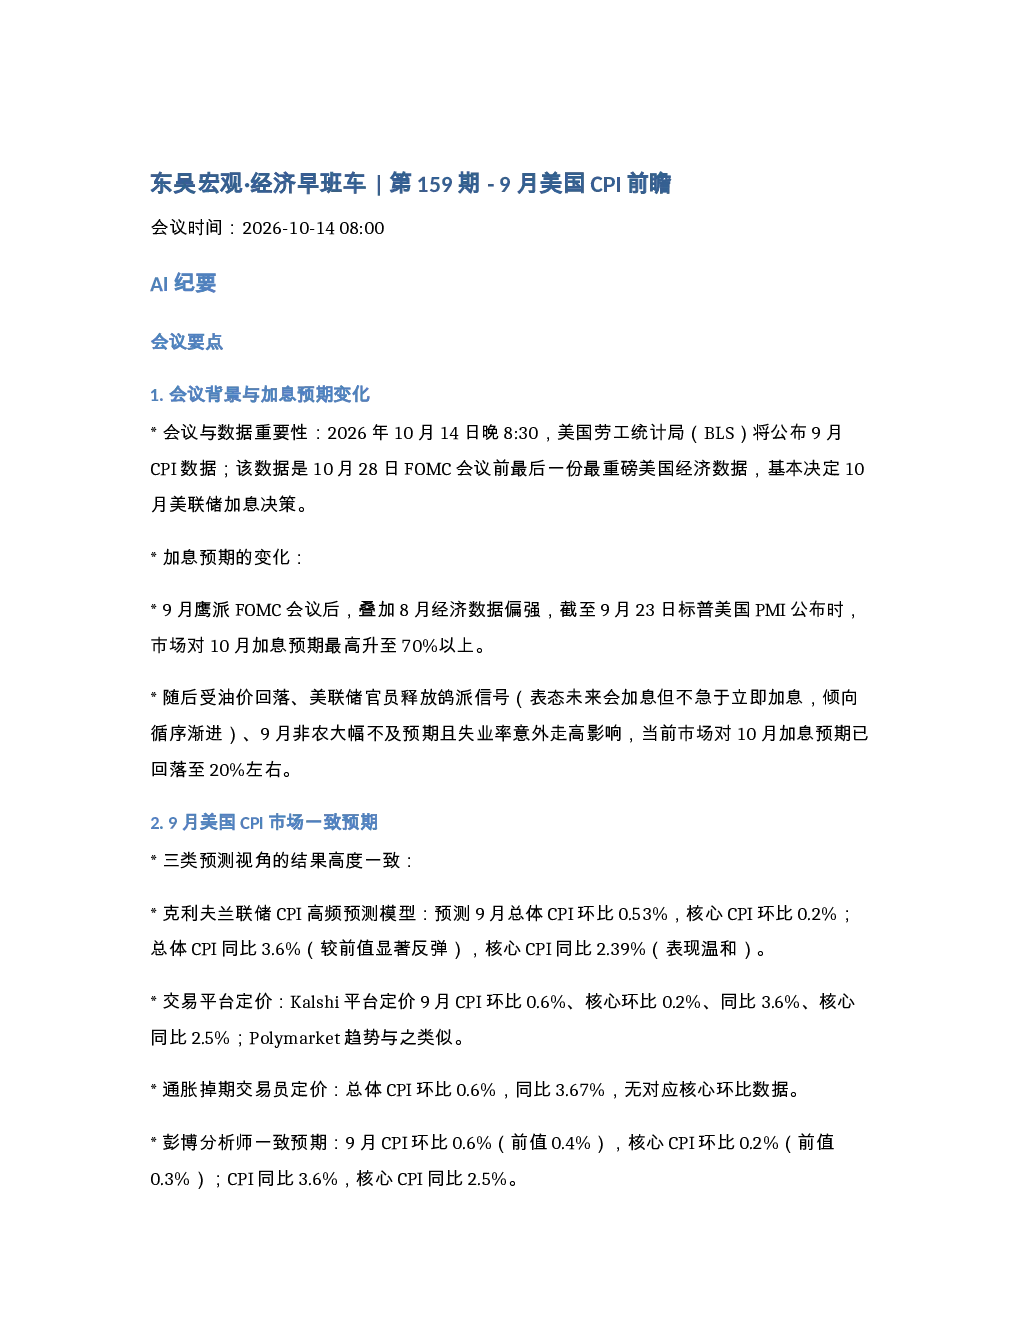
这份研报主要分析了9月美国CPI数据及其对美联储加息决策的影响。报告详细解读了市场对9月CPI的一致预期,包括总体CPI和核心CPI的环比与同比数据,并分析了这些预期的形成原因。同时,报告还探讨了核心CPI预期温和的原因,如8月数据的低基数效应和9月CPI分项领先指标信号。此外,研报还评估了通胀趋势与美联储政策的核心风险,包括短期美伊冲突升级风险和中长期中东局势与油价反复带来的不确定性。最后,报告提出了相应的投资策略指引,建议投资者在10月保持谨慎,并在11月3日中期选举结果公布后进行右侧交易判断。
美国CPI数据对美联储加息决策有何影响?
美国CPI数据对美联储加息决策具有重要影响。根据报告,9月CPI数据将直接决定10月美联储的加息决策。市场加息预期在9月鹰派FOMC会议后曾升至70%以上,但受油价回落、美联储鸽派信号、9月非农数据不及预期等因素影响,当前市场加息预期已回落至20%左右。报告指出,若9月CPI数据高于市场预期,美联储可能提前加息;反之,则可能维持当前利率水平。因此,CPI数据成为市场关注的焦点,其变化将直接影响市场对美联储政策的预期和后续经济走势的判断。
报告如何看待9月美国CPI的市场预期?
报告显示,市场对9月美国CPI的一致预期显示总体CPI环比将受油价上涨影响显著反弹至0.6%左右,核心CPI环比则维持0.2%的温和水平。这一预期基于三类预测视角的结果高度一致,包括克利夫兰联储CPI高频预测模型、交易平台定价(Kalshi、Polymarket)和彭博分析师一致预期。报告分析指出,总体CPI环比反弹主要受油价上涨影响,而核心CPI环比维持温和则得益于8月数据的低基数效应和9月CPI分项领先指标信号的下行趋势。这些预期为市场提供了重要的参考依据,有助于投资者理解未来通胀走势。
报告中提到了哪些核心风险因素?
报告中提到了多个核心风险因素。短期内,美伊冲突升级风险是主要关注点。若冲突升级导致油价再度冲高且居高不下,美联储可能提前加息。此外,全球供应链压力指数显著上行可能给核心商品带来上行压力,进一步加剧通胀风险。中长期来看,中东局势和油价的反复波动将削弱高油价的基数效应,通胀扩散风险加大,可能导致美联储在2027年因上行风险进行更多加息。这些风险因素需要投资者密切关注,以便及时调整投资策略。
研报对投资者的策略建议是什么?
研报对投资者的策略建议是保持谨慎,并建议在11月3日中期选举结果公布后进行右侧交易判断。报告指出,由于10月地缘风险维持高位,市场风险偏好受到压制,因此10月整体需保持谨慎。投资者应密切关注9月CPI数据发布后的市场反应,以及中期选举结果对政策环境的影响。在选举结果公布前,不宜进行过于激进的交易,待市场方向明确后再行决策。这种策略有助于降低投资风险,把握市场机会。