猜你想问
这份研报主要分析了什么内容?
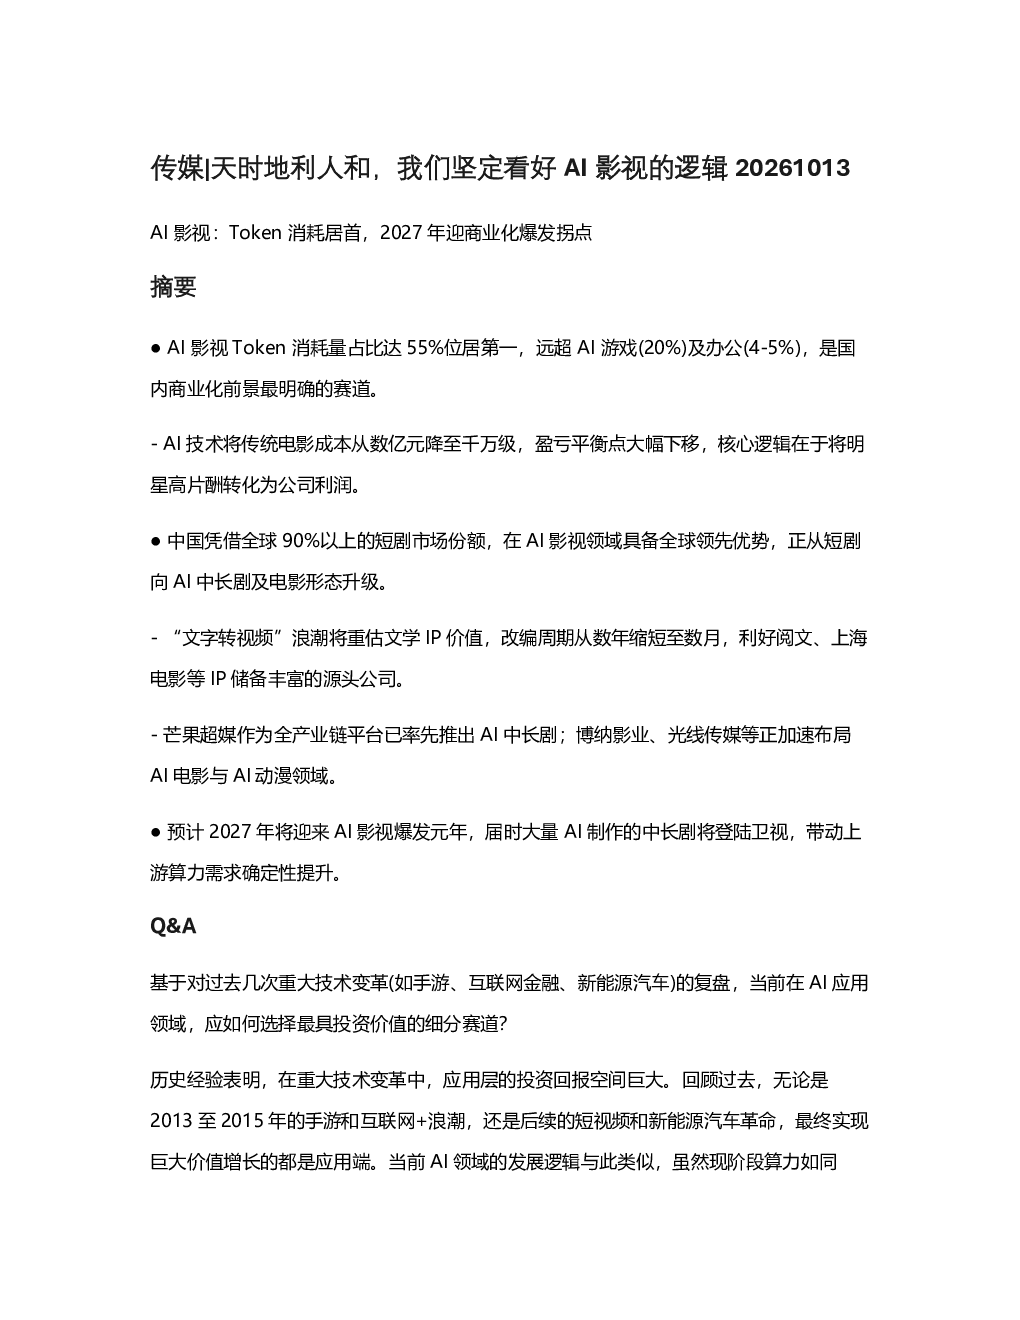
这份研报主要分析了AI影视领域的商业化前景和投资逻辑。报告指出AI影视Token消耗量占比达55%,位居所有AI应用领域之首,是国内商业化前景最明确的赛道。AI技术将传统电影成本从数亿元降至千万级,核心逻辑在于将明星高片酬转化为公司利润。报告还探讨了AI影视在中国的发展优势、产业链各环节的投资机会以及未来发展趋势。
AI影视赛道的发展趋势如何?
AI影视赛道正从短剧向AI中长剧和AI电影形态升级。中国凭借全球90%以上的短剧市场份额,在AI影视领域具备全球领先优势。未来趋势是利用AI制作更具深度和品牌价值的内容,预计2027年开始,大量AI制作的中长剧将登陆卫视。“文字转视频”浪潮将极大拓宽内容来源,IP价值将得到重估,如《百年孤独》、《明朝那些事》等文学作品可能快速转化为AI视频。
报告中重点分析了哪些方向?
报告重点分析了AI影视的应用层投资价值、中国AI影视产业的全球领先优势以及产业链各环节的投资机会。AI应用领域的投资价值主要体现在应用层,AI影视Token消耗量占比最高(55%),远超AT营销、AICoding、AI办公和AI游戏。报告还详细分析了全产业链平台型公司(如芒果超媒)、IP源头公司(如上海电影、阅文集团)以及内容制作公司(如光线传媒、慈文传媒、博纳影业)的投资机会。
当前AI影视市场的现状如何?
当前AI影视市场呈现中国在全球领先、商业化前景明确的态势。中国凭借90%以上的短剧市场份额,为AI影视技术提供了广阔的应用场景。AI技术显著降低了影视制作成本、缩短了周期,提升了盈利能力。例如AI电影成本可能降至1000多万元,票房3000万元即可盈利。行业普遍积极拥抱AI,预计2027年将迎来AI影视爆发元年,大量AI制作的中长剧将登陆卫视,带动上游算力需求确定性提升。
研报中提示了哪些风险?
研报中提示的风险主要集中在技术落地和市场竞争方面。虽然AI影视商业化前景明确,但技术仍需持续迭代优化,以应对内容质量和创意性的挑战。此外,AI影视赛道吸引了众多参与者,未来市场竞争可能加剧,可能影响行业整体盈利能力。同时,AI影视的发展也依赖于上游算力资源的稳定供应,算力成本和供应稳定性可能带来潜在风险。