猜你想问
润邦股份2025年业绩下滑的原因是什么?
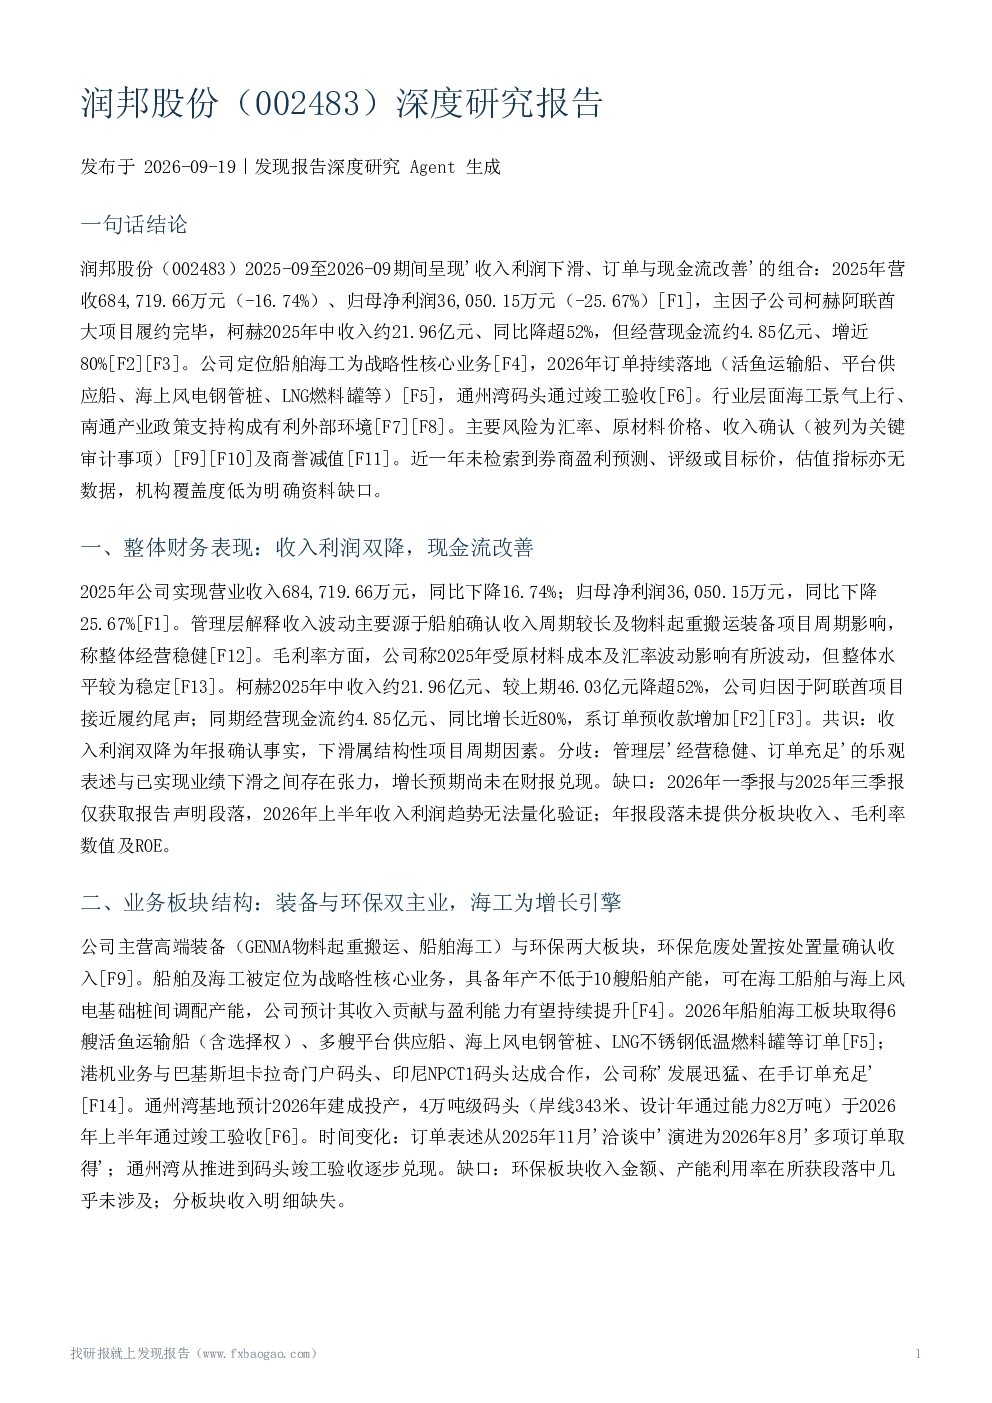
2025年润邦股份营收684.72亿元(-16.74%),归母净利润36.05亿元(-25.67%),呈现收入利润双降。主要下滑原因包括柯赫阿联酋项目履约完毕及船舶收入确认周期。尽管如此,公司经营现金流改善至约4.85亿元,同比增长近80%,管理层表示整体经营稳健。下滑主要源于柯赫阿联酋项目履约完毕及船舶收入确认周期,管理层称整体经营稳健。
润邦股份的主营业务板块有哪些?
润邦股份主营高端装备(GENMA、船舶海工)与环保两大板块。船舶海工为战略性核心业务,2026年订单持续落地,包括活鱼运输船、平台供应船、海上风电钢管桩等,通州湾码头通过竣工验收。环保板块收入及产能利用率未披露。公司具备双品牌布局、年产不低于10艘船舶的产能及国际化销售网络。
船舶海工行业的发展趋势如何?
海工行业景气度上行,全球FPSO订单加速。南通产业政策支持,目标2027年产业规模超2500亿元,构成有利外部环境。全球船舶海工市场受多种因素影响,但整体呈现增长趋势。南通产业政策支持,目标2027年产业规模超2500亿元,构成有利外部环境。
润邦股份的市场竞争地位如何?
润邦股份具备双品牌布局、年产不低于10艘船舶的产能及国际化销售网络。港机业务发展迅猛,但竞争优势主要为管理层单方陈述,缺乏独立验证。公司具备双品牌布局、年产不低于10艘船舶的产能及国际化销售网络。港机业务发展迅猛,但竞争优势主要为管理层单方陈述,缺乏独立验证。
润邦股份面临哪些主要风险?
润邦股份面临汇率风险、原材料价格风险、收入确认风险、商誉减值风险、柯赫收入下滑风险。汇率波动可能影响公司出口业务,原材料价格波动可能增加生产成本。收入确认风险主要源于船舶收入确认周期,商誉减值风险需关注柯赫业务未来发展。柯赫收入下滑风险需关注柯赫业务未来发展。
你可能感兴趣
002483 润邦股份 002483润邦股份投资者关系管理信息
未知机构2026-08-28
开润股份(300577)深度研究报告
发现报告2026-09-23
川润股份(002272)深度研究报告
发现报告2026-09-18
恒润股份(603985)深度研究报告
发现报告2026-09-30
润丰股份(301035)深度研究报告
发现报告2026-10-05
润本股份(603193)深度研究报告
发现报告2026-10-10
常润股份(603201)深度研究报告
发现报告2026-10-07
润都股份(002923)深度研究报告
发现报告2026-09-21
方邦股份(688020)深度研究报告
发现报告2026-10-01
亚邦股份(603188)深度研究报告
发现报告2026-09-27