猜你想问
中威电子的深度研究报告主要分析了哪些内容?
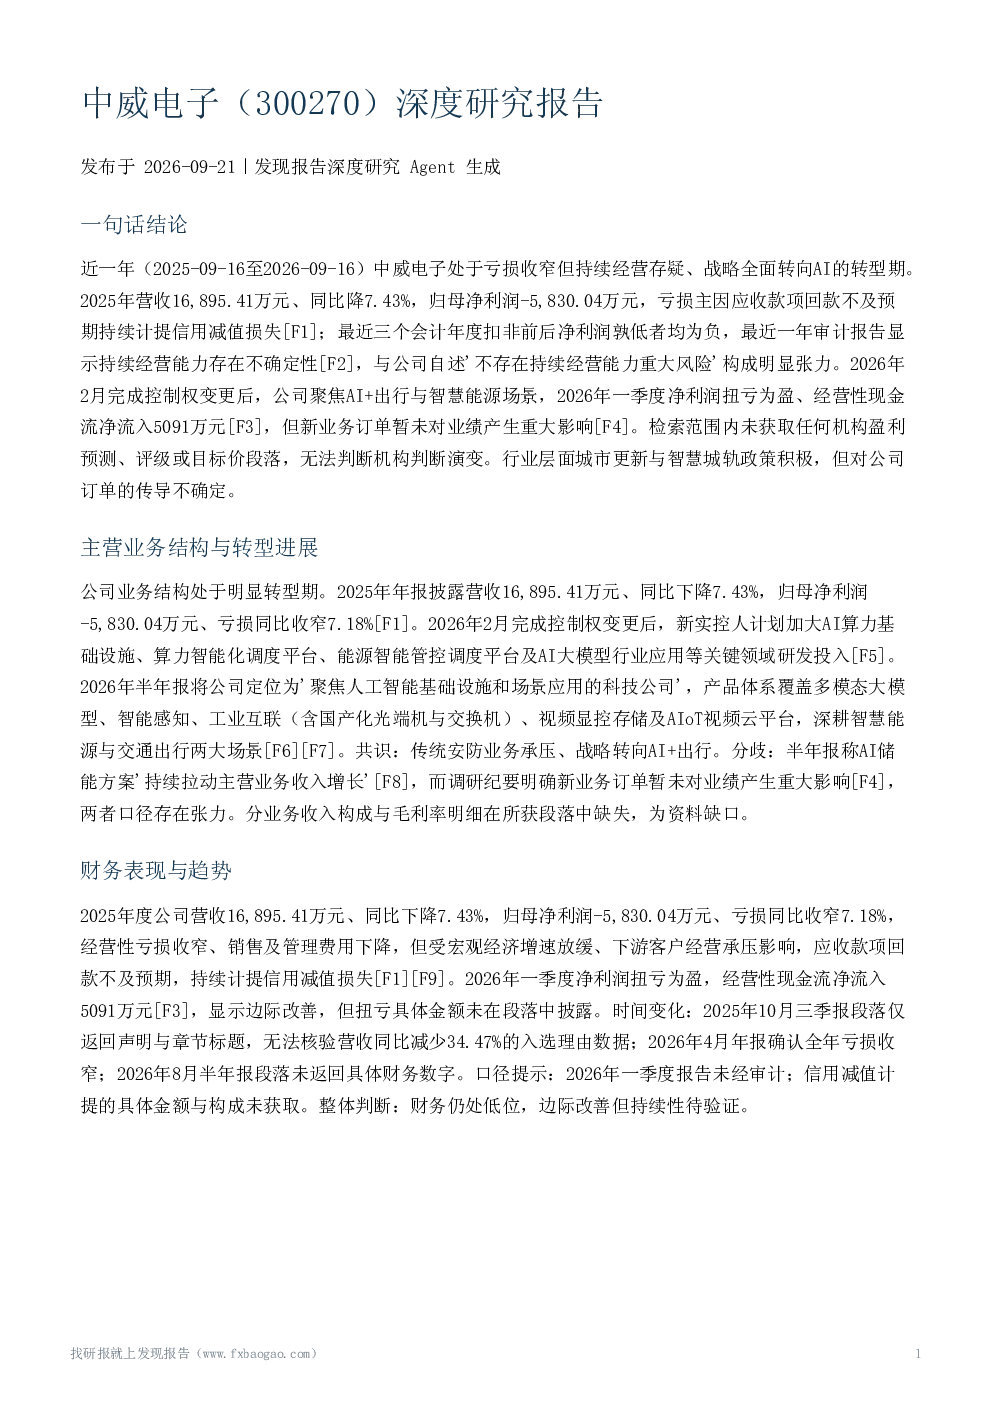
中威电子的深度研究报告主要分析了公司处于亏损收窄但持续经营存疑、战略全面转向AI的转型期。报告详细阐述了公司2025年的财务表现,包括营收16,895.41万元、同比降7.43%,归母净利润-5,830.04万元,亏损主因是应收款项回款不及预期持续计提信用减值损失。同时,报告关注到公司最近三个会计年度扣非前后净利润孰低者均为负,且最近一年审计报告显示持续经营能力存在不确定性,与公司自述'不存在持续经营能力重大风险'构成明显张力。2026年2月完成控制权变更后,公司聚焦AI+出行与智慧能源场景,2026年一季度净利润扭亏为盈、经营性现金流净流入5091万元,但新业务订单暂未对业绩产生重大影响。报告还分析了公司业务结构转型进展,包括新实控人计划加大AI算力基础设施、算力智能化调度平台、能源智能管控调度平台及AI大模型行业应用等关键领域研发投入,以及公司产品体系覆盖多模态大模型、智能感知、工业互联、视频显控存储及AIoT视频云平台等内容。
AI+出行赛道的行业发展趋势如何?
AI+出行赛道的行业发展趋势积极,政策层面,《人工智能+交通运输》实施意见要求到2027年AI在交通行业典型场景广泛应用,2026年首批梳理出41个重点场景。城市更新政策也积极,2026年'六张网'和重点领域投资初步估算超7万亿元。智慧城轨纲要V2.0明确2035年进入世界城轨强国前列。这些政策方向与中威电子的转型赛道契合,但落地节奏与对公司订单的传导不确定。行业竞争方面,传统安防业务行业集中度高、头部企业主导,市场竞争激烈,公司在市场议价能力、盈利能力等方面面临压力。中威电子计划聚焦AI+出行细分赛道,但转型执行存在不确定性,需要关注新业务订单落地情况以及公司研发投入成效。
报告重点分析了中威电子的哪些方面?
报告重点分析了中威电子的财务表现、业务结构转型进展、竞争地位与市场份额、以及主要风险因素。在财务表现方面,报告指出公司2025年营收16,895.41万元、同比降7.43%,归母净利润-5,830.04万元,亏损同比收窄7.18%,但经营性亏损收窄、销售及管理费用下降,且2026年一季度净利润扭亏为盈、经营性现金流净流入5091万元,显示边际改善。在业务结构转型进展方面,报告分析了公司聚焦AI+出行与智慧能源场景的战略调整,包括新实控人计划加大AI算力基础设施、算力智能化调度平台、能源智能管控调度平台及AI大模型行业应用等关键领域研发投入。在竞争地位与市场份额方面,报告指出公司具备一定技术积累但规模小、份额与盈利承压,正主动转型。在主要风险因素方面,报告强调应收款项回款不及预期导致信用减值持续计提,以及审计报告显示持续经营能力存在不确定性,与公司自述'不存在持续经营能力重大风险'构成明显张力。
当前市场对中威电子的判断是什么?
当前市场对中威电子的判断显示公司基本面处于'存量业务收缩、新业务未放量'的过渡状态。一方面,2025年亏损收窄、2026年一季度现金流改善是边际积极信号,但审计层面的持续经营不确定性是当前最重大的风险标注。公司自述与审计披露的张力是全篇最核心的冲突点。另一方面,行业层面中指研究院偏投资建设视角、城轨协会偏运营效率视角,对行业增长驱动力侧重不同。因缺乏第三方券商研报与量化竞争数据,本报告不对估值与投资价值给出确定性结论,转型成效需以2026年全年订单与收入结构数据验证。市场共识包括传统安防业务承压、公司战略转向AI+出行与智慧能源、2025年亏损收窄、2026Q1现金流改善,但存在公司自述AI储能拉动收入与调研纪要新业务订单暂未对业绩产生重大影响的口径差异。
中威电子深度研究报告提示了哪些主要风险?
中威电子深度研究报告提示了多项主要风险。核心风险集中于应收账款回收与信用减值,2025年亏损主因即此,受宏观经济增速放缓、下游客户经营承压影响,应收款项回款不及预期,持续计提信用减值损失。更重要的风险是审计报告显示持续经营能力存在不确定性,最近三个会计年度扣非前后净利润孰低者均为负值,与公司自述'不存在持续经营能力的重大风险'构成实质性分歧,需以完整审计意见为准。传统安防业务行业集中度高、头部企业主导,订单获取难度加大、毛利率承压。新业务订单暂未对业绩产生重大影响,转型执行存在不确定性;控制权变更后战略落地、人才与研发投入成效未经独立数据验证。此外,报告还指出2025年三季报与2026年一季报段落仅返回声明、目录及章节标题,季度具体财务数字缺失,无法核验三季报营收同比减少34.47%的表述;2025年年报与2026年半年报段落未包含分业务收入构成、毛利率、信用减值具体金额等量化明细;审计报告'持续经营能力存在不确定性'的完整表述与影响范围未完整呈现;检索范围内未获取任何机构盈利预测、评级或目标价段落,不能据此推断市场无机构覆盖;控制权变更细节(新实控人身份、股权比例、交易结构)及新乡产业基金相关内容未获取;行业资料中'超7万亿元'投资为初步估算且口径未说明;有效直接相关公司资料均为公司自身披露或调研纪要,缺乏第三方交叉验证。