猜你想问
这份研报主要分析了威派格的哪些核心内容?
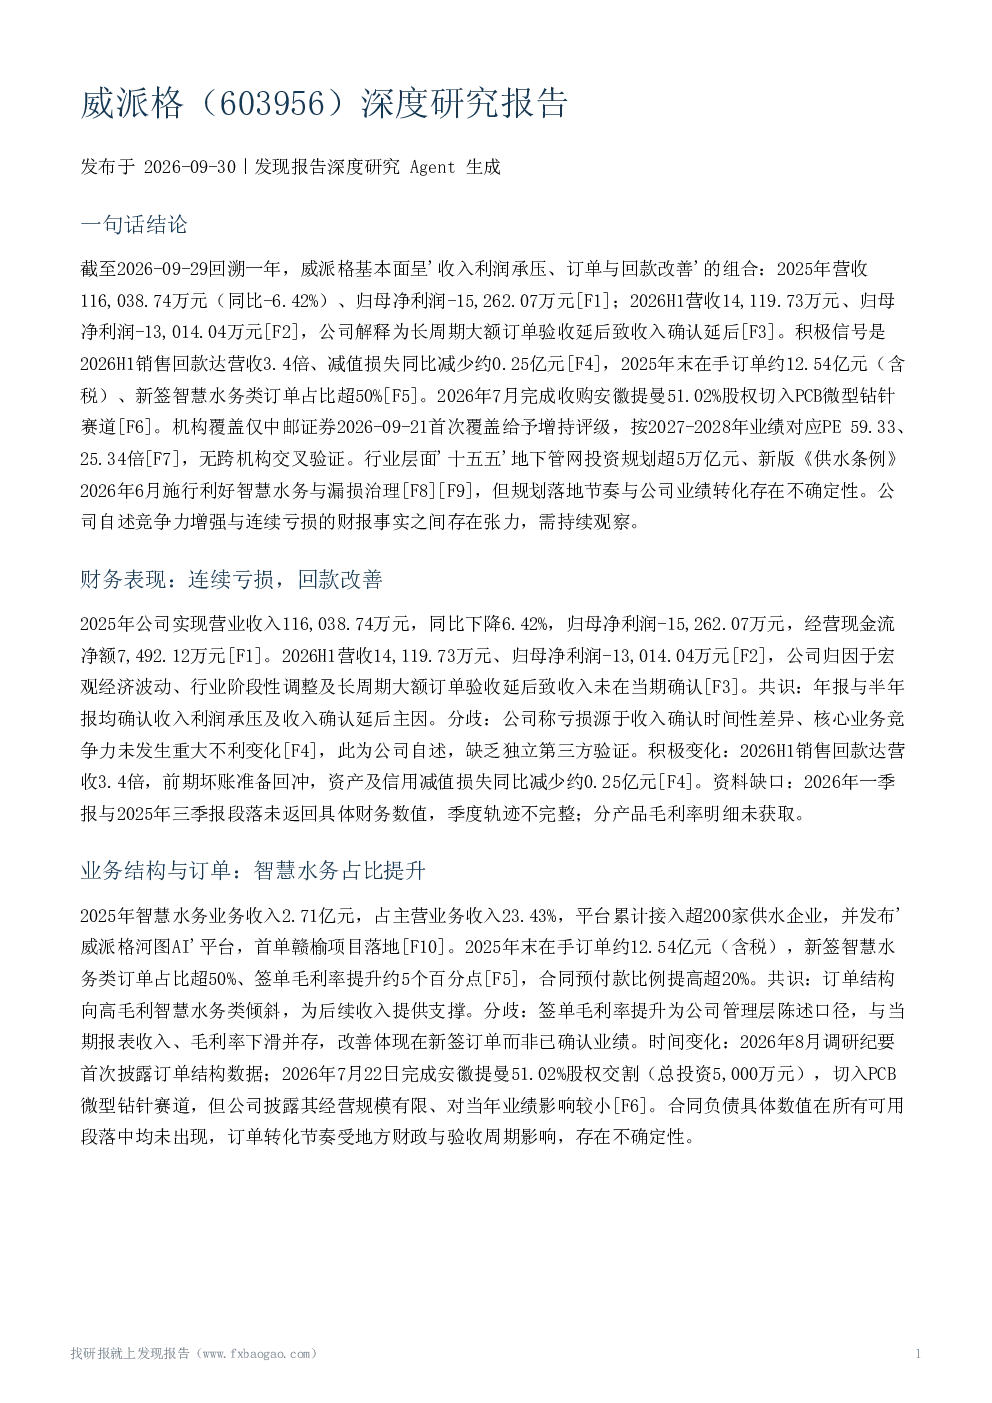
这份研报深入分析了威派格的基本面,指出公司收入利润承压但订单与回款改善。2025年营收116,038.74万元(同比-6.42%),归母净利润-15,262.07万元;2026H1营收14,119.73万元,归母净利润-13,014.04万元,公司解释为长周期大额订单验收延后致收入确认延后。积极信号包括2026H1销售回款达营收3.4倍、减值损失同比减少约0.25亿元,2025年末在手订单约12.54亿元(含税),新签智慧水务类订单占比超50%。公司还完成了对安徽提曼51.02%股权的收购,切入PCB微型钻针赛道。
智慧水务行业的发展趋势如何?
智慧水务行业在中国市场集中度低,CR3约10.25%、CR7约14.77%,竞争充分。威派格作为长三角地区代表性企业,智慧水务平台已接入超200家供水企业,新签订单毛利率与预付款比例改善。但行业短期面临投资收缩,长期规划高增长。新版《供水条例》要求供水单位采取管网更新改造、智能化管理,并优先安装智能远程水表,'十五五'时期预计建设改造地下管网超70万公里、新增投资需求突破5万亿元。城市更新被确立为城市工作重要抓手,安徽'十五五'规划明确城市更新投资6000亿元、地下管网改造13000公里。但水价市场化改革是板块盈利与估值核心驱动,短期调价幅度有限、盈利仍承压。
研报重点分析了威派格的哪些方面?
研报重点分析了威派格的收入利润承压与订单回款改善的组合,以及智慧水务业务的占比提升。2025年智慧水务业务收入2.71亿元,占主营业务收入23.43%,平台累计接入超200家供水企业,新签智慧水务类订单占比超50%、签单毛利率提升约5个百分点,合同预付款比例提高超20%。同时,公司完成了对安徽提曼51.02%股权的收购,切入PCB微型钻针赛道,但披露其经营规模有限、对当年业绩影响较小。此外,研报还分析了公司的竞争地位、机构预测与评级、风险因素、政策与需求环境、估值、观点分歧与对比、关键风险与不确定性等。
当前智慧水利市场的现状如何?
当前中国智慧水利市场集中度低,CR3约10.25%、CR7约14.77%,竞争充分。威派格仅被列为长三角地区代表性企业之一。公司层面,智慧水务平台接入超200家供水企业,新签订单毛利率与预付款比例改善。但公司自评竞争力增强与营收下滑、连续亏损并存,缺乏独立第三方验证。行业层面,水价市场化改革是板块盈利与估值核心驱动,短期调价幅度有限、盈利仍承压。同时,行业短期投资收缩与长期规划高增长并存。
研报提示了哪些风险因素?
研报提示了威派格面临的多重风险因素。首先,应收账款规模较大,主要客户为地方政府或公用事业单位,验收结算节奏受地方财政状况影响,存在应收账款无法回收风险。其次,毛利率风险包括技术成熟推广、市场竞争加剧、原材料及人工费用上升。再次,政策风险包括智慧水务、智能制造政策落地不及预期。此外,公司自评签单毛利率提升、竞争力持续增强与当期报表收入毛利率下滑并存,改善为新签订单口径而非报表口径,且属公司自述、缺乏独立验证。最后,估值方面,中邮证券按2027-2028年预测业绩对应PE分别为59.33、25.34倍,远期PE偏高,隐含较高业绩修复预期,安全边际存疑。