猜你想问
威唐工业2025年营收和研发投入情况如何?
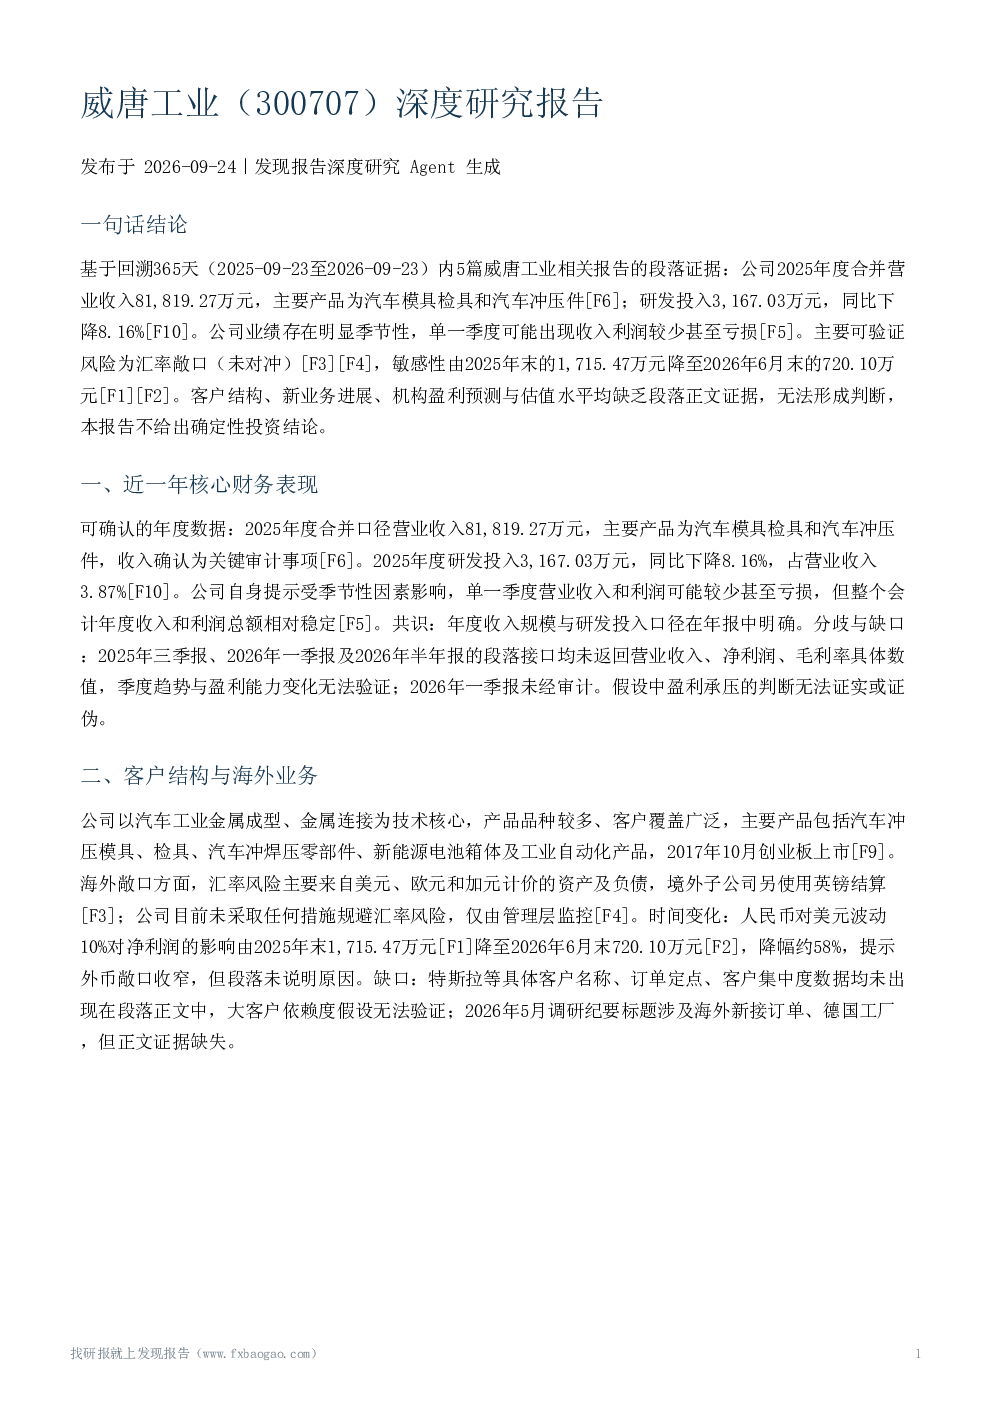
威唐工业2025年度营业收入为81,819.27万元,主要产品为汽车模具检具和汽车冲压件。研发投入为3,167.03万元,同比下降8.16%。公司业绩存在季节性波动,单一季度可能出现亏损。研发投入的减少可能影响未来产品竞争力,但具体影响尚需进一步观察。
汽车轻量化、电动化趋势对威唐工业有何影响?
汽车轻量化和电动化趋势对威唐工业的潜在影响在于市场需求的增长。轻量化材料和新能源汽车对模具检具和冲压件的需求可能增加,但具体传导逻辑尚未在报告中明确验证。行业整体景气度向好,但威唐工业能否有效把握趋势仍需关注其产能扩张和技术升级情况。
威唐工业报告中的主要风险有哪些?
威唐工业报告提示的主要风险包括汇率风险敞口、业绩季节性波动以及利率风险。虽然公司已收窄汇率敞口,但未完全对冲的措施仍存潜在影响。此外,单一季度可能出现亏损,表明业绩稳定性有待提高。利率风险相对较小,但浮动利率借款仍可能带来一定压力。
威唐工业报告重点分析了哪些方面?
威唐工业报告重点分析了公司财务表现、客户与海外业务、新业务与产能、机构预期、估值水平以及行业景气度。其中,财务表现显示年度收入稳定但季度波动大,客户结构广泛但具体信息缺失,新业务进展有限,机构预期和估值数据缺失,行业景气度受汽车轻量化和电动化趋势支持但传导逻辑未验证。
威唐工业报告有哪些不确定性?
威唐工业报告存在多项不确定性,包括汇率风险敞口、业绩季节性、客户集中度不明、资料缺失以及宏观与行业风险。汇率敏感性数据为不同时点静态测算,反映敞口变化而非矛盾;季度财务数据缺失影响业绩稳定性评估;新业务进展证据不足;机构预期和估值数据缺失;行业景气传导逻辑未验证。
你可能感兴趣
威唐工业机构调研纪要
交通运输发现报告2024-05-05
威唐工业:2022年一季度报告
财报2022-04-27
威唐工业机构调研纪要
交通运输发现报告2024-05-16
威唐工业:2024年一季度报告
财报2024-04-29
威唐工业:2022年年度报告
财报2023-04-26
威唐工业:首次公开发行股票并在创业板上市招股说明书
交通运输招股说明书2017-09-20
威唐工业:2026年半年度报告
财报2026-08-29
威唐工业机构调研纪要
交通运输发现报告2023-04-27
威唐工业:2022年半年度报告
财报2022-08-27