猜你想问
海象新材2025年营收和利润表现如何?
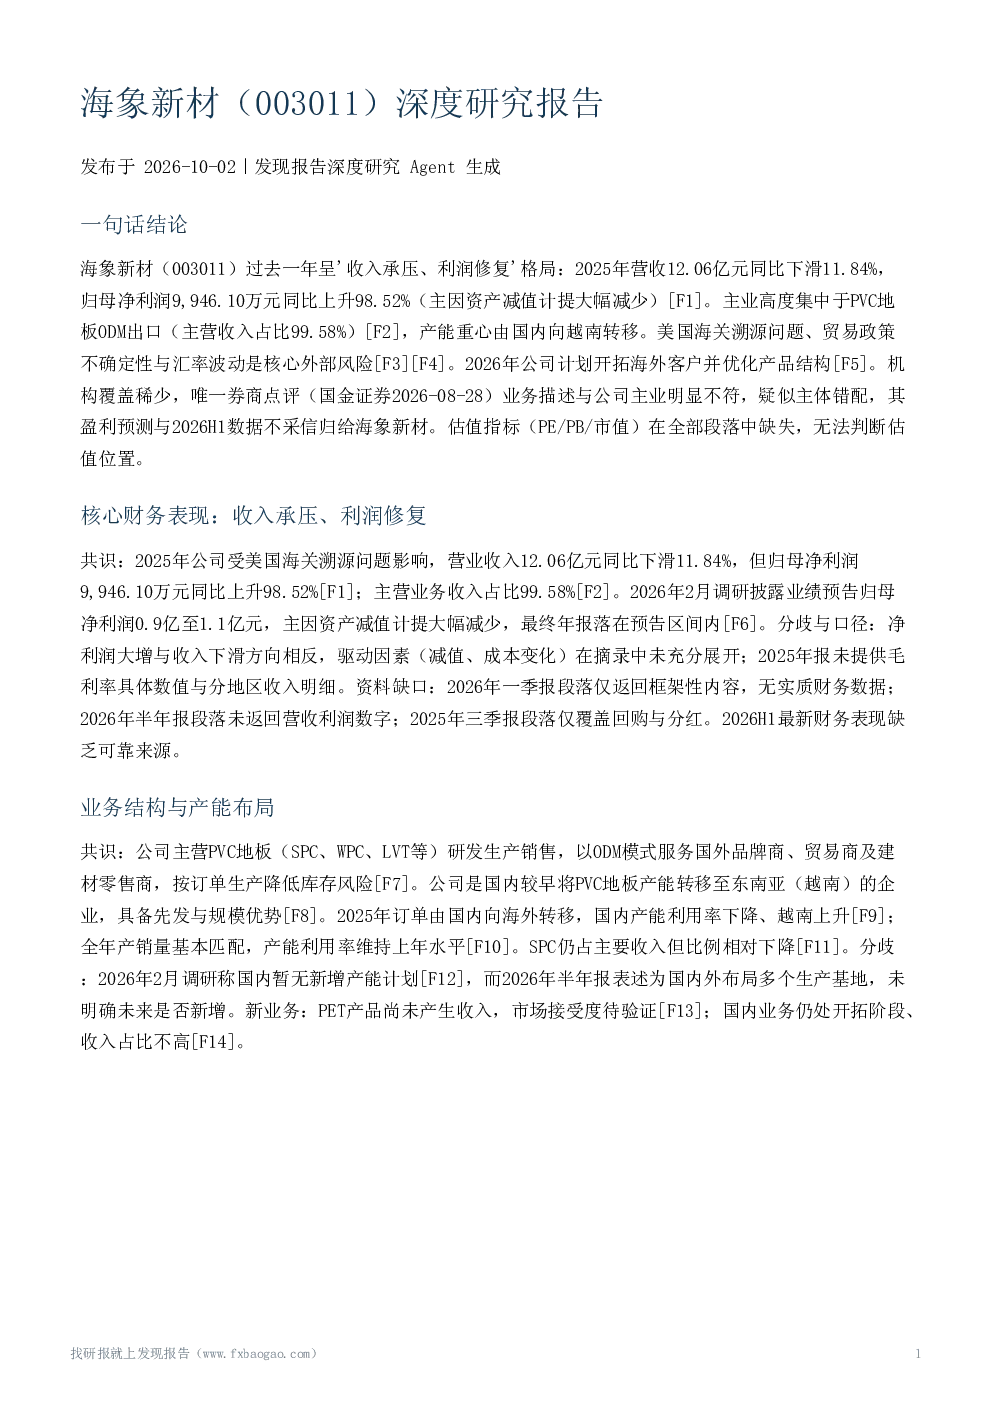
2025年公司营收12.06亿元同比下滑11.84%,但归母净利润9,946.10万元同比上升98.52%。主要原因是资产减值计提大幅减少。公司主业高度集中于PVC地板ODM出口,占比达99.58%,产能重心已由国内转移至越南。
PVC地板行业发展趋势如何?
PVC地板行业正经历产能向东南亚转移的趋势,部分小厂商可能因竞争出清。海象新材是国内较早布局越南市场的企业,具备先发优势。SPC仍是主要收入来源但占比相对下降,新业务如PET产品尚未产生收入,市场接受度待验证。国内业务仍处开拓阶段,收入占比不高。
海象新材报告重点分析了哪些方面?
报告重点分析了公司财务表现、业务结构与产能布局、海外市场风险、竞争地位与行业格局。核心内容包括营收下滑但利润修复、产能向越南转移、美国海关溯源及汇率波动等风险,以及公司在国内市场的相对小众地位和对海外政策的高度敏感性。
当前PVC地板市场现状如何?
美国和欧洲PVC地板市场严重依赖进口,境外业务占公司营收或净利润10%以上。美国海关溯源要求持续影响越南产能利用率,国内产能下降而越南上升。公司以ODM模式服务海外客户,按订单生产降低库存风险,但面临贸易政策不确定性与汇率波动风险。
海象新材面临哪些主要风险?
主要风险包括美国海关溯源问题、贸易政策不确定性与汇率波动。公司应收账款金额较大且相对集中,客户重大不利变化可能导致回款风险。原材料PVC价格波动影响毛利,价格传导需与客户协商。此外,国际形势复杂可能影响2026年业绩,资产减值计提也存在不确定性。
你可能感兴趣
海象新材(003011)-电话会议
轻工制造未知机构2022-05-06
【晨会聚焦】深度分析:PVC地板龙头“海象新材”与激光与超导转型者“联创光电”
中泰证券2020-11-26
海象新材机构调研纪要
轻工制造发现报告2024-04-29
海象新材:2020年第三季度报告全文
财报2020-10-28
海象新材:2024年一季度报告
财报2024-04-27
海象新材机构调研纪要
轻工制造发现报告2025-09-09
海象新材机构调研纪要
轻工制造发现报告2023-04-27
海象新材:2020年年度报告(更新后)
财报2021-04-28
海象新材机构调研纪要
轻工制造发现报告2025-05-13
海象新材机构调研纪要
轻工制造发现报告2025-05-14