猜你想问
必创科技这份深度研报主要分析了哪些内容?
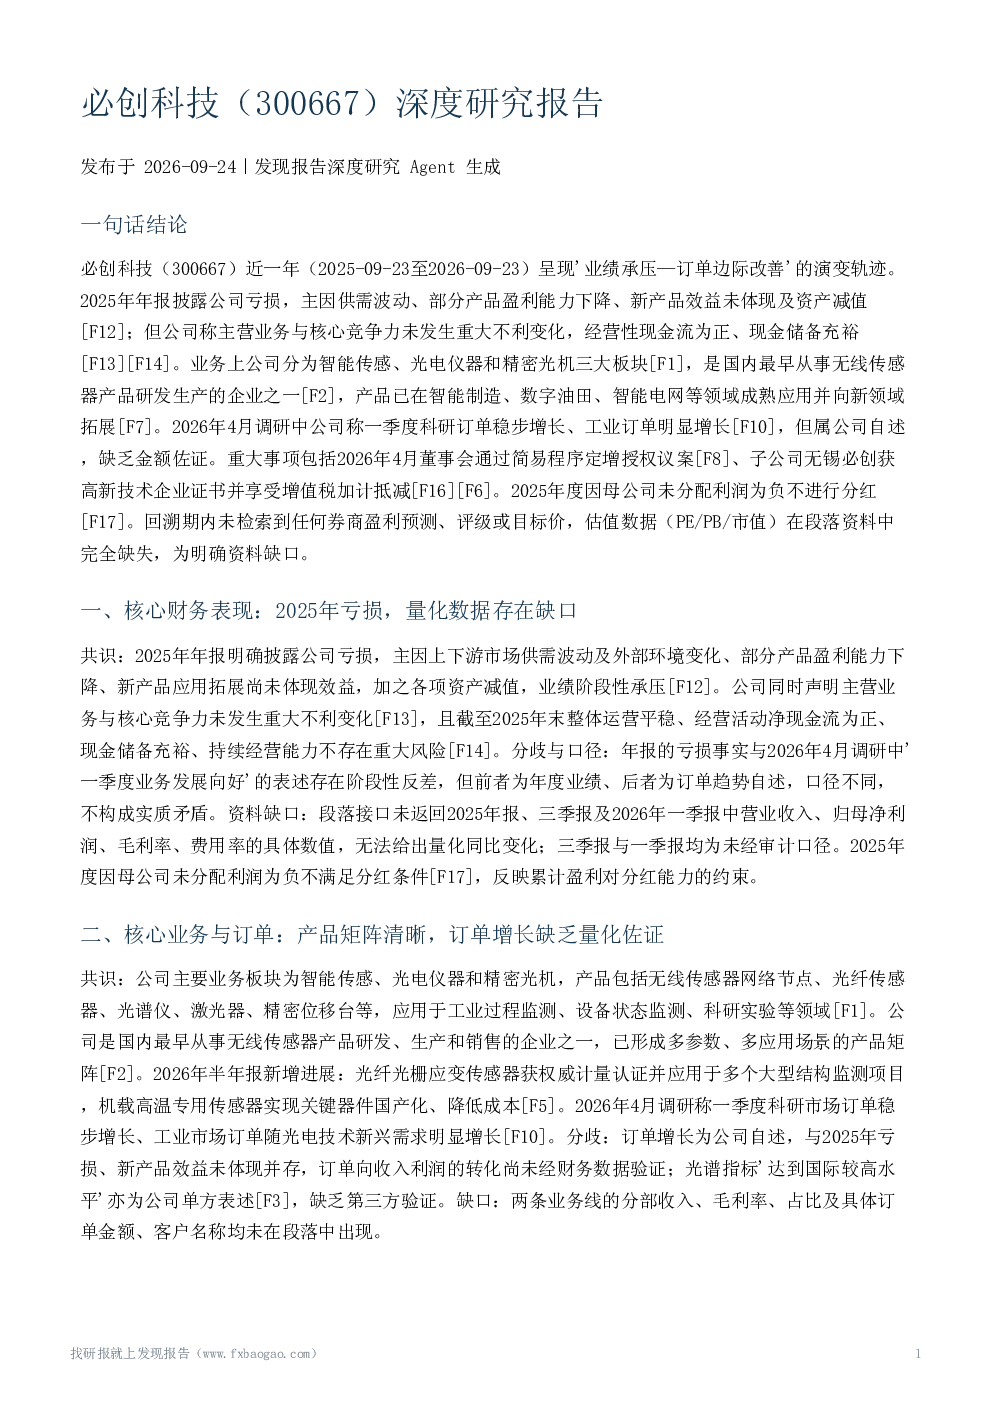
必创科技深度研报主要分析了公司核心财务表现,指出2025年亏损原因包括供需波动、产品盈利能力下降、新产品效益未体现及资产减值。报告强调公司主营业务与核心竞争力未发生重大不利变化,经营性现金流为正,现金储备充裕。同时,报告探讨了公司智能传感、光电仪器和精密光机三大业务板块,包括无线传感器、光纤传感器、光谱仪等产品,以及2026年新增的光纤光栅应变传感器获计量认证、机载高温传感器国产化等进展。此外,报告还关注了公司下游竞争地位、机构覆盖情况、估值水平、风险因素、重大事项等,但资料缺失较多,如缺乏量化同比数据、分部收入、毛利率、占比、具体订单金额、客户名称、市场份额、行业排名、券商盈利预测、PE、PB、市值、股价等数据,导致部分分析参考意义受限。
智能传感行业发展趋势如何?
智能传感行业发展趋势呈现多元化发展态势,市场需求持续增长,技术创新加速。无线传感器作为先发领域,技术成熟度高,应用场景广泛,但市场竞争激烈,价格战风险增加,可能导致毛利率下降。光纤传感器、光谱仪等高端产品市场潜力巨大,但技术壁垒较高,研发投入大,新产品效益尚未完全体现。未来,行业将向智能化、网络化、集成化方向发展,产品应用领域将进一步拓展至工业自动化、智慧城市、物联网等领域。同时,国产替代趋势明显,国内企业在技术追赶和政策支持下,逐步提升市场竞争力,但需警惕行业竞争加剧带来的价格压力和毛利率下滑风险。
这份报告重点分析了必创科技的哪些方面?
这份报告重点分析了必创科技的核心财务表现,揭示了2025年公司亏损的具体原因,包括供需波动、部分产品盈利能力下降、新产品效益未体现及资产减值,同时指出公司经营性现金流为正,现金储备充裕。报告还详细梳理了公司智能传感、光电仪器和精密光机三大业务板块的产品布局,以及2026年新增的光纤光栅应变传感器获计量认证、机载高温传感器国产化等进展。此外,报告探讨了公司在无线传感器等领域的先发优势、下游竞争地位、机构覆盖情况、估值水平、风险因素、重大事项等,但资料缺失较多,如缺乏量化同比数据、分部收入、毛利率、占比、具体订单金额、客户名称、市场份额、行业排名、券商盈利预测、PE、PB、市值、股价等数据,导致部分分析参考意义受限。
当前市场对必创科技有何判断?
当前市场对必创科技的评价存在一定分歧。一方面,年报披露公司2025年亏损及资产减值,但调研纪要显示公司自述一季度科研和工业订单增长,半年报也延续业务布局描述并新增产品认证与国产化进展,部分机构观点转向积极。另一方面,公司核心财务表现显示亏损原因包括供需波动、产品盈利能力下降、新产品效益未体现及资产减值,且公司提示竞争风险可能导致价格下降、毛利率降低。此外,报告指出公司未获得券商盈利预测、评级或目标价,PE指标失真或为负,参考意义受限,且存在行业竞争加剧、税收优惠依赖、定增不确定性、订单增长能否转化为利润改善等风险因素,但资料缺失较多,如缺乏市场份额、行业排名、前五大客户占比、PE、PB、市值、股价等数据,导致市场判断缺乏充分依据。
这份研报提示了哪些风险?
这份研报提示了必创科技面临的多重风险。已确认风险包括行业竞争加剧可能导致产品价格下降、毛利率降低;2025年亏损及各项资产减值;对税收优惠的依赖。潜在风险包括订单增长能否转化为收入与利润改善、简易程序定增的不确定性。此外,报告指出公司自述未经第三方验证,控股孙公司工商变更等事项未在返回段落中出现,进一步增加了投资的不确定性。虽然公司声明主营业务与核心竞争力未发生重大不利变化,经营性现金流为正,现金储备充裕,但风险因素仍需密切关注,尤其是行业竞争加剧、亏损及资产减值、税收优惠依赖、定增不确定性等,这些因素可能对公司未来经营和财务状况产生重大影响。