猜你想问
创识科技研报核心内容是什么?
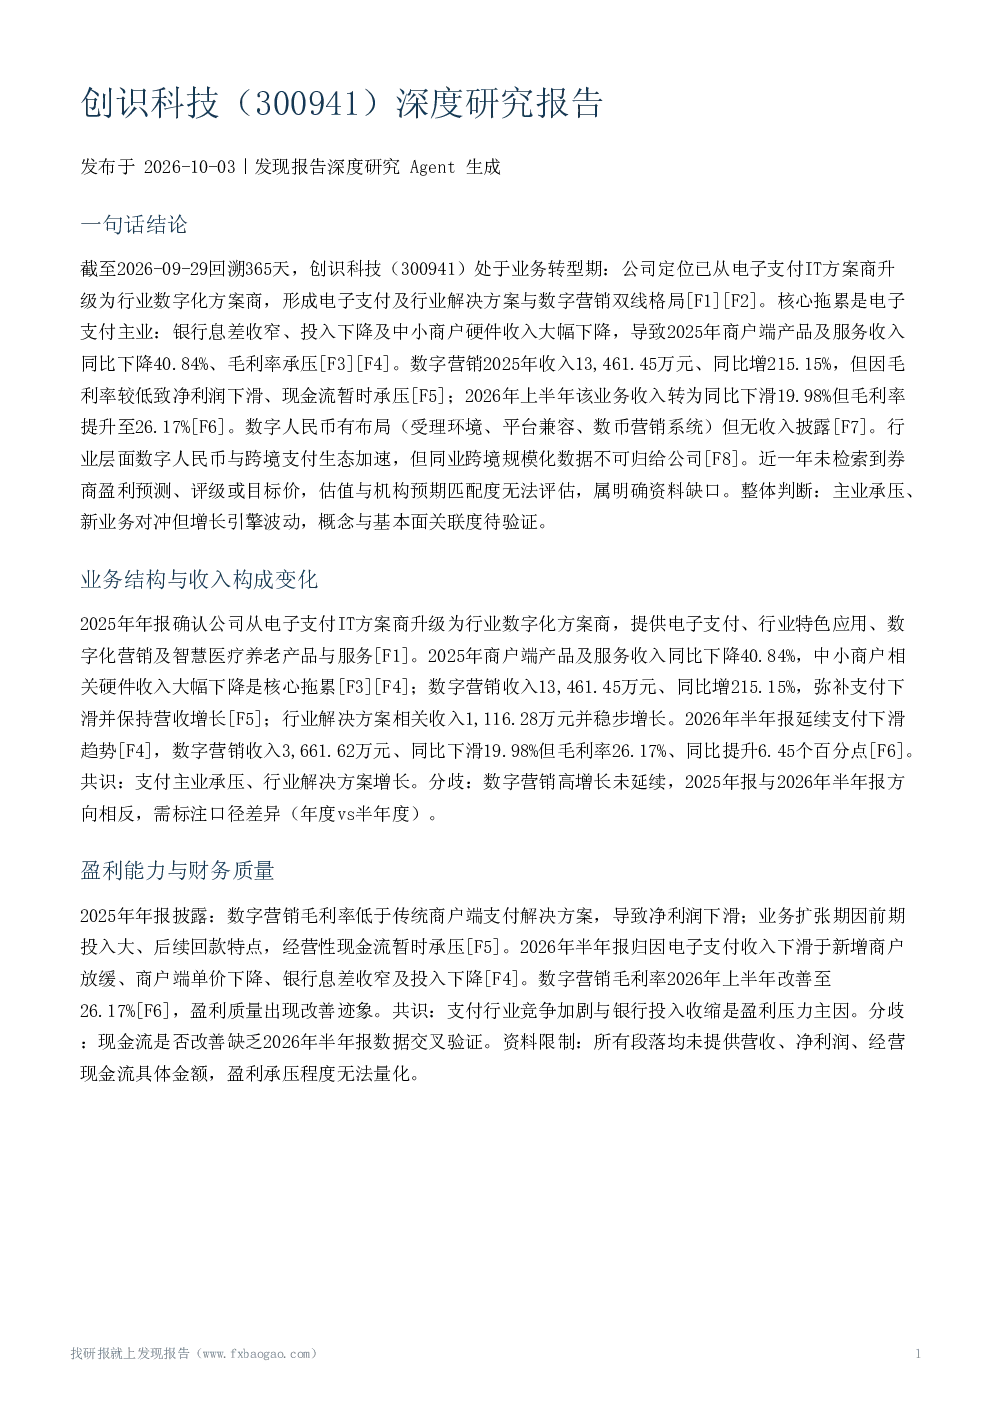
创识科技研报指出公司从电子支付IT方案商升级为行业数字化方案商,形成电子支付及行业解决方案与数字营销双线格局。2025年商户端收入同比下降40.84%,主要受中小商户硬件收入下降拖累。数字营销业务2025年收入同比增215.15%,但2026年上半年转为下滑19.98%。公司业务转型面临挑战,需关注双线业务发展态势。
电子支付行业发展趋势如何?
电子支付行业竞争加剧,银行投入收缩,头部厂商以市占率为导向。创识科技在数字人民币受理环境、平台兼容、数币营销系统方面有布局,但商业化进度无法验证。行业层面数字人民币交易金额达16.7万亿元,亚洲跨境支付2026年转向规模化。创识科技需应对行业内卷,提升自身竞争力。
研报重点分析了创识科技的哪些方面?
研报重点分析了创识科技的业务结构变化、盈利能力与财务质量、数字人民币与跨境支付进展、行业竞争格局与公司地位。报告指出公司数字营销毛利率低于传统业务,导致净利润下滑,但2026年上半年毛利率提升至26.17%。同时,公司电子支付主业下滑,数字营销增长引擎波动,需关注新业务发展。
当前市场对创识科技有何判断?
市场对创识科技的判断存在分歧。一方面,公司电子支付主业下滑、中小商户硬件收入下降、行业解决方案增长、向行业数字化方案商转型等观点得到共识。另一方面,数字营销业务趋势存在争议,2025年收入同比增215.15%,但2026年上半年转为下滑19.98%。此外,公司市场份额、同业对比数据缺乏,竞争地位假设未获验证。
研报提示了哪些风险因素?
研报提示创识科技面临多重风险:电子支付主业持续下滑、数字营销增长引擎波动、数字营销低毛利率致净利润下滑、现金流承压、数字人民币等新业务无量化收入。公司处于转型阵痛期,行业解决方案与智慧医疗养老尚处试运行阶段。此外,报告缺乏具体财务数据、券商预测、同业对比数据,部分内容未经独立验证,需谨慎评估。
你可能感兴趣
创元科技(000551)深度研究报告
发现报告2026-09-17
骏创科技(833533)深度研究报告
发现报告2026-10-09
创耀科技(688259)深度研究报告
发现报告2026-10-06
创识科技:2024年年度报告
财报2025-04-25
【创识科技】:全面拥抱鸿蒙体系,鸿蒙金融生态核心标的
未知机构2024-01-05
创识科技机构调研纪要
发现报告2026-05-20
创识科技:2020年年度报告
财报2021-04-28
骏创科技(920533)深度研究报告
发现报告2026-10-12
机器视觉行业深度研究报告(一):从二维识别到三维重构,3D视觉正从“可选配置”走向“刚需标配”
机械设备华创证券2026-03-30
创识科技:2024年三季度报告
财报2024-10-30