猜你想问
开能健康研报核心内容是什么?
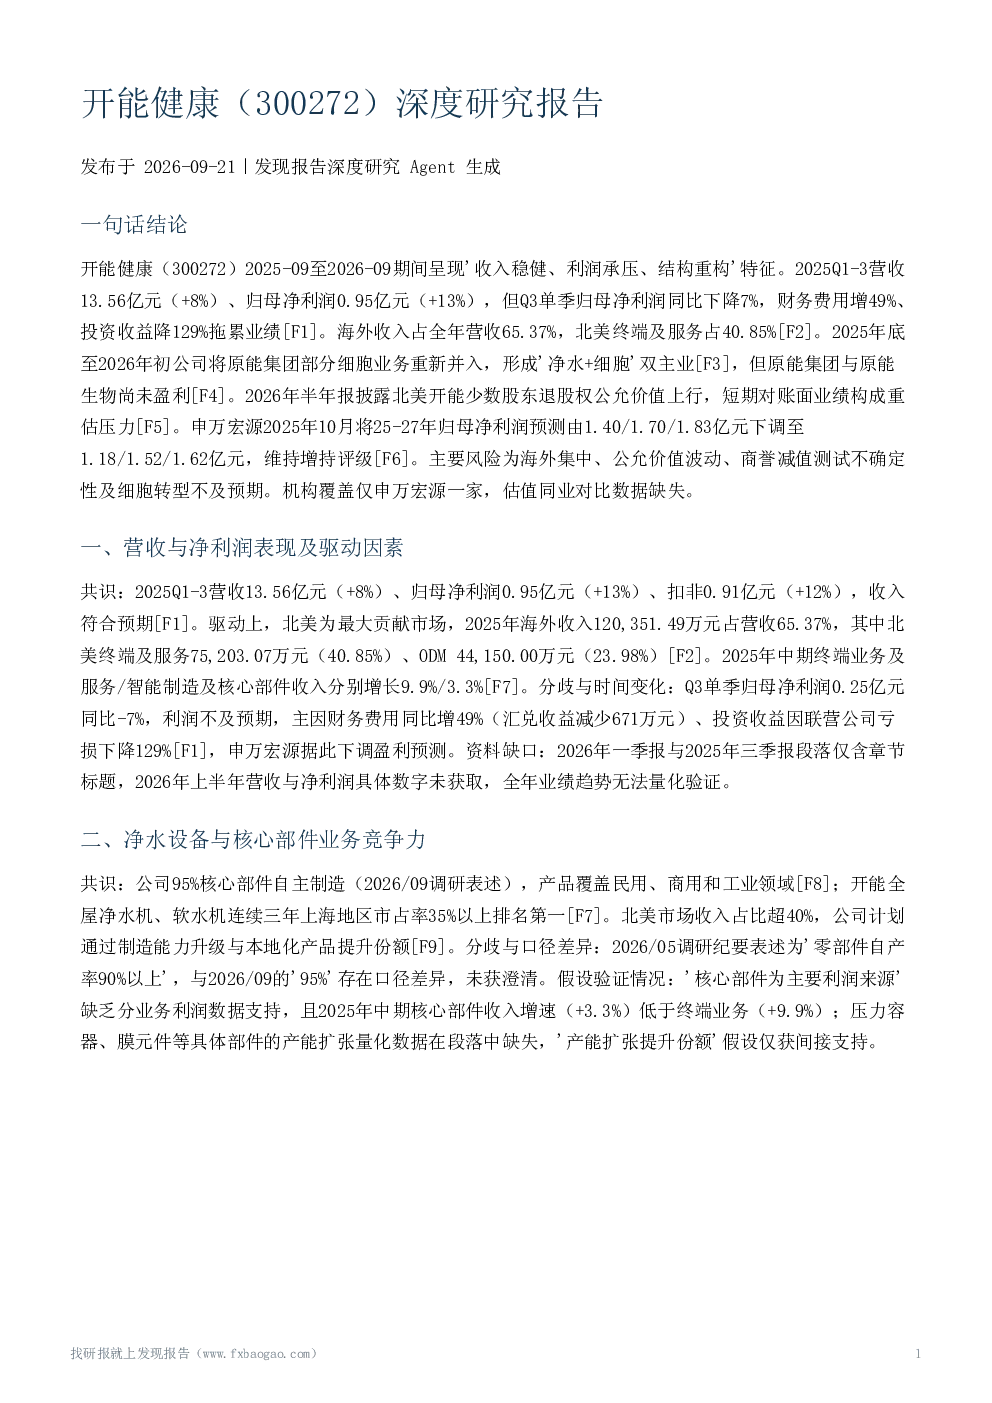
开能健康研报显示,2025-2026年公司呈现收入稳健、利润承压、结构重构特征。2025Q1-3营收13.56亿元(+8%)、归母净利润0.95亿元(+13%),但Q3单季净利润同比下降7%。公司海外收入占65.37%,北美终端及服务占40.85%。2025年底至2026年初将原能集团部分细胞业务重新并入,形成'净水+细胞'双主业,但原能集团与原能生物尚未盈利。北美开能少数股东退股权公允价值上行,短期对账面业绩构成重估压力。
开能健康所属赛道发展趋势如何?
开能健康所处赛道为净水设备与核心部件制造,公司95%核心部件自主制造,产品覆盖民用、商用和工业领域。开能全屋净水机、软水机连续三年上海地区市占率35%以上排名第一。北美市场收入占比超40%,公司计划通过制造能力升级与本地化产品提升份额。但行业面临关税、竞争、技术迭代等挑战,公司需持续提升产品竞争力与品牌影响力。
开能健康报告重点分析了哪些方向?
报告重点分析了开能健康的净水设备与核心部件业务、海外市场与国际化布局、盈利能力与现金流质量、机构盈利预测与评级、主要风险因素等方向。其中,净水业务是公司核心,海外市场是主要收入来源,但面临集中度风险;细胞业务作为第二增长曲线,目前尚未盈利;商誉减值测试、公允价值波动等也是关键审计事项。
开能健康当前市场现状如何?
开能健康当前市场现状呈现双轨发展特征:净水业务稳定增长,海外市场贡献超65%收入,北美市场占比超40%;但利润端承压,Q3单季净利润同比下滑7%,财务费用增49%、投资收益降129%。公司通过本地化制造应对关税,但北美股权收购计划未明确时间表。细胞业务并表后,整体估值逻辑可能变化,但缺乏量化数据支持。
开能健康研报提示了哪些风险?
研报提示开能健康面临多重风险:海外收入集中度高,北美市场占比超40%;公允价值波动风险,北美开能少数股东退股权公允价值上行对业绩构成重估压力;商誉与长期股权投资减值风险,目前商誉1.51亿元占总资产4.11%;转型风险,原能集团与原能生物尚未盈利,细胞业务商业化前景不确定;北美股权收购存在不确定性。