猜你想问
龙星科技研报核心内容是什么?
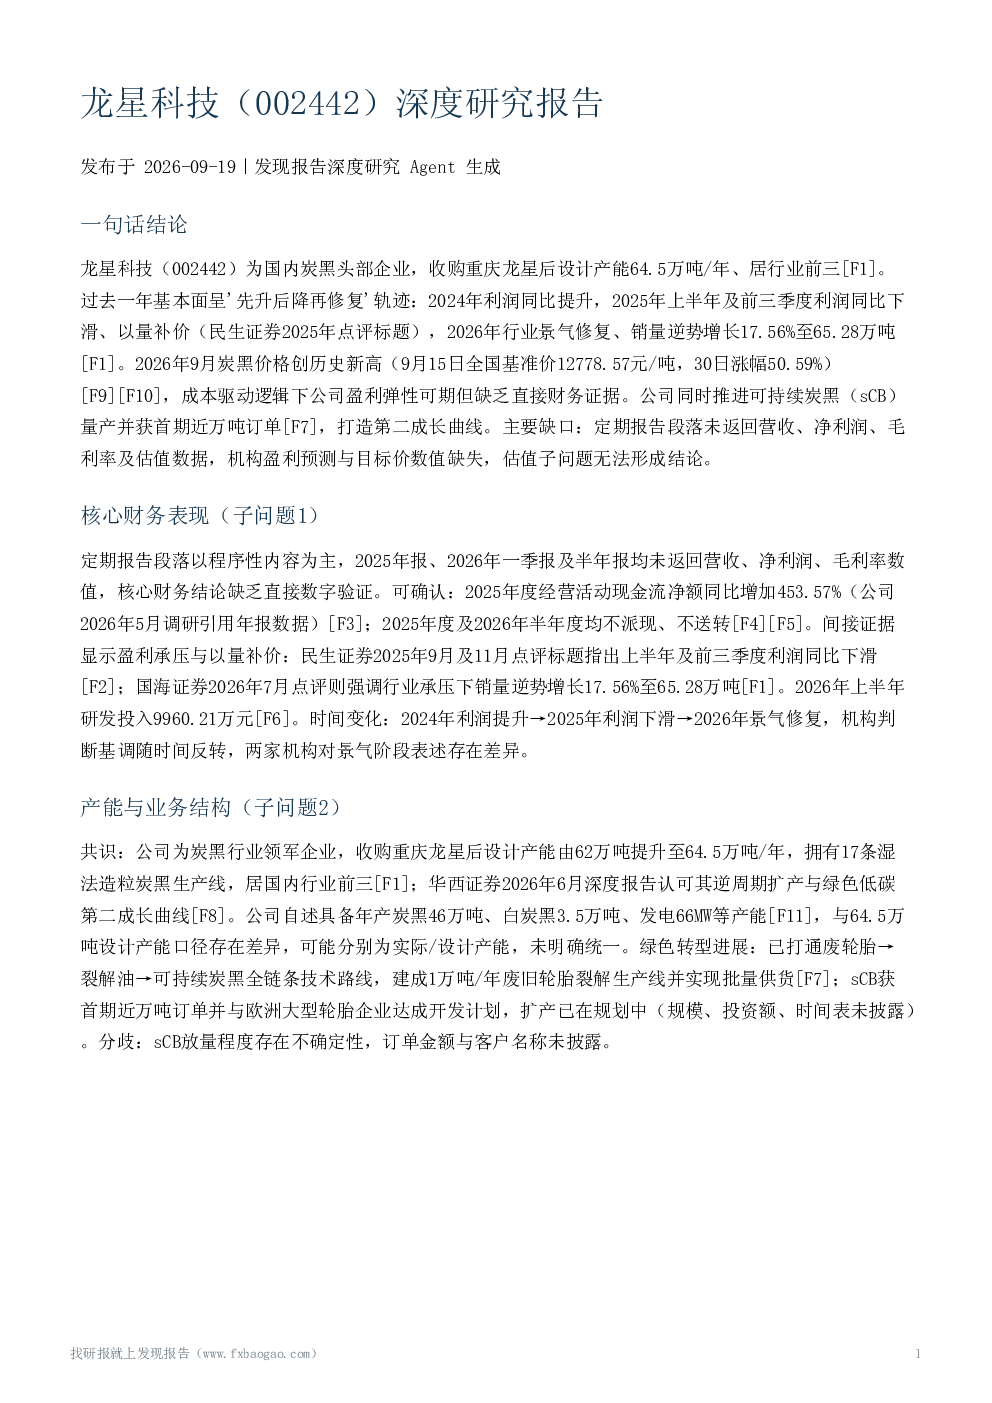
龙星科技作为国内炭黑头部企业,设计产能达64.5万吨/年,居行业前三。报告显示其基本面呈“先升后降再修复”轨迹:2024年利润同比提升,2025年利润同比下滑、以量补价,2026年行业景气修复、销量逆势增长17.56%至65.28万吨。公司推进可持续炭黑(sCB)量产并获首期近万吨订单,打造第二成长曲线。但核心财务数据缺失,盈利弹性缺乏直接证据。
炭黑行业发展趋势如何?
炭黑行业供需关系在2026年经历反转:6-7月开工率下降供大于需,9月因炼焦煤供给收缩推高煤焦油价格,叠加地缘冲突推高油价,炭黑价格创历史新高。行业寡头格局下盈利中枢或抬升,但6-7月供大于需数据与9月盈利中枢抬升判断存在张力。龙星科技已打通废轮胎→裂解油→sCB全链条技术路线,sCB获首期近万吨订单,扩产规划中,但放量程度存在不确定性。
报告重点分析了龙星科技的哪些方面?
报告重点分析了龙星科技的产能与业务结构、核心财务表现、行业竞争地位及绿色转型进展。公司拥有17条湿法造粒炭黑生产线,设计产能64.5万吨/年,自述具备年产炭黑46万吨、白炭黑3.5万吨等产能,但口径存在差异。报告确认2025年经营活动现金流净额同比增加453.57%,但未提供营收、净利润等核心财务数据。公司推进sCB量产,获首期近万吨订单,但订单金额与客户名称未披露。
当前炭黑市场现状如何?
2026年炭黑市场经历从供大于需到价格创历史新高的反转。6-7月开工率下降,供大于需;9月因炼焦煤供给收缩推高煤焦油价格,叠加地缘冲突推高油价,炭黑价格创历史新高。龙星科技产能利用率与产销率保持高位,形成尾气回收、发电等资源综合利用体系。但炭黑价格急涨后若回落,成本传导逻辑可能反转,公司盈利承压。
龙星科技面临哪些风险?
龙星科技面临市场环境、政策变化、安全生产等风险,应对措施包括优化采购节奏、替代原料、资源综合利用。盈利端风险:2025年利润下滑、连续两期不分红,显示盈利与现金流回报承压。关键风险包括原料煤焦油价格波动、9月炭黑价格急涨后回落、下游轮胎行业双反强化议价压力、环保政策与安全生产风险。治理与合规风险为资料缺口。