猜你想问
埃泰克深度研究报告主要讲了什么内容?
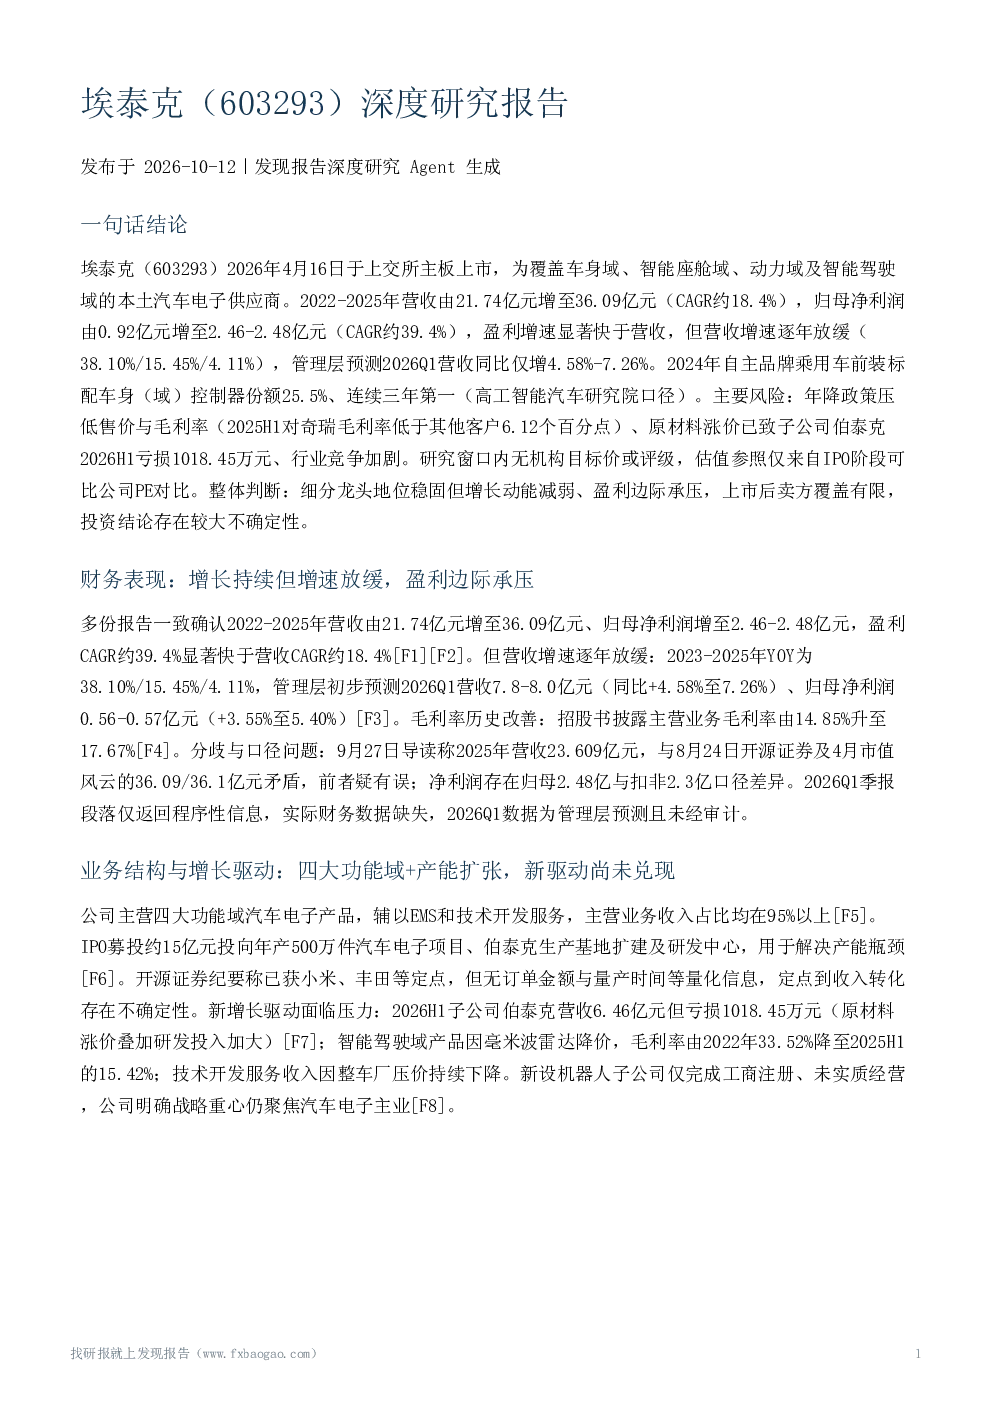
埃泰克深度研究报告主要分析了埃泰克(603293)作为本土汽车电子供应商的业务布局、财务表现、市场地位及竞争格局。报告指出,公司覆盖车身域、智能座舱域、动力域及智能驾驶域,2022-2025年营收和归母净利润均呈现高速增长,但增速逐年放缓。公司在自主品牌乘用车前装标配车身(域)控制器、遥控实体钥匙等领域市场份额领先,但面临原材料涨价、行业竞争加剧等风险。报告还探讨了公司新增长驱动力及潜在不确定性。
汽车电子行业发展趋势如何?
汽车电子行业正经历智能化、网联化、电动化转型,域控制器、智能座舱、智能驾驶等成为重要增长点。中国域控制器市场规模预计将持续扩大,从2025年的1087亿元增长至2030年的2307亿元。埃泰克作为本土龙头,受益于国产替代趋势,但在智能驾驶等新兴领域面临激烈竞争,毛利率下滑显示竞争压力已实质兑现。行业整体发展前景广阔,但企业需应对技术迭代、成本控制等挑战。
报告重点分析了埃泰克的哪些方面?
报告重点分析了埃泰克的业务结构、增长驱动、竞争地位及风险因素。业务结构方面,公司主营四大功能域汽车电子产品,辅以EMS和技术开发服务。增长驱动包括产能扩张和新客户定点,但新增长面临压力,如子公司亏损、智能驾驶毛利率下滑等。竞争地位方面,公司在车身(域)控制器、遥控钥匙等领域市场份额领先,但营收规模和毛利率暂未达可比公司平均水平。报告还提示了年降政策、原材料涨价等风险。
埃泰克的市场现状如何?
埃泰克在车身(域)控制器、遥控实体钥匙等细分市场处于领先地位,2024年自主品牌乘用车前装标配车身(域)控制器份额达25.5%,连续三年第一。公司技术实力较强,拥有182项授权专利,并获评国家级专精特新'小巨人'企业。但公司也面临挑战,如营收增速放缓、智能驾驶域毛利率下滑、原材料成本上升等。整体来看,埃泰克是汽车电子领域的有力竞争者,但需关注行业竞争和经营风险。
埃泰克深度研究报告提示了哪些风险?
埃泰克深度研究报告提示了多项风险因素。首先,年降政策可能导致售价和毛利率下降,若降价范围扩大或新客户拓展不及预期,经营业绩存在下滑风险。其次,原材料涨价风险已兑现,2026H1子公司伯泰克因PCB、电子元器件涨价及研发投入加大而亏损。此外,行业竞争加剧,智能驾驶域毛利率大幅下滑显示部分领域竞争压力已实质兑现。最后,客户集中度较高,主要客户为国内自主品牌整车厂,境外收入较低,存在客户集中风险。