猜你想问
美力科技报告核心内容有哪些?
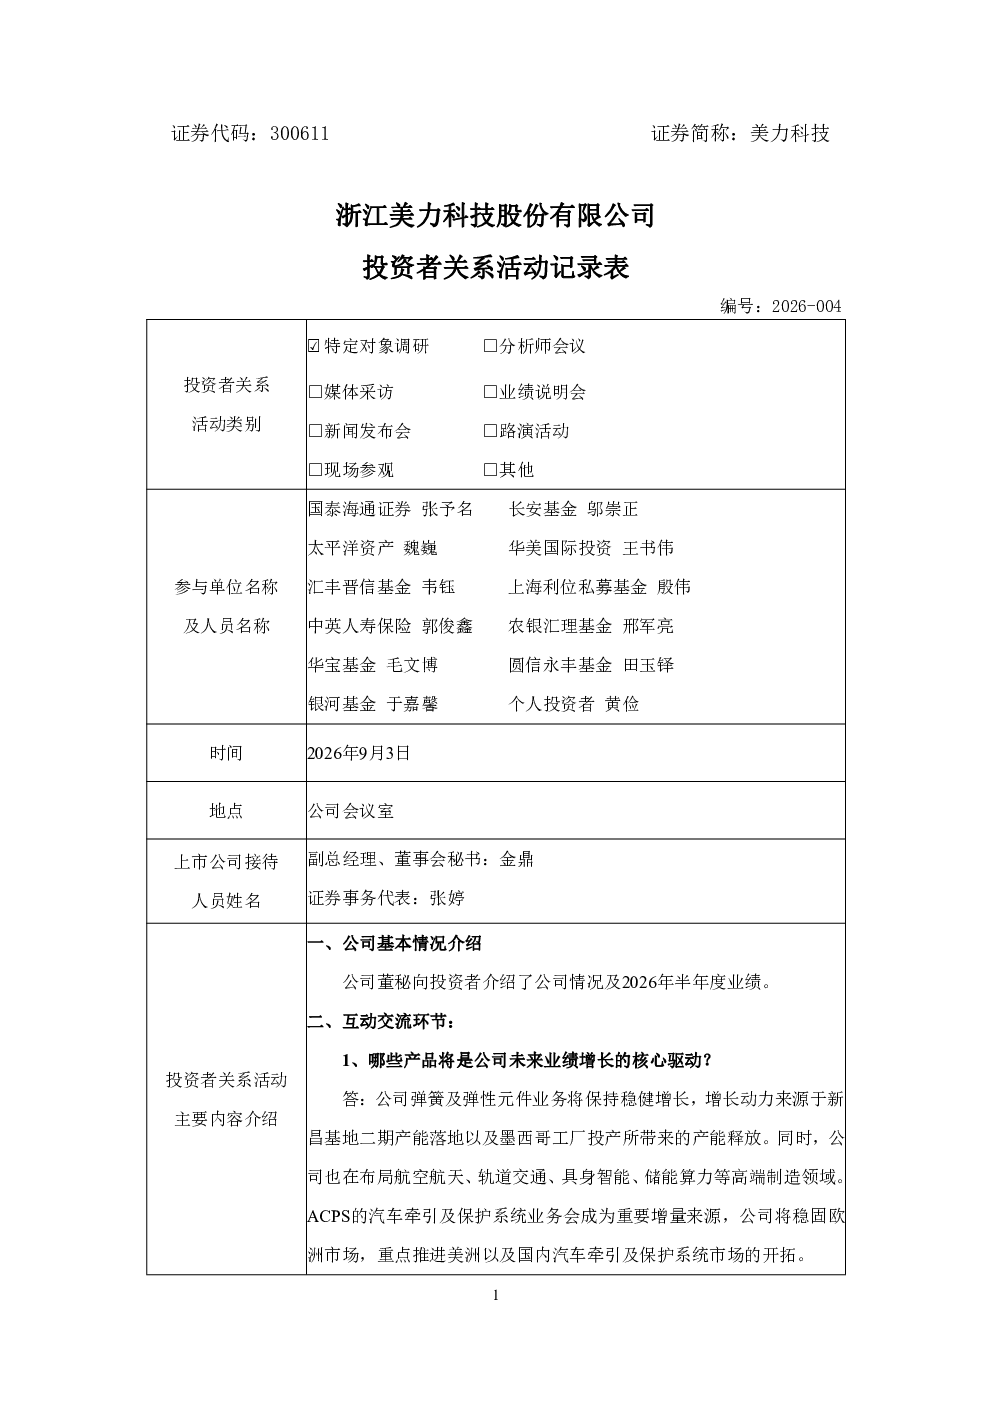
美力科技在报告中重点介绍了利用ACPS海外客户资源拓展原有业务,以及借助国内主机厂渠道助力ACPS进入国内市场。降本策略包括引入国内供应商降低ACPS海外采购成本,预计年规模2-2.5亿欧元,改善毛利率;同时优化融资结构每年节约利息支出300-500万欧元。此外,公司设立了2026年限制性股票激励计划及第四期员工持股计划,旨在绑定核心管理、技术、业务骨干及国内核心员工,建立长期利益绑定机制。业绩考核目标为2026年营收60亿元、扣非净利润3.5亿元,下半年将完整合并ACPS半年业绩,预计贡献高于上半年。墨西哥工厂已完成厂房购置,设备采购安装中,预计2027年上半年投产。弹簧及弹性元件板块在汽车行业严峻背景下营收、毛利率将双提升。
美力科技所处赛道行业发展趋势如何?
美力科技所处赛道为汽车零部件,特别是弹簧及弹性元件板块。报告显示,尽管国内汽车行业面临严峻挑战,但弹簧及弹性元件板块的营收和毛利率预计将实现双提升。这反映了行业在困境中仍具备结构性增长机会,可能得益于技术升级、产品差异化或成本优化等因素。公司通过拓展业务协同和降本措施,积极应对行业变化,提升自身竞争力。未来行业发展趋势需关注汽车轻量化、智能化等方向对零部件需求的驱动。
美力科技报告重点分析了哪些方向?
美力科技报告重点分析了业务协同与降本策略、股权激励计划、业绩考核与展望、墨西哥工厂建设进度,以及弹簧及弹性元件板块增长潜力。在业务协同方面,公司将利用ACPS资源拓展原有业务,并借助国内主机厂渠道助力ACPS发展。降本措施包括引入国内供应商和优化融资结构。股权激励计划旨在绑定核心员工,共享企业成长收益。业绩考核设定了2026年营收60亿元、扣非净利润3.5亿元的目标,并预计下半年ACPS贡献将高于上半年。墨西哥工厂预计2027年上半年投产。弹簧及弹性元件板块在行业困境中仍将实现营收和毛利率双提升。
当前市场对美力科技有何判断?
当前市场对美力科技的判断主要基于其业务拓展、降本增效及长期发展策略。公司通过ACPS业务协同和国内市场拓展,展现出多元化发展能力。降本措施如引入国内供应商、优化融资结构等,有助于提升盈利能力。股权激励计划表明公司重视核心团队稳定与长期发展。业绩目标设定体现了管理层信心,下半年ACPS完整合并预计将提升整体业绩表现。墨西哥工厂的建设则体现了全球化布局的意图。弹簧及弹性元件板块在行业压力下仍能实现增长,显示出公司业务韧性。整体来看,市场关注公司执行这些策略的实际效果。
美力科技研报存在哪些风险提示?
美力科技研报中未明确列出具体风险提示,但可从其业务策略中推断潜在风险。首先,ACPS业务的拓展和业绩贡献存在不确定性,依赖海外客户资源和国内主机厂渠道的协同效果尚待验证。其次,降本策略的成功依赖于国内供应商的配合和融资结构的优化,若执行不力可能影响毛利率改善目标。墨西哥工厂的建设进度和投产时间存在不确定性,可能受设备采购、安装等因素影响。此外,弹簧及弹性元件板块的增长和毛利率提升虽预期乐观,但受行业整体景气度影响较大,若汽车行业持续低迷可能面临挑战。这些因素均需持续关注。