猜你想问
易瑞生物最新研报核心内容是什么?
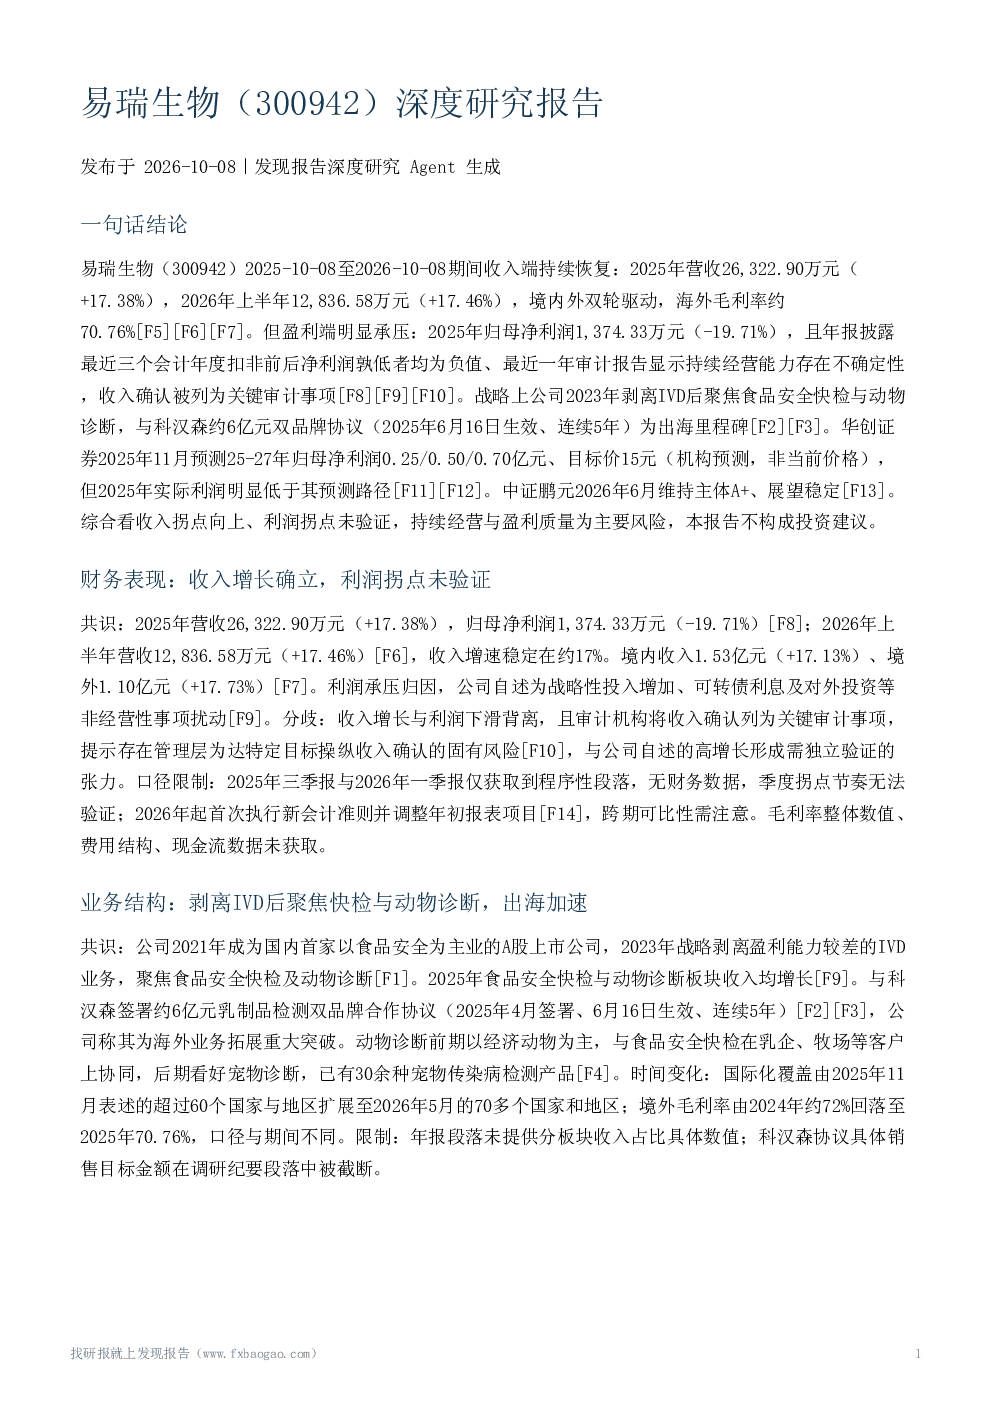
易瑞生物最新研报显示,公司2025-10至2026-10期间收入端持续恢复,2025年营收26,322.90万元(+17.38%),2026年上半年12,836.58万元(+17.46%),境内外双轮驱动,海外毛利率约70.76%。但盈利端明显承压,2025年归母净利润1,374.33万元(-19.71%),且年报披露最近三个会计年度扣非前后净利润孰低者均为负值、最近一年审计报告显示持续经营能力存在不确定性,收入确认被列为关键审计事项。
食品安全检测行业发展趋势如何?
食品安全检测行业正受政策驱动向全链条延伸,结构向新兴领域倾斜。《关于进一步强化食品安全全链条监管的意见》持续落地,线上食品、即时配送等新业态兴起推动风险覆盖环节拓宽,检测需求从传统政府抽检、成品检验向供应链管理、过程质控、风险监测与技术咨询等全链条服务延伸。2025年新兴领域检测机构营收占行业总收入21.16%(较2024年+0.96pcts),传统领域占比34.97%(-2.56pcts)。
易瑞生物报告重点分析了哪些业务方向?
易瑞生物报告重点分析了公司剥离IVD业务后聚焦快检与动物诊断的战略布局。公司2021年成为国内首家以食品安全为主业的A股上市公司,2023年战略剥离盈利能力较差的IVD业务,聚焦食品安全快检及动物诊断。2025年食品安全快检与动物诊断板块收入均增长,与科汉森签署约6亿元乳制品检测双品牌合作协议,加速海外业务拓展。动物诊断前期以经济动物为主,后期看好宠物诊断,已有30余种宠物传染病检测产品。
易瑞生物的市场现状如何被评估?
易瑞生物市场现状评估显示,公司在国内食品安全快检领域被华创证券称为龙头,在乳制品检测领域优势明显,通过三大技术平台基本实现核心抗原抗体全部自产,构成技术壁垒。国内市场份额扩大与海外收入增长为双轮驱动。但'龙头'仅为华创证券单方判断,公司年报和半年报仅自述'不断扩大国内市场份额',所有资料均未提供具体市场份额数值或主要竞争对手名单,无法量化验证竞争格局。
易瑞生物研报提示了哪些主要风险?
易瑞生物研报提示的主要风险包括:持续经营能力存在不确定性,年报披露最近三个会计年度扣非前后净利润孰低者均为负值,且最近一年审计报告显示持续经营能力存在不确定性;审计机构将收入确认列为关键审计事项,指出存在管理层为达特定目标操纵收入确认的固有风险。此外,收入增长未转化为利润增长,2025年归母净利润同比下降19.71%。大股东减持带来的股价供需压力(公司自述为资金需求,属单方解释)。2026年起执行新会计准则,年初报表调整,跨期数据可比性存在口径风险。