猜你想问
瑞普生物2025年营收和利润表现如何?
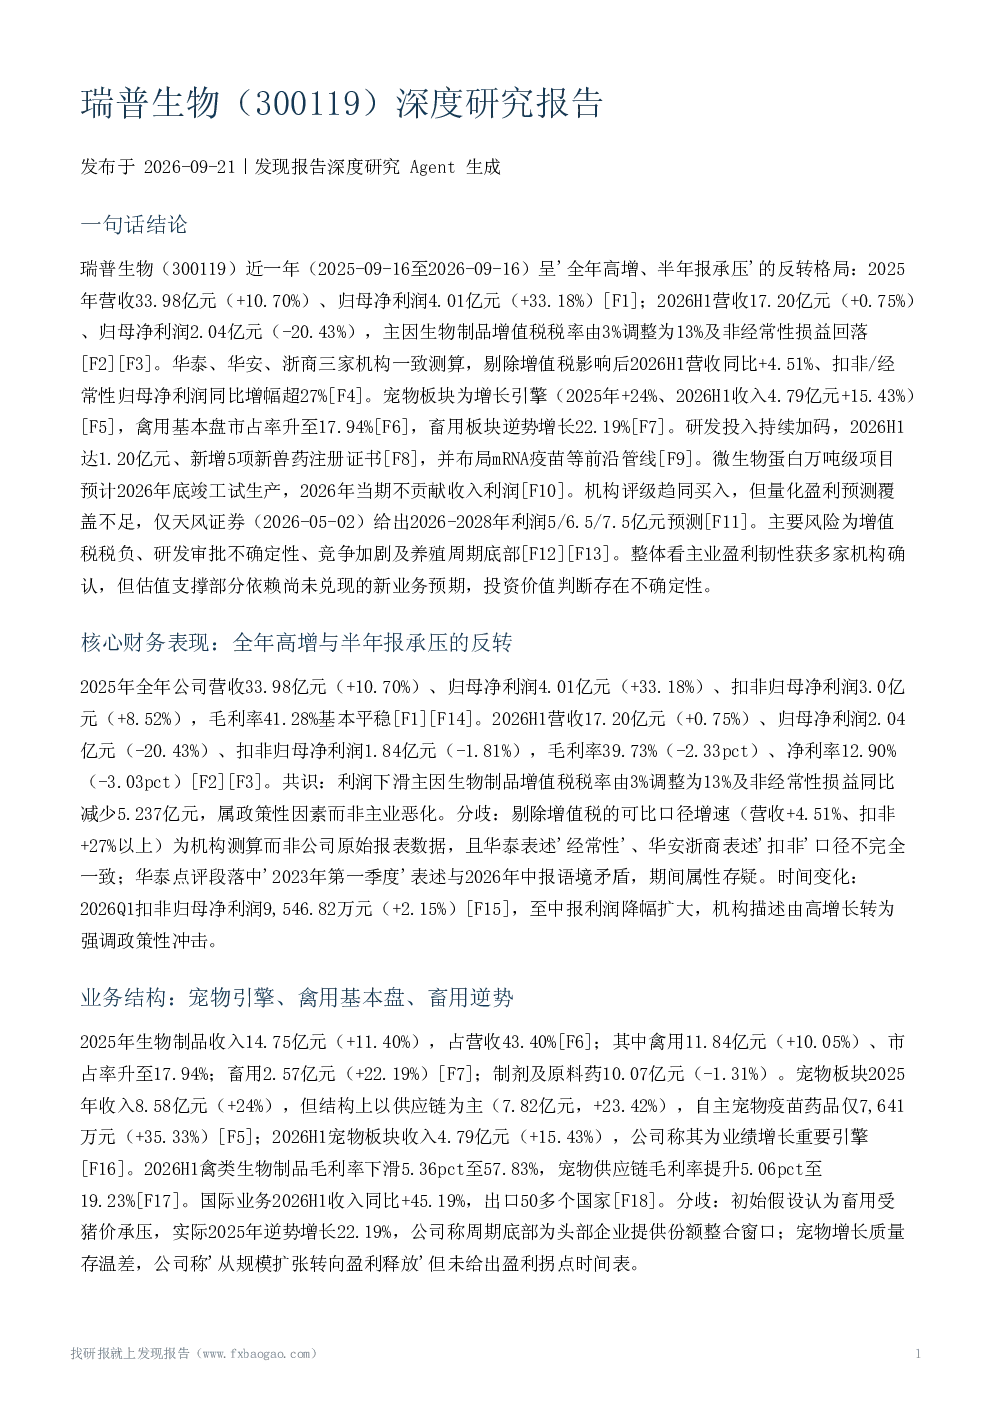
瑞普生物2025年营收33.98亿元,同比增长10.70%,归母净利润4.01亿元,同比增长33.18%。毛利率为41.28%。然而,2026年上半年营收17.20亿元,同比增长0.75%,归母净利润2.04亿元,同比下降20.43%,毛利率为39.73%。利润下滑主要受生物制品增值税税率由3%调整为13%及非经常性损益回落影响。剔除增值税影响后,2026年上半年营收同比+4.51%,扣非/经常性归母净利润同比增幅超27%
瑞普生物的业务结构有哪些特点?
瑞普生物的业务结构呈现多元化增长态势。宠物板块为增长引擎,2025年收入8.58亿元,同比增长24%,2026年上半年收入4.79亿元,同比增长15.43%。禽用板块市占率升至17.94%,2025年收入11.84亿元,同比增长10.05%。畜用板块逆势增长22.19%,2025年收入2.57亿元。国际业务表现强劲,2026年上半年收入同比+45.19%
瑞普生物的研发管线和新品进展如何?
瑞普生物持续加大研发投入,2026年上半年研发投入1.20亿元,新增5项新兽药注册证书,布局mRNA疫苗等前沿管线。2025年研发费用2.53亿元,占营收7.45%。公司积极推进微生物蛋白万吨级项目,预计2026年底竣工试生产,将为公司带来新的增长点
兽药行业目前的市场现状如何?
兽药行业目前呈现内卷化趋势,部分企业因竞争压力出清。兽药原料药自3季度以来表现弱势,7-8月需求偏弱。创新企业在行业内表现突出,行业景气度受政策支持和需求变化影响。中期来看,南非1型口蹄疫疫苗格局重构及非瘟亚单位疫苗商业化值得期待
瑞普生物面临哪些风险因素?
瑞普生物面临多重风险因素。政策性税负风险方面,增值税税率调整压制毛利率与利润。研发与审批风险方面,兽药研发周期长、投入大,存在不确定性。竞争与价格风险方面,经济动物兽药竞争加剧,面临毛利率下降风险。下游周期风险方面,养殖行业处于周期底部,需求疲软。新业务不确定性方面,微生物蛋白项目产能释放受多重因素影响