猜你想问
这份研报主要分析了方盛股份的哪些核心内容?
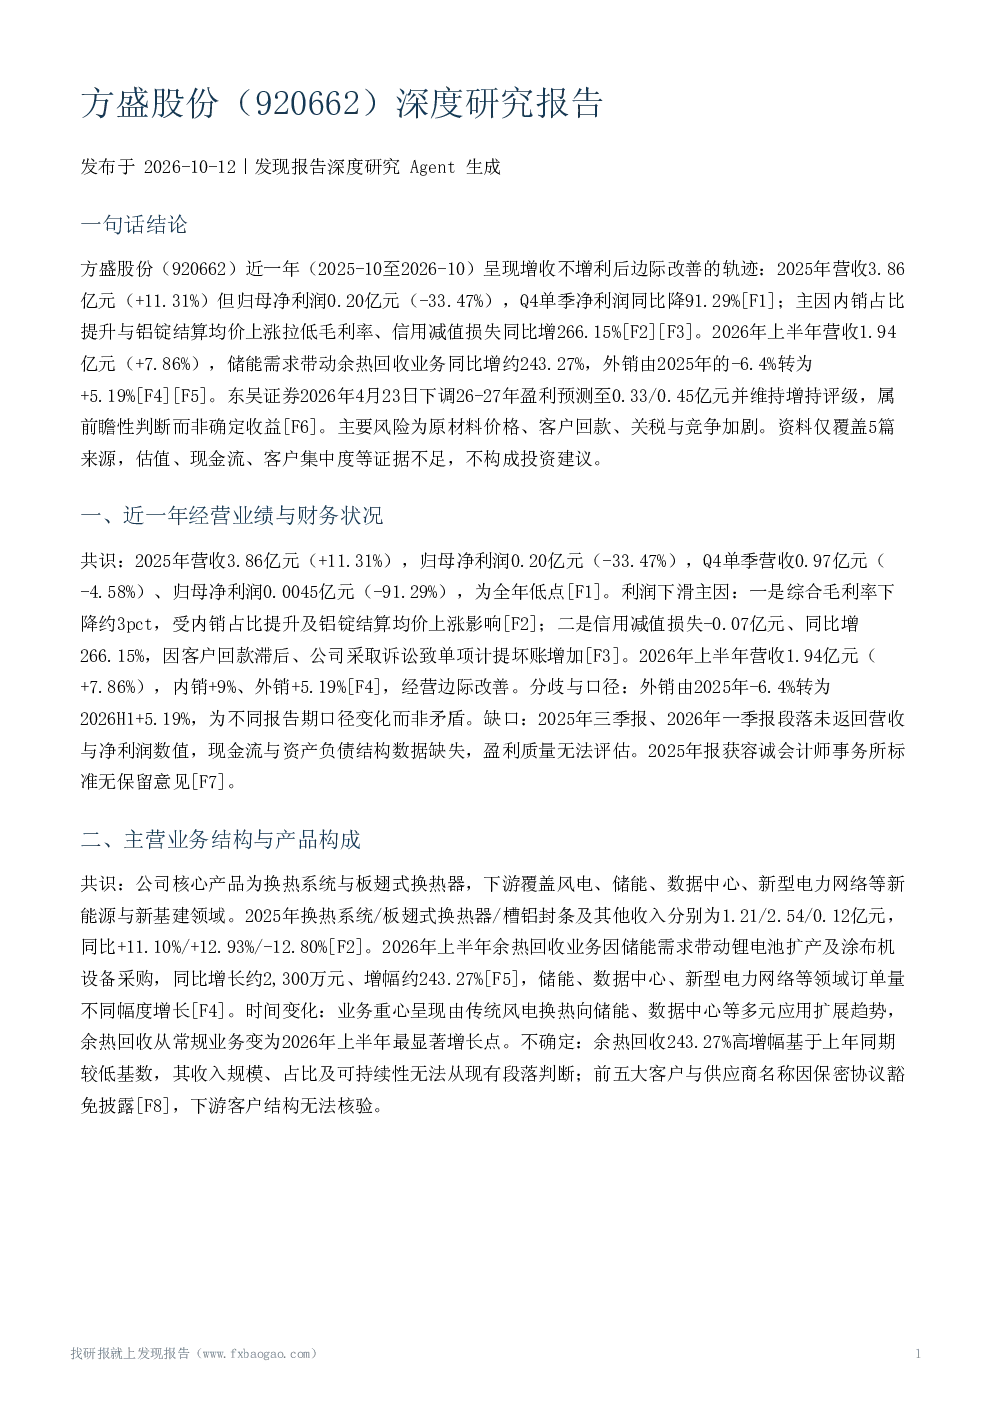
这份研报深度分析了方盛股份近一年的经营业绩与财务状况,包括2025年营收3.86亿元(+11.31%)、归母净利润0.20亿元(-33.47%),以及2026年上半年营收1.94亿元(+7.86%)、内销+9%、外销+5.19%等关键数据。同时,报告详细探讨了公司主营业务结构与产品构成,核心产品为换热系统与板翅式换热器,下游应用覆盖风电、储能、数据中心等多元领域。此外,研报还分析了行业景气度与竞争格局,指出储能需求爆发带动锂电池扩产及涂布机设备采购,推动余热回收业务高增长,但景气向盈利传导受毛利率与减值拖累。最后,报告梳理了机构盈利预测与主要风险因素,如原材料价格、客户回款与信用、贸易与关税等风险。
方盛股份所处的赛道/行业发展趋势如何?
方盛股份所处的赛道主要围绕换热系统与板翅式换热器,下游应用正从传统风电向储能、数据中心等新兴领域快速扩展。核心驱动因素是储能需求爆发,带动锂电池扩产及涂布机设备采购,进而推动余热回收业务高增长。2025年内销+21.1%,外销虽受关税影响一度下滑,但2026年上半年已转正增长+5.19%。然而,行业景气分化明显,盈利承压问题突出,毛利率下降与信用减值损失增加是主要拖累。值得注意的是,余热回收业务的高增幅基于低基数,其收入规模、占比及可持续性尚不明朗,且缺乏独立第三方行业报告支撑,市场份额与竞争对手对比等量化数据缺失。
研报重点分析了方盛股份的哪些方面?
研报重点分析了方盛股份的财务表现与业务结构。在财务方面,报告详细拆解了2025年业绩下滑(净利润-33.47%、Q4同比降91.29%)的主因,包括毛利率下降(内销占比提升、铝锭结算均价上涨)和信用减值损失大幅增加(客户回款滞后、诉讼致坏账)。同时,2026年上半年经营边际改善,营收1.94亿元(+7.86%),余热回收业务同比增约243.27%。在业务结构方面,报告梳理了核心产品换热系统/板翅式换热器/槽铝封条及其他收入占比与增长趋势,并指出公司正加速拓展储能、数据中心等多元应用场景。此外,报告还关注了余热回收业务的低基数高增长及其不确定性,以及前五大客户与供应商信息的缺失。
根据研报,当前市场对方盛股份的现状判断是什么?
根据研报,当前市场对方盛股份的现状判断呈现分化态势。一方面,公司2025年盈利承压明显,净利润大幅下滑,但2026年上半年已出现修复信号,营收与外销转正增长,余热回收业务成为显著增长点。另一方面,行业景气度虽高,但向盈利传导受阻,毛利率与减值拖累明显。外销业务受关税影响波动,2025年下滑后2026年上半年转升。核心不确定性在于余热回收业务的高增长是否可持续,其低基数效应、原材料与关税走势、客户回款风险及竞争加剧均需持续关注。此外,报告指出数据限制较多,如现金流、资产负债结构、客户集中度等关键信息缺失,缺乏市场份额与竞争对手的量化对比,使得整体判断基础不够扎实。
研报提示了方盛股份哪些主要风险?
研报提示了方盛股份面临的多重风险。已验证风险包括原材料价格波动(铝锭结算均价上涨致毛利率下降)、客户回款与信用风险(减值损失增266.15%)、贸易与关税风险(外销收入受影响)以及竞争加剧风险(东吴证券提示)。已兑现风险体现为2025年净利润-33.47%及Q4同比降91.29%。不确定风险则涵盖原材料价格、关税政策、客户回款变化等未覆盖领域,以及客户集中度未披露、募投项目、诉讼等重大事项细节缺失。此外,余热回收业务的高增幅基于低基数,其收入规模、占比及可持续性均存在不确定性。报告强调,仅单一机构预测(东吴证券)且无交叉验证,目标价、PE等估值数据缺失,2026年半年报也未披露净利润数值,增加了风险评估的复杂性。