猜你想问
宏微科技研报核心内容是什么?
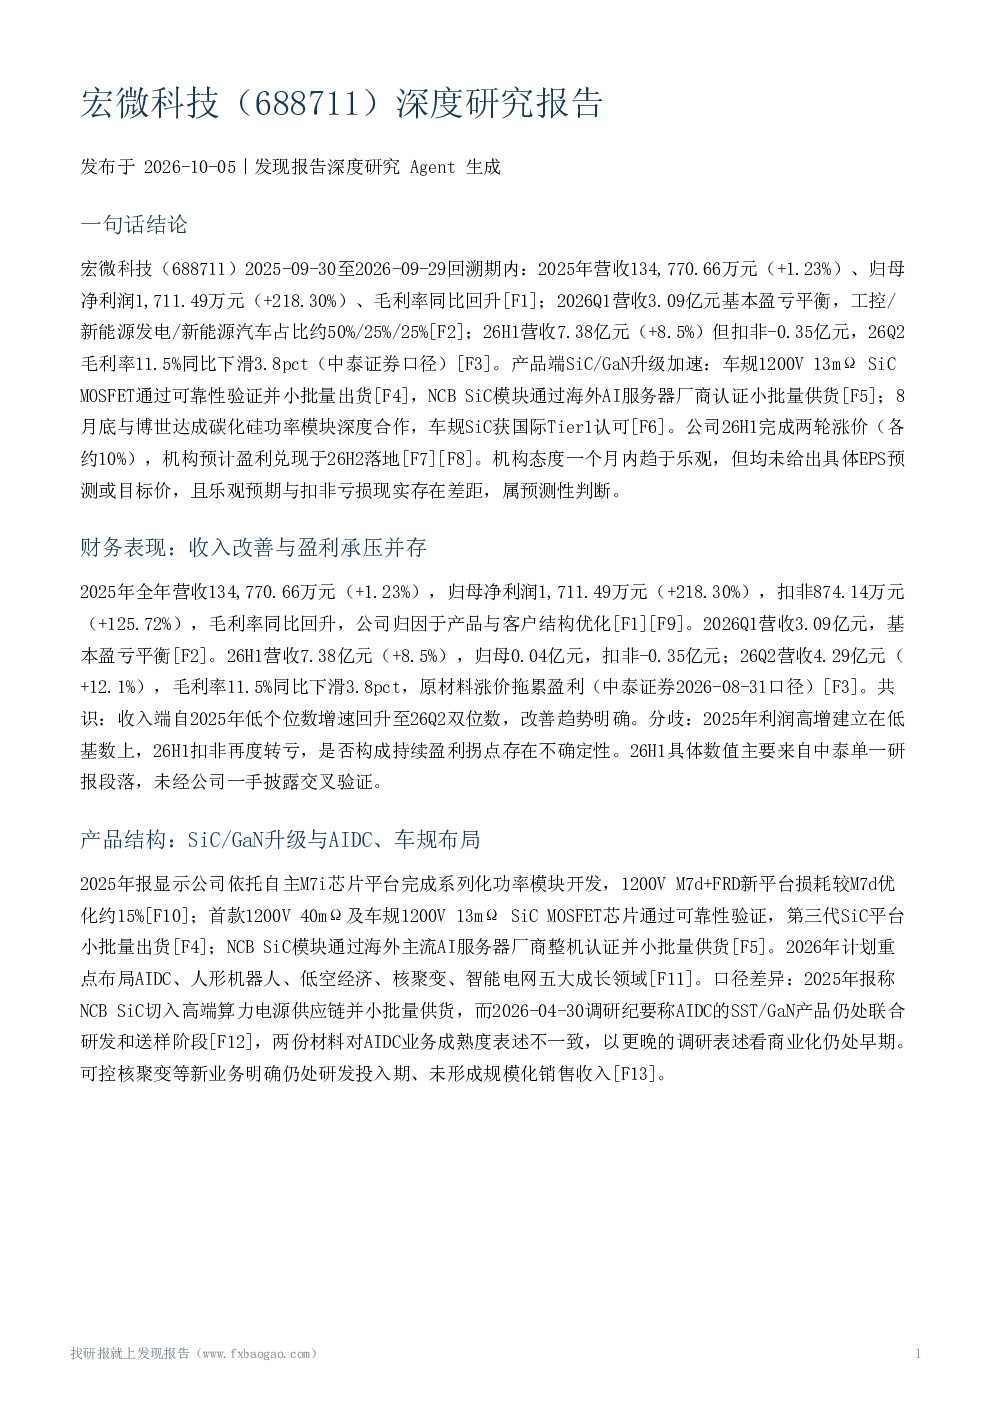
该研报分析宏微科技2025年营收134.77亿元,净利润1.71亿元,毛利率同比回升,但2026H1扣非转亏。SiC/GaN产品技术升级加速,车规级产品通过可靠性验证并小批量出货,与博世合作获国际Tier1认可。机构预测2026H2盈利逐步兑现,但未给出量化目标。报告指出收入端改善趋势明确,但盈利承压,持续盈利拐点不确定。
碳化硅赛道发展趋势如何?
碳化硅行业景气上行,国产替代趋势明显。宏微科技车规SiC获国际Tier1认可,与博世合作深度推进。2026年计划布局AIDC、人形机器人等五大成长领域,SiC/GaN升级加速。但行业存在产能爬坡折旧、Fab涨价传导滞后等风险,新业务收入贡献尚不确定。
研报重点分析了宏微科技的哪些方面?
研报重点分析宏微科技财务表现,2025年营收小幅增长,利润高增主要源于低基数,2026H1扣非转亏。产品结构方面,SiC/GaN升级加速,车规级产品技术进展显著。竞争地位上,与博世合作落地为车规级产品增添外部认可。机构态度趋于乐观,但与扣非亏损现实存在差距。
宏微科技当前市场状况如何?
宏微科技2025年收入小幅增长,利润高增主要源于低基数,但2026H1扣非转亏显示盈利承压。SiC/GaN产品技术升级加速,与博世合作获国际Tier1认可。行业层面SiC景气上行,国产替代趋势明显,但存在产能爬坡折旧、Fab涨价传导滞后等风险。机构预测26H2盈利逐步兑现,但未给出量化目标。
研报提示了哪些风险?
研报提示主要风险包括产能爬坡折旧、Fab涨价传导滞后、盈利拐点未确立、新业务收入贡献不确定等。AIDC业务成熟度存在口径差异,2025年报称小批量供货,2026-04调研纪要称联合研发送样。盈利判断方面,2025年毛利率回升与26Q2毛利率下滑并存,盈利改善不连续。机构态度变化从2026-08至2026-09趋于乐观,但9月报告机构未知且内容相似。
你可能感兴趣
【光大通信】宏微科技688711:科创板IGBT核心资产严重低估,对标斯达市值仍
未知机构2022-06-06
688711 宏微科技 江苏宏微科技股份有限公司投资者关系活动记录表 2026年7月13日
未知机构2026-07-15
宏微科技(688711)半年报电话纪要-调研纪要
未知机构2023-08-18
宏和科技(603256)深度研究报告
发现报告2026-09-30
宏昌科技(301008)深度研究报告
发现报告2026-10-04
宏景科技(301396)深度研究报告
发现报告2026-10-09
宏海科技(920108)深度研究报告
发现报告2026-10-11
宏工科技(301662)深度研究报告
发现报告2026-10-11
宏微科技:2025年半年度报告
财报2025-08-29
宏微科技机构调研纪要
电子设备发现报告2025-05-15