猜你想问
维业股份2025年业绩表现如何?
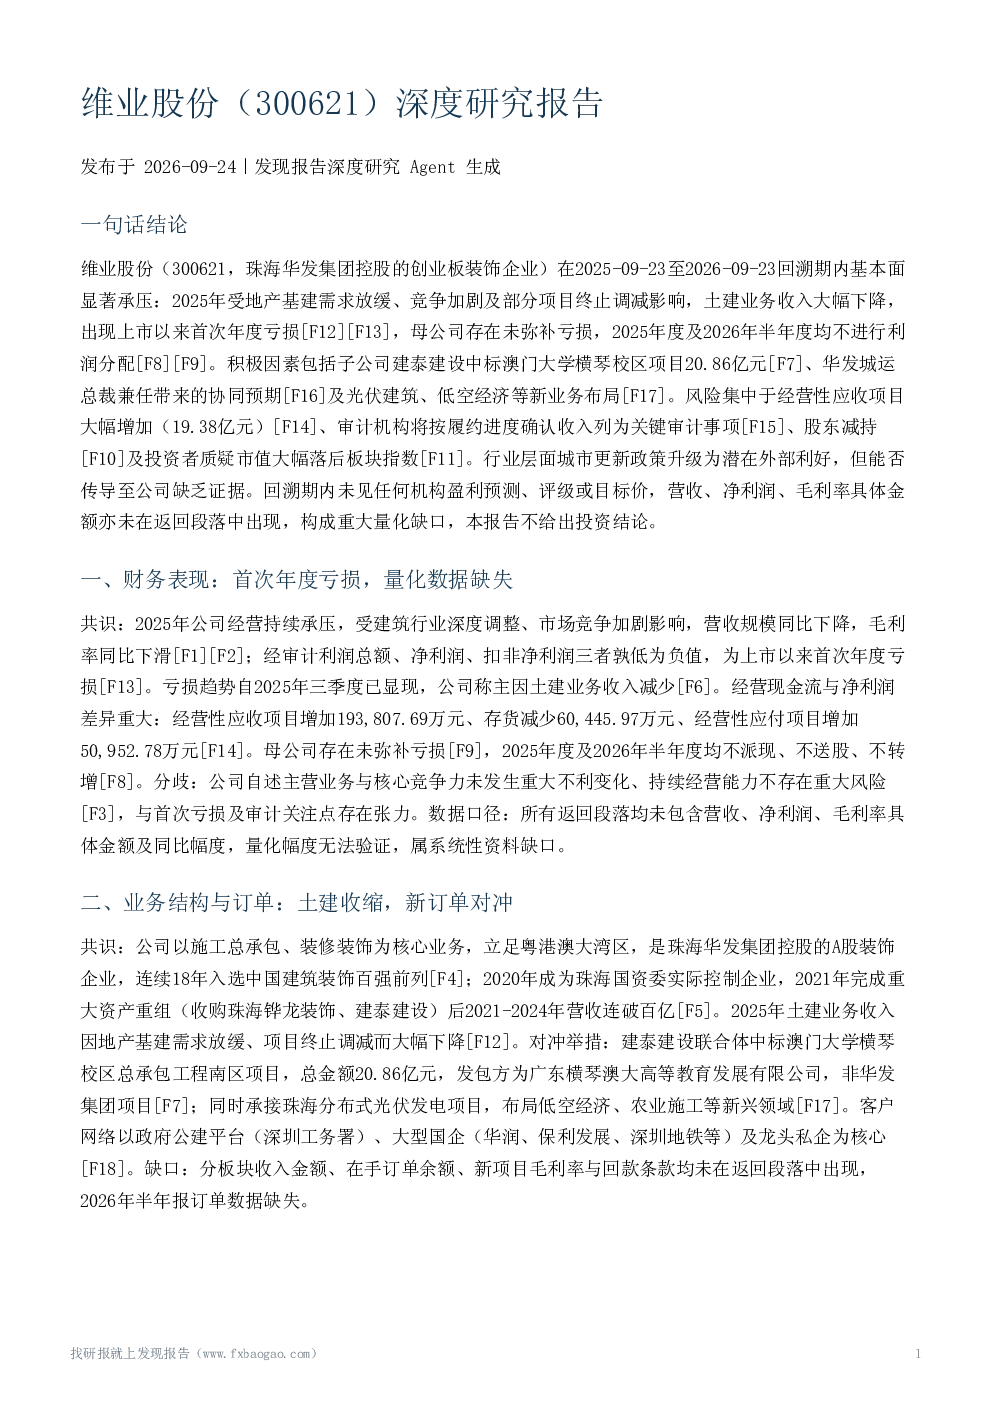
维业股份2025年出现上市首亏,受地产基建需求放缓、竞争加剧及项目终止影响,土建业务收入大幅下降。关键数据显示,2025年公司首次年度亏损,经营性应收增加19.38亿元,存货减少60.45亿元,应付增加5.10亿元。尽管子公司建泰建设中标澳门大学横琴校区项目20.86亿元,布局光伏建筑、低空经济等新业务,但整体基本面承压明显。
城市更新政策对维业股份有何影响?
城市更新政策升级为潜在利好,但公司具体受益路径未明确。行业政策利好下,公司需结合自身业务布局寻找契合点,目前尚不确定政策将如何直接转化为公司业绩增长。
维业股份报告重点分析了哪些方向?
报告重点分析了公司土建业务受市场环境影响的表现,以及子公司建泰建设带来的新业务机遇。同时关注了公司应收大幅增加、收入确认审计关注、股东减持及市值落后板块指数等风险因素,并探讨了华发体系协同预期、澳门大学项目新订单及新业务布局等看点。
当前维业股份的市场状况如何?
维业股份市场表现面临挑战,公司市值落后板块指数,股东减持压力显现。尽管公司自述经营正常,但财务数据显示业绩承压,经营性应收大幅增加引发回款风险。市场需关注公司后续业绩修复情况及新项目执行效果。
维业股份报告提示了哪些风险?
报告提示的主要风险包括:应收大幅增加带来的回款压力,收入确认存在审计关注,股东减持可能影响股价稳定,以及市值表现引发的治理质疑。此外,业绩持续承压、新业务布局不确定性、诉讼进展等也是需关注的潜在风险点。
你可能感兴趣
维远股份(600955)深度研究报告
发现报告2026-10-05
云维股份(600725)深度研究报告
发现报告2026-09-26
富维股份(600742)深度研究报告
发现报告2026-09-29
维宏股份(300508)深度研究报告
发现报告2026-09-23
锌业股份(000751)深度研究报告
发现报告2026-09-17
锡业股份(000960)深度研究报告
发现报告2026-09-17
维业股份:2024年年度报告
财报2025-04-19
维业股份:2024年半年度报告
财报2024-08-29
维业股份机构调研纪要
建筑建材发现报告2024-12-12
维业股份:2025年年度报告
财报2026-04-15