猜你想问
云维股份主营业务是什么?
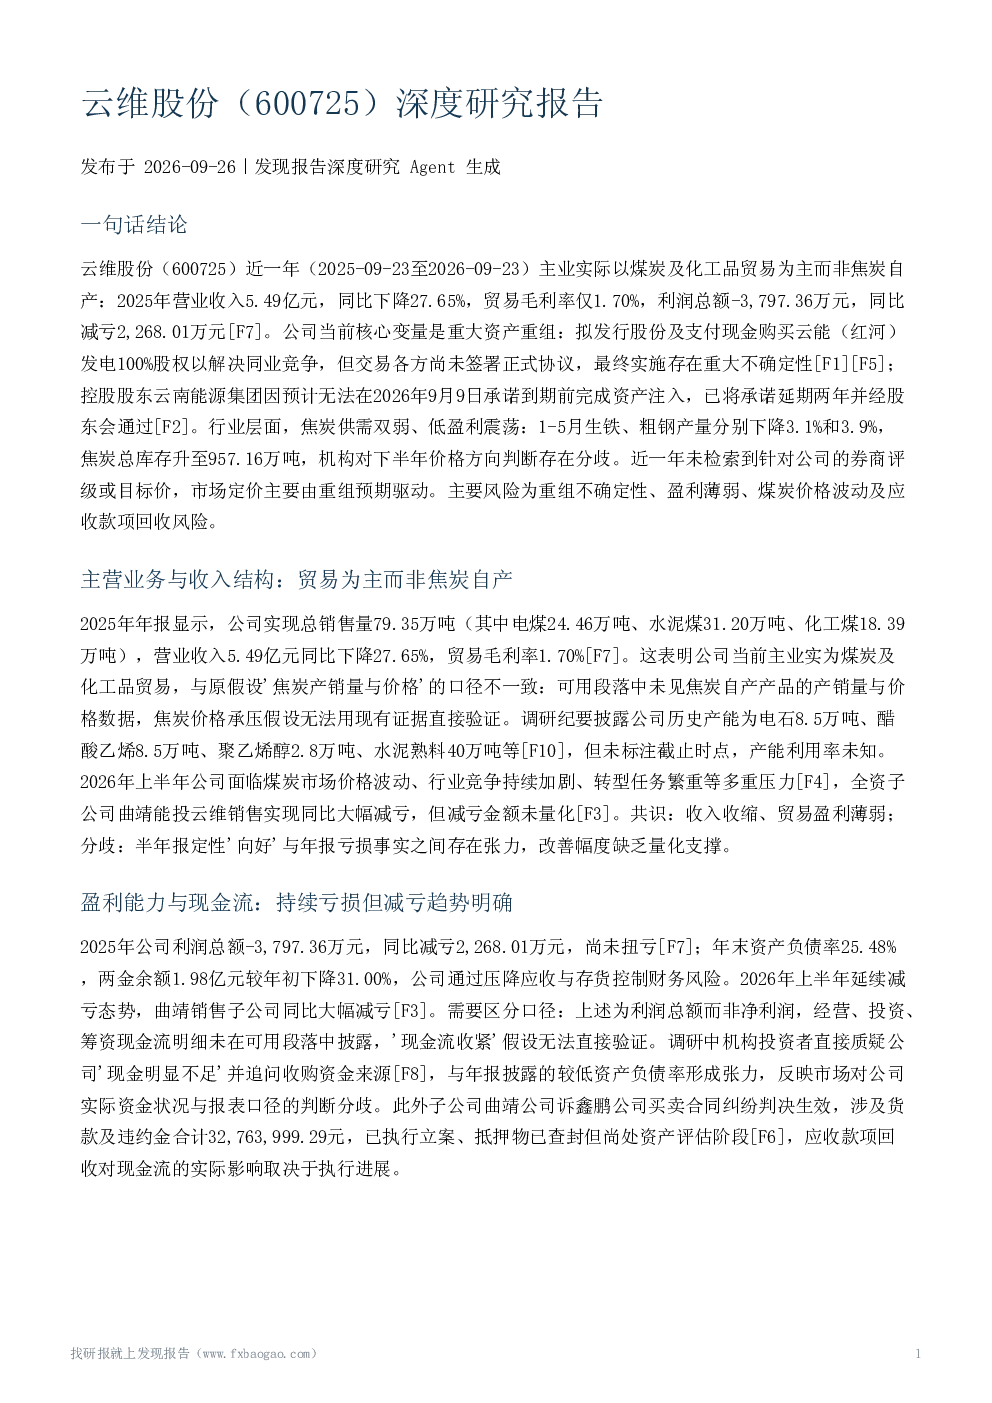
云维股份近一年主业以煤炭及化工品贸易为主,而非焦炭自产。公司2025年实现总销售量79.35万吨,营业收入5.49亿元同比下降27.65%,贸易毛利率1.70%,利润总额-3,797.36万元,同比减亏2,268.01万元。公司历史产能包括电石、醋酸乙烯、聚乙烯醇、水泥熟料等,但产能利用率未知。
焦炭与煤化工行业发展趋势如何?
行业层面,1-5月生铁、粗钢产量分别下降3.1%和3.9%,焦炭总库存升至957.16万吨,供需格局偏宽松。焦煤端安监常态化压制供给,全年产量预计同比减少1200-1300万吨。上半年双焦震荡上涨,下半年价格方向存在机构分歧。
云维股份报告重点分析了哪些方面?
报告重点分析了云维股份的主营业务与收入结构、盈利能力与现金流、重大资产重组计划、焦炭与煤化工行业环境、估值与市场观点、主要风险因素等。核心关注点在于公司贸易主业的微利亏损状态以及拟收购云能(红河)发电100%股权的重大资产重组,但交易各方尚未签署正式协议,最终实施存在重大不确定性。
云维股份市场现状如何被判断?
市场对云维股份的定价主要由重组预期驱动,近一年未检索到针对公司的券商评级或目标价。公司2025年营收下滑27.65%、利润总额为负、贸易毛利率仅1.70%,传统估值指标参考意义有限。市场关注重组带来的转型预期,但公司对发行定价基准、收购资金来源等关键问题回应模糊。
云维股份存在哪些风险提示?
云维股份面临的主要风险包括:一是重大资产重组尚未签署正式协议,最终能否实施存在重大不确定性;二是公司盈利能力薄弱,扭亏时点不确定;三是煤炭市场价格波动与行业竞争持续加剧;四是应收款项回收风险;五是潜在流动性压力。此外,行业层面下游钢铁需求疲弱、焦炭库存累积将压制煤焦贸易价差。
你可能感兴趣
云维股份(600725):焦炭需求旺盛,多个项目将贡献产能
天相投顾2010-03-18
云维股份(600725):中长期仍有资源注入预期
国金证券2010-07-01
维业股份(300621)深度研究报告
发现报告2026-09-24
富维股份(600742)深度研究报告
发现报告2026-09-29
维宏股份(300508)深度研究报告
发现报告2026-09-23
维远股份(600955)深度研究报告
发现报告2026-10-05
云维股份机构调研纪要
发现报告2023-05-11
*ST云维:云维股份2002年第一季度报告
财报2002-04-29
*ST云维:云维股份2003年第一季度报告
财报2003-04-24
云维股份:2014年半年度报告
财报2014-08-30