猜你想问
瑞普生物这份研报的核心内容是什么?
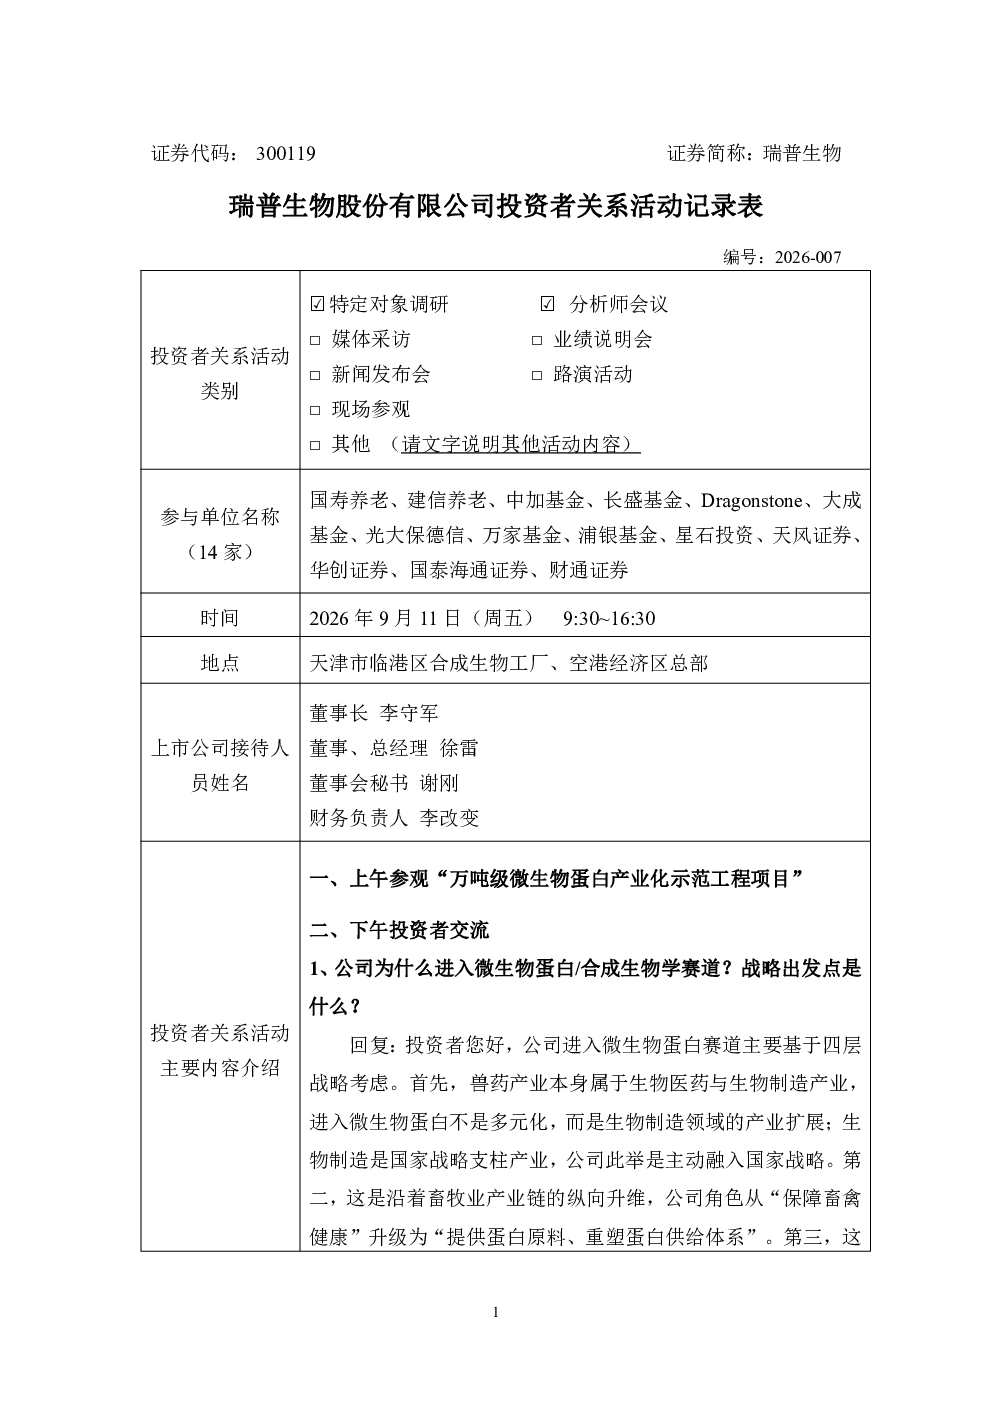
该研报分析了瑞普生物的战略定位与价值迁移,公司通过需求侧驱动的价值迁移战略,将动保业务作为畜牧业供给侧配套,锚定终端消费者对安全、健康、可持续蛋白的需求,推动畜牧产业结构改造,并重构自身角色为蛋白营养解决方案提供者,重塑产业链价值分配。同时,报告还介绍了菌丝蛋白产品特点与市场进度,菌丝蛋白富含β-葡聚糖、B族维生素等活性成分,适用于混合肉、烘焙食品、健康零食等品类。在国内已取得新食品原料许可和中试SC生产许可证,美国、欧洲市场按计划推进注册。此外,报告还探讨了微生物蛋白市场空间与爆发时点,市场空间广阔,供给端大豆蛋白依赖进口,需求端优质蛋白需求持续增长。预计中期规模约1000万吨,远期3000-5000万吨。当前爆发窗口期得益于国家战略支持、合成生物技术成熟及消费端健康意识提升。还有国内外蛋白市场差异与产品定位,欧美以人造肉替代和素食者需求为主,关注动物福利;国内以消费升级为导向,提供更优质、健康的蛋白。公司已获国家新食品原料批准,开发80多种产品形态,通过品牌培育引导健康消费。未来业务布局与资源倾斜,坚持基于底层逻辑的业务扩展,围绕动保(基本盘)、宠物/出口/兽医社会化服务(新兴盘)、微生物蛋白(未来盘)三大业务盘布局。预计蛋白消费市场形成数千亿至万亿规模,持续通过C端品牌建设放大价值。还有菌丝蛋白成本下降与竞争壁垒,成本已大幅下降,未来通过菌种驯化、工艺优化进一步降低。若仅作为原料供应商将面临毛利率压力,公司通过食品端和品牌端布局获取溢价。壁垒包括知识产权、工艺积累和先发优势,并持续储备下一代技术。消费者认知与能力复用,通过高蛋白食品等日常场景降低尝试门槛,逐步建立消费信赖。具备从菌株筛选到工艺放大的完整研发制造能力,可复用至发酵及食品业务,当前正通过产学研合作补齐大食品领域品牌通道短板。宠物业务进展,宠物疫苗和药品已上市30余款,注册及临床阶段产品20多个,包括猫传腹mRNA疫苗等创新产品,国际化出口取得初步进展。经营表现与海外业务,上半年扣非归母净利润微降1.8%,展现较强抗周期能力。海外业务是重要战略方向,中国疫苗技术领先,欧美防疫政策松动下口蹄疫等疫苗出口迎来窗口期。
微生物蛋白赛道的发展趋势如何?
微生物蛋白赛道的发展趋势非常广阔。从供给端来看,目前大豆蛋白依赖进口,而微生物蛋白具有自主可控的优势。从需求端来看,随着人们健康意识的提升,对优质蛋白的需求持续增长。预计中期市场规模约1000万吨,远期可达3000-5000万吨。当前正处于爆发窗口期,主要得益于国家战略支持,如政策鼓励生物技术发展;合成生物技术的成熟,为微生物蛋白的生产提供了技术保障;以及消费端健康意识的提升,消费者越来越倾向于选择健康、可持续的食品。此外,国内外蛋白市场存在差异,欧美市场更关注人造肉替代和素食者需求,而国内市场则以消费升级为导向,提供更优质、健康的蛋白产品。公司已获得国家新食品原料批准,并开发出80多种产品形态,通过品牌培育引导健康消费。未来,随着技术的不断进步和市场的不断拓展,微生物蛋白市场有望迎来更大的发展机遇。
这份研报重点分析了瑞普生物的哪些方面?
这份研报重点分析了瑞普生物的战略定位与价值迁移,公司通过需求侧驱动的价值迁移战略,将动保业务作为畜牧业供给侧配套,锚定终端消费者对安全、健康、可持续蛋白的需求,推动畜牧产业结构改造,并重构自身角色为蛋白营养解决方案提供者,重塑产业链价值分配。报告还详细介绍了菌丝蛋白产品特点与市场进度,菌丝蛋白富含β-葡聚糖、B族维生素等活性成分,适用于混合肉、烘焙食品、健康零食等品类。在国内已取得新食品原料许可和中试SC生产许可证,美国、欧洲市场按计划推进注册。此外,报告还探讨了微生物蛋白市场空间与爆发时点,市场空间广阔,供给端大豆蛋白依赖进口,需求端优质蛋白需求持续增长。预计中期规模约1000万吨,远期3000-5000万吨。当前爆发窗口期得益于国家战略支持、合成生物技术成熟及消费端健康意识提升。还有国内外蛋白市场差异与产品定位,欧美以人造肉替代和素食者需求为主,关注动物福利;国内以消费升级为导向,提供更优质、健康的蛋白。公司已获国家新食品原料批准,开发80多种产品形态,通过品牌培育引导健康消费。未来业务布局与资源倾斜,坚持基于底层逻辑的业务扩展,围绕动保(基本盘)、宠物/出口/兽医社会化服务(新兴盘)、微生物蛋白(未来盘)三大业务盘布局。预计蛋白消费市场形成数千亿至万亿规模,持续通过C端品牌建设放大价值。还有菌丝蛋白成本下降与竞争壁垒,成本已大幅下降,未来通过菌种驯化、工艺优化进一步降低。若仅作为原料供应商将面临毛利率压力,公司通过食品端和品牌端布局获取溢价。壁垒包括知识产权、工艺积累和先发优势,并持续储备下一代技术。消费者认知与能力复用,通过高蛋白食品等日常场景降低尝试门槛,逐步建立消费信赖。具备从菌株筛选到工艺放大的完整研发制造能力,可复用至发酵及食品业务,当前正通过产学研合作补齐大食品领域品牌通道短板。宠物业务进展,宠物疫苗和药品已上市30余款,注册及临床阶段产品20多个,包括猫传腹mRNA疫苗等创新产品,国际化出口取得初步进展。经营表现与海外业务,上半年扣非归母净利润微降1.8%,展现较强抗周期能力。海外业务是重要战略方向,中国疫苗技术领先,欧美防疫政策松动下口蹄疫等疫苗出口迎来窗口期。
当前微生物蛋白市场的现状如何?
当前微生物蛋白市场正处于快速发展阶段,市场空间广阔。从供给端来看,目前大豆蛋白依赖进口,而微生物蛋白具有自主可控的优势,可以减少对外部资源的依赖。从需求端来看,随着人们健康意识的提升,对优质蛋白的需求持续增长。预计中期市场规模约1000万吨,远期可达3000-5000万吨。当前正处于爆发窗口期,主要得益于国家战略支持,如政策鼓励生物技术发展;合成生物技术的成熟,为微生物蛋白的生产提供了技术保障;以及消费端健康意识的提升,消费者越来越倾向于选择健康、可持续的食品。此外,国内外蛋白市场存在差异,欧美市场更关注人造肉替代和素食者需求,而国内市场则以消费升级为导向,提供更优质、健康的蛋白产品。公司已获得国家新食品原料批准,并开发出80多种产品形态,通过品牌培育引导健康消费。未来,随着技术的不断进步和市场的不断拓展,微生物蛋白市场有望迎来更大的发展机遇。
研报中提到了哪些风险提示?
虽然研报中未明确提供具体的风险提示内容,但我们可以从报告中的一些信息推测出潜在的风险。例如,公司在微生物蛋白领域的竞争非常激烈,如果公司不能持续创新和降低成本,可能会面临市场份额被竞争对手抢占的风险。此外,公司在国内外市场的拓展过程中,可能会面临政策变化、市场需求波动等风险。在海外市场,公司可能会面临国际贸易摩擦、汇率波动等风险。在产品研发方面,如果公司不能持续推出符合市场需求的新产品,可能会面临产品滞销的风险。此外,公司在生产过程中可能会面临原材料价格波动、生产安全事故等风险。因此,公司在未来的发展中,需要密切关注市场变化,加强风险管理,以确保公司的稳健经营。