猜你想问
三祥科技2025年业绩增长主要来自哪些因素?
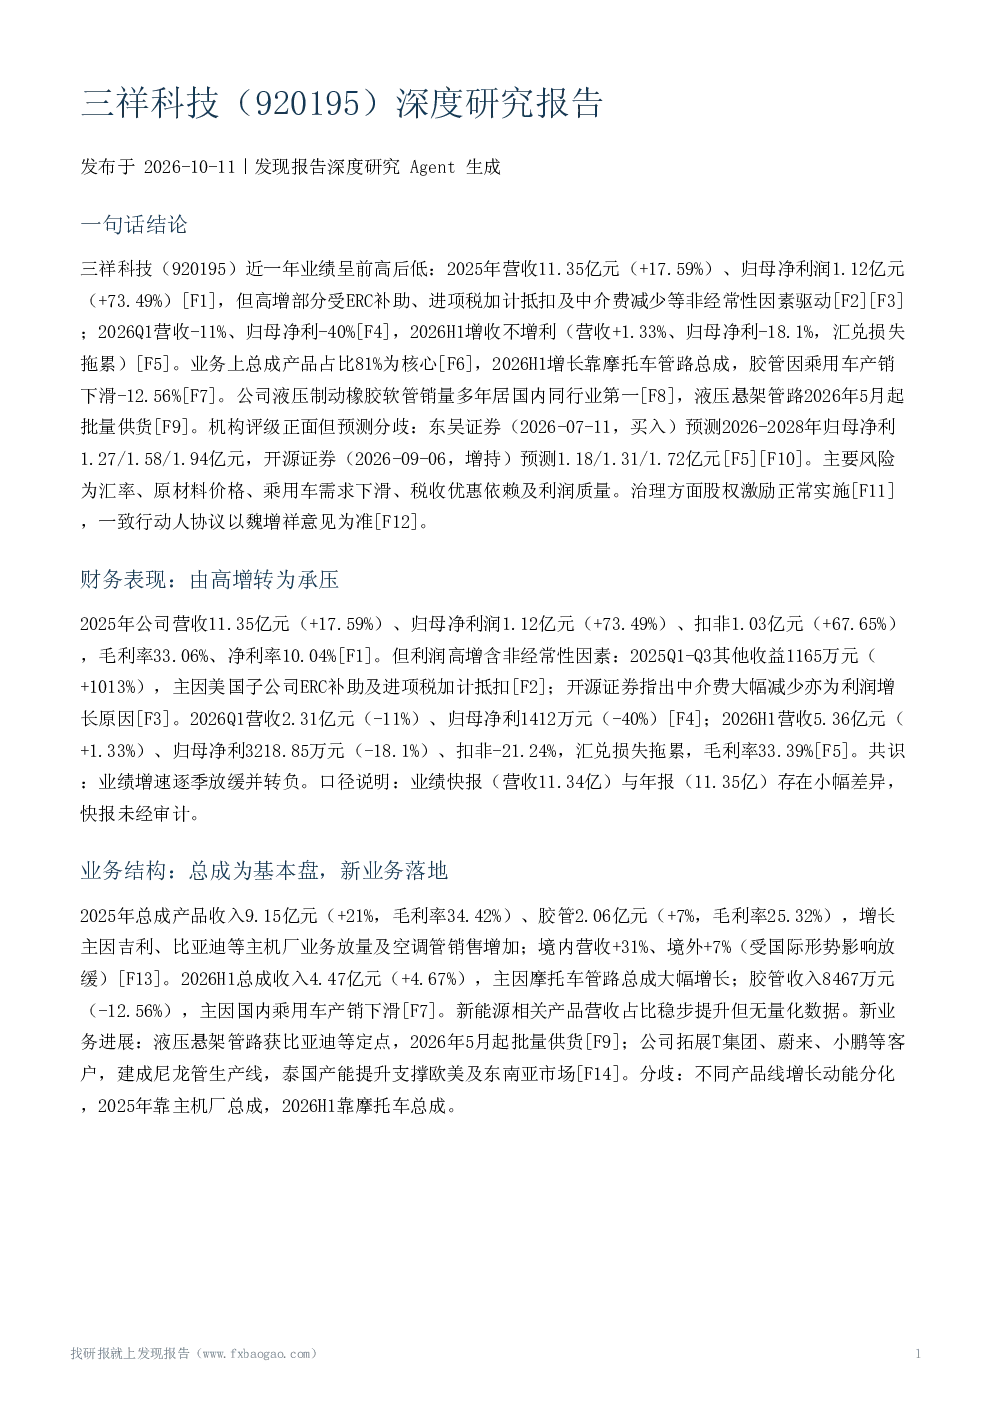
三祥科技2025年业绩增长主要受ERC补助、进项税加计抵扣及中介费减少等非经常性因素驱动。营收达到11.35亿元,同比增长17.59%;归母净利润1.12亿元,同比增长73.49%。然而,2026年第一季度营收和净利润分别下降了11%和40%,显示出业绩承压。2026年上半年虽然营收微增1.33%,但归母净利润下降了18.1%,主要原因是汇兑损失。这些数据表明公司业绩波动较大,非经常性因素对利润贡献显著。
三祥科技的核心业务及竞争优势是什么?
三祥科技的核心业务是总成产品,占比达到81%。2025年总成产品收入9.15亿元,同比增长21%,主要增长动力来自摩托车管路总成。公司在胶管产品领域也具有优势,2025年收入2.06亿元,同比增长7%。其核心竞争力在于液压制动橡胶软管销量连续多年国内第一,拥有国家专利121项,并采用全产业链模式。此外,公司还通过泰国产能本地化配套和进入北美大型汽配连锁商超体系,进一步巩固了其市场地位。
研报对三祥科技未来几年的盈利预测有何不同?
研报中,东吴证券对三祥科技未来几年的盈利预测更为乐观。东吴证券预测2026-2028年归母净利润分别为1.27亿元、1.58亿元和1.94亿元,并给予买入评级;而开源证券预测同期归母净利润分别为1.18亿元、1.31亿元和1.72亿元,给予增持评级。尽管两家机构预测的净利润数值相近,但东吴证券的预测略高。此外,开源证券在2025-2027年的预测中曾上调过盈利预期,但2026年的市盈率从17.5倍降至11.0倍。这种预测分歧反映了市场对公司未来业绩的谨慎态度。
三祥科技面临的主要风险有哪些?
三祥科技面临的主要风险包括汇率风险、乘用车需求下滑、原材料价格波动、市场竞争加剧、税收优惠依赖以及利润质量等方面。具体来看,2026年上半年汇兑损失对公司利润造成了显著拖累。同时,乘用车产销下滑导致胶管产品收入下降12.56%。此外,公司作为高新技术企业,享受15%的所得税率,但该优惠政策有效期仅为三年,未来可能面临税收压力。此外,公司治理结构集中,一致行动人协议以实控人魏增祥意见为准,可能存在一定的治理风险。
三祥科技的新业务进展如何?
三祥科技的新业务进展主要体现在液压悬架管路和新能源领域。2026年5月起,公司开始批量供应液压悬架管路产品,标志着其在高端汽配领域的进一步拓展。然而,研报中并未披露新能源及新业务的具体收入数据,显示出公司在这一领域的布局仍处于早期阶段。此外,报告也未披露客户集中度和应收账款质量等信息,这些缺失的数据可能影响投资者对公司新业务发展前景的评估。