猜你想问
这份报告主要分析了清研环境的哪些内容?
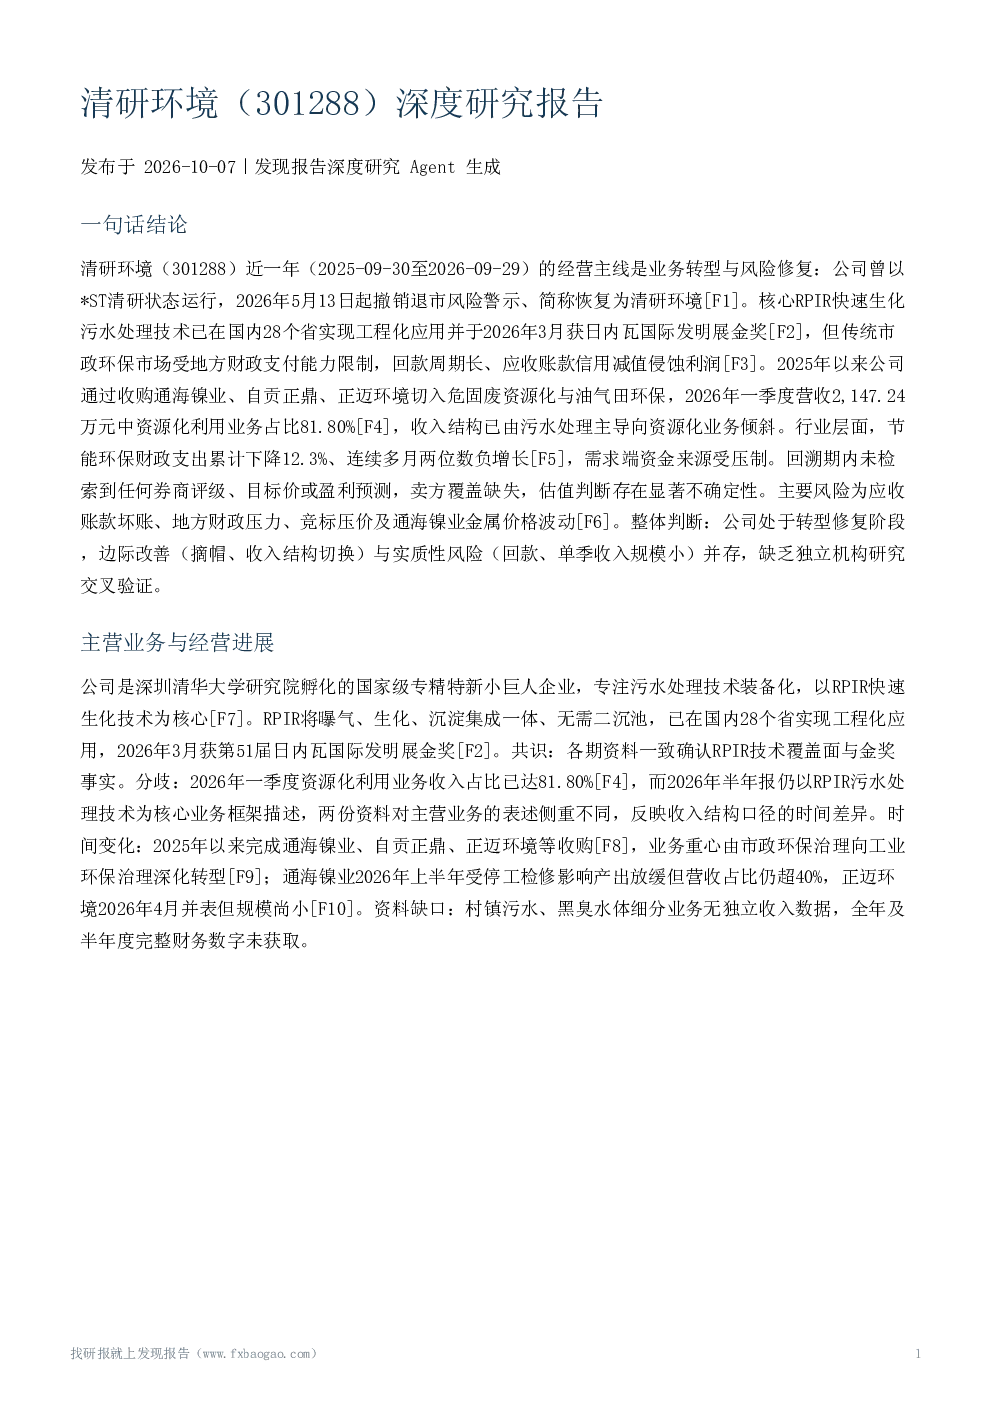
这份报告主要分析了清研环境近一年的经营主线,包括业务转型与风险修复。报告指出,公司于2026年5月撤销退市风险警示,但传统市政环保市场受地方财政支付能力限制,回款周期长、应收账款信用减值侵蚀利润。2025年以来,公司通过收购切入危固废资源化与油气田环保,2026年一季度营收2,147.24万元中资源化利用业务占比81.80%,收入结构已由污水处理主导向资源化业务倾斜。此外,报告还分析了公司的核心RPIR快速生化污水处理技术、行业层面的节能环保财政支出下降情况以及公司通过并购和战略整合拓展市场的情况。
报告对清研环境所在赛道/行业的发展趋势有何分析?
报告指出,节能环保财政支出累计下降12.3%,需求端资金来源受压制。虽然核心RPIR快速生化污水处理技术已在国内28省应用并获日内瓦国际发明展金奖,但技术优势为公司自述,缺乏第三方验证;研发投入规模未披露。此外,公司通过并购和战略整合拓展市场,优先选择资金实力强的客户,反映了行业竞争加剧和资金压力。
报告重点分析了清研环境的哪些方面?
报告重点分析了清研环境的业务转型与风险修复情况,特别是传统市政环保市场受地方财政支付能力限制的问题,以及公司通过收购切入危固废资源化与油气田环保的战略调整。报告还详细分析了公司的核心RPIR快速生化污水处理技术、行业层面的财政支出下降情况以及公司通过并购和战略整合拓展市场的情况。此外,报告也提到了公司的主要风险,如应收账款坏账、地方财政压力、竞标压价及通海镍业金属价格波动等。
报告对清研环境的市场现状有何判断?
报告指出,清研环境的市场现状面临多重挑战。传统市政环保市场受地方财政支付能力限制,回款周期长、应收账款信用减值侵蚀利润。虽然公司通过收购切入危固废资源化与油气田环保,2026年一季度营收2,147.24万元中资源化利用业务占比81.80%,但行业层面,节能环保财政支出累计下降12.3%,需求端资金来源受压制。此外,公司通过并购和战略整合拓展市场,优先选择资金实力强的客户,反映了市场竞争的激烈程度。
报告提示了清研环境哪些主要风险?
报告提示了清研环境的主要风险,包括应收账款坏账风险、地方财政支付能力受限风险、金属价格波动风险、竞争压价风险、转型整合风险及单季收入规模小风险。公司应对措施包括成立专项催收小组、差异化催收、诉讼及严格计提坏账。但报告指出,盈利能力有望逐步改善,但此为预测性陈述。此外,报告还提到资料缺口包括全年及半年度财务数据、新签订单金额、研发费用及专利数量等,这些信息缺失可能增加投资决策的不确定性。