猜你想问
这份研报主要分析了什么内容?
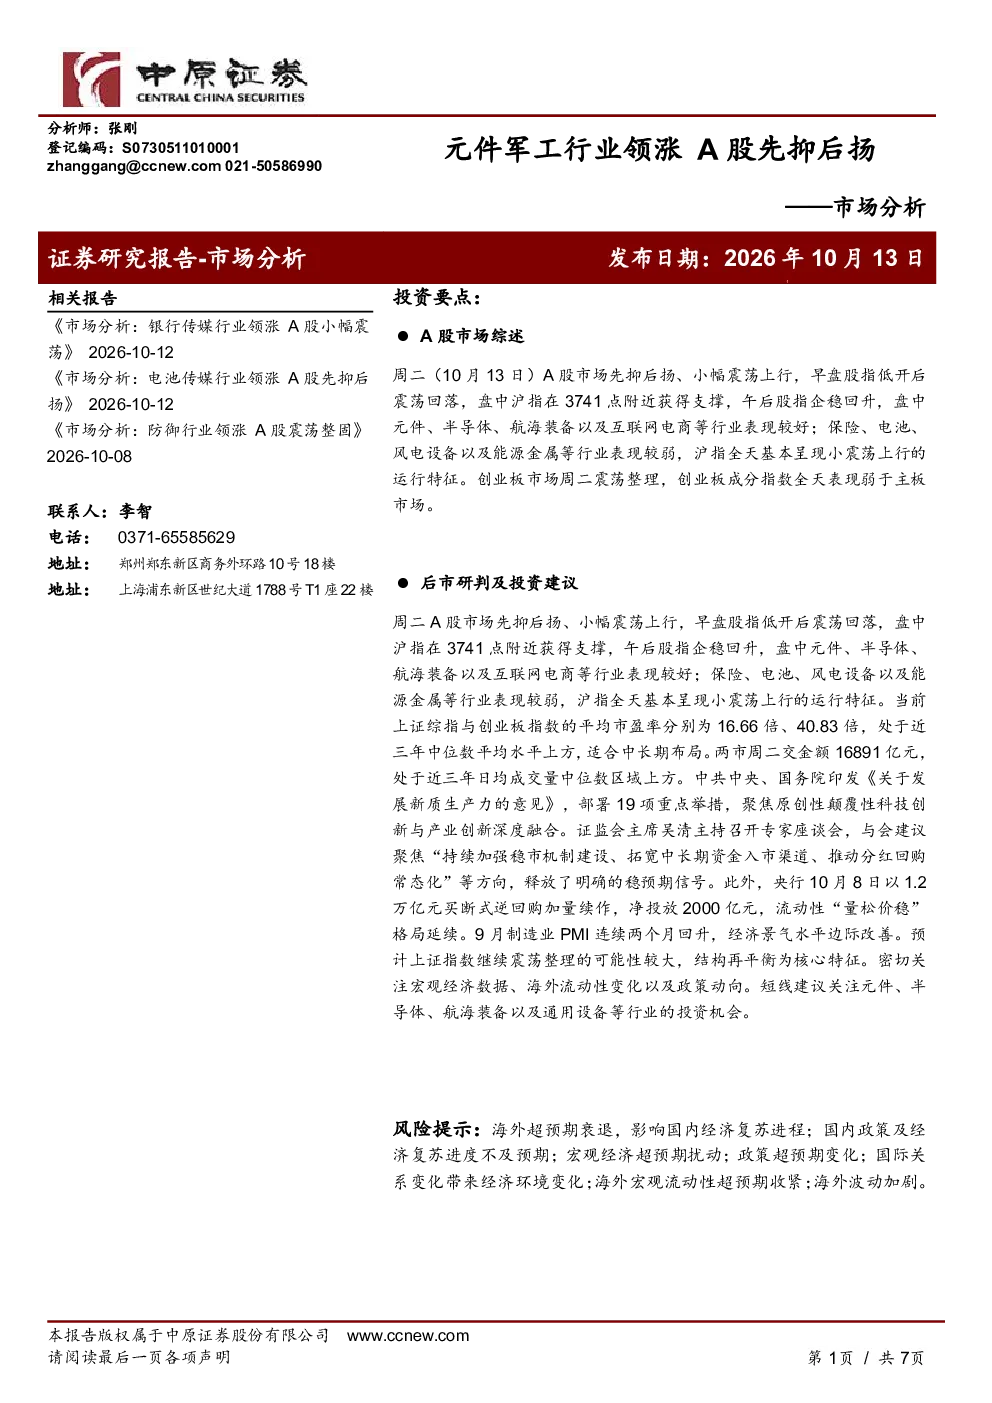
这份研报主要分析了A股市场的整体表现,特别是元件军工行业的领涨情况。报告详细描述了A股市场在10月13日的先抑后扬行情,指出元件、半导体、航海装备等行业表现较好,而保险、电池、风电设备等行业表现较弱。同时,报告还分析了沪指、深成指、科创50指数和创业板指的走势,以及两市成交额和资金流向情况。
元件军工行业未来的发展趋势如何?
元件军工行业未来的发展趋势值得关注。报告指出,元件、半导体、航海装备等行业在近期表现较好,资金流向也显示其受到关注。从政策层面看,中共中央、国务院印发的《关于发展新质生产力的意见》聚焦科技创新与产业创新深度融合,这对元件军工行业可能带来积极影响。此外,9月制造业PMI连续两个月回升,经济景气水平边际改善,也可能为行业提供发展动力。
报告中重点分析了哪些方向?
报告中重点分析了A股市场的结构性行情和行业表现。报告详细描述了元件、半导体、航海装备等行业领涨的原因,以及保险、电池、风电设备等行业表现较弱的原因。此外,报告还分析了两市成交额、资金流向以及主要指数的走势,为投资者提供了全面的市场分析视角。
当前A股市场的现状如何判断?
当前A股市场的现状呈现震荡整理的态势。上证综指与创业板指数的平均市盈率处于近三年中位数平均水平上方,两市成交额也处于近三年日均成交量中位数区域上方。从行业表现来看,元件、半导体、航海装备等行业表现较好,而保险、电池、风电设备等行业表现较弱。资金流向方面,元件、航海装备等行业资金净流入居前。
这份研报提到了哪些风险提示?
这份研报提到了多项风险提示,包括海外超预期衰退、国内政策及经济复苏进度不及预期、宏观经济超预期扰动、政策超预期变化、国际关系变化带来经济环境变化、海外宏观流动性超预期收紧、海外波动加剧等。这些风险因素可能对A股市场和元件军工行业产生影响,投资者需要密切关注。
你可能感兴趣
市场分析:军工半导体行业领涨 A股先抑后扬
中原证券2025-04-09
市场分析:家电军工行业领涨 A股先抑后扬
中原证券2025-01-08
市场分析:军工新能源行业领涨 A股先抑后扬
中原证券2024-07-18
市场分析:军工能源领涨 A股先抑后扬
国防军工中原证券2023-06-28
市场分析:军工半导体领涨 A股先抑后扬
中原证券2023-03-14
市场分析:软件军工领涨 A股先抑后扬
中原证券2022-10-17
市场分析:汽车军工领涨 A股先抑后扬
中原证券2023-10-26
市场分析:成长行业领涨,A股先抑后扬
文化传媒中原证券2024-09-10
市场分析:周期行业领涨 A股先抑后扬
中原证券2022-05-24
市场分析:成长行业领涨 A股先抑后扬
中原证券2024-06-26