猜你想问
9月PMI数据的主要变化是什么?
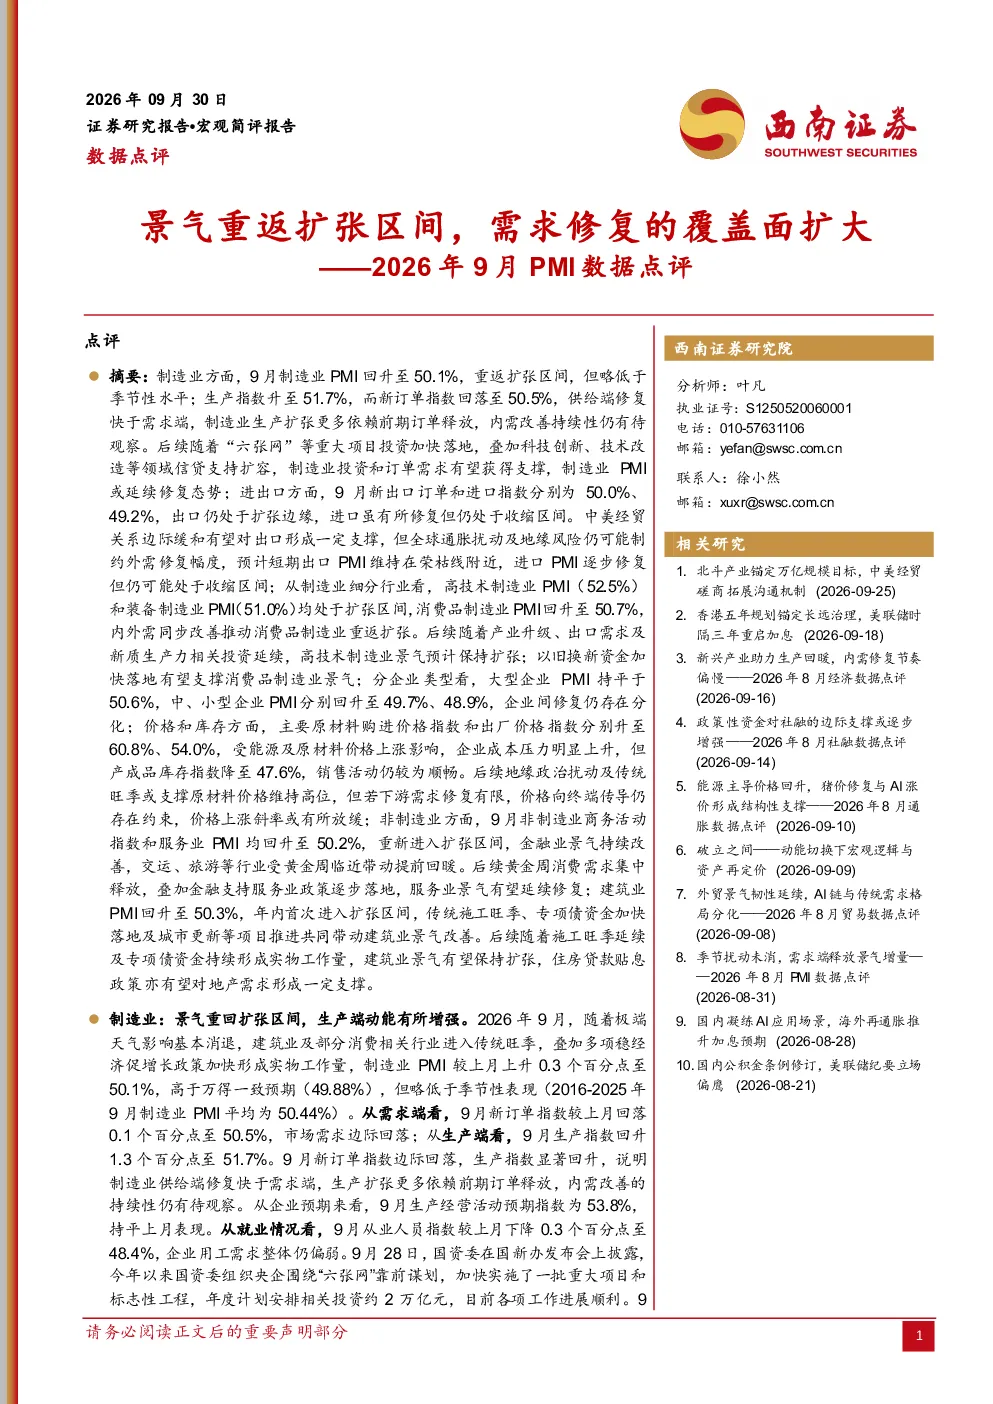
9月制造业PMI回升至50.1%,生产指数升至51.7%,但新订单指数回落至50.5%。非制造业商务活动指数和服务业PMI均回升至50.2%,重新进入扩张区间。高技术制造业PMI为52.5%,装备制造业PMI为51.0%,均处于扩张区间。建筑业PMI回升至50.3%,年内首次进入扩张区间。进出口方面,新出口订单和进口指数分别为50.0%、49.2%,出口维持扩张边缘,进口逐步修复。
哪些行业在9月PMI中表现较好?
高技术制造业和消费品制造业景气度较高。高技术制造业PMI为52.5%,装备制造业PMI为51.0%。消费品制造业PMI回升至50.7%,内外需同步改善推动其重返扩张。建筑业PMI回升至50.3%,年内首次进入扩张区间。金融业景气持续改善,交运、旅游等行业受黄金周临近带动提前回暖。
报告对制造业需求修复的持续性有何看法?
报告指出,制造业生产扩张更多依赖前期订单释放,内需改善的持续性有待观察。生产指数升至51.7%,但新订单指数回落至50.5%,显示供给端修复快于需求端。不过,随着产业升级、出口需求及新质生产力相关投资延续,高技术制造业景气预计保持扩张;以旧换新资金加快落地有望支撑消费品制造业景气。政策支持力度加大,经济修复有望获得进一步支撑。
当前市场经济的整体状况如何?
当前市场经济处于短期修复态势,但内需改善的持续性仍需观察。制造业PMI重返扩张区间,但需求修复快于供给端,生产扩张更多依赖前期订单释放。非制造业景气也重返扩张区间,金融业向好与假期需求为主要支撑。进出口景气分化,出口维持扩张边缘,进口逐步修复。企业间修复存在分化,中小企业景气度仍偏弱。
报告提示的主要风险有哪些?
报告提示地缘政治与全球通胀扰动仍是主要风险。地缘政治扰动及全球通胀可能制约外需修复幅度,并推升企业成本压力。主要原材料购进价格指数和出厂价格指数分别升至60.8%、54.0%,企业成本压力明显上升。此外,全球通胀扰动及地缘风险仍可能制约外需修复幅度。