猜你想问
这份研报的核心内容是什么?
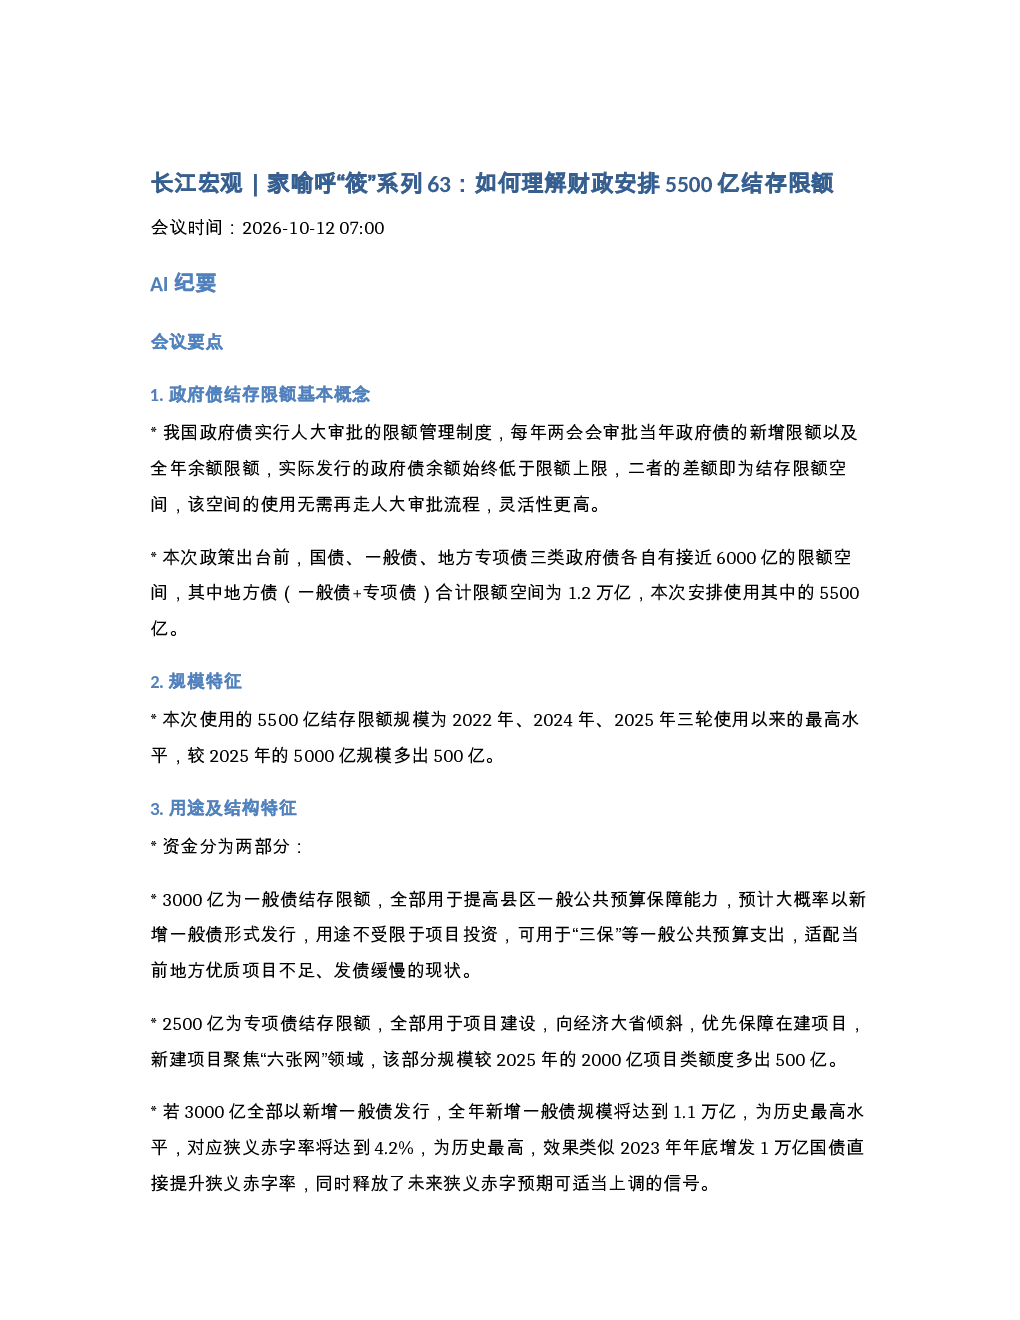
这份研报分析了2026年财政安排使用5500亿结存限额的政策意义。核心在于通过灵活使用政府债结存限额,解决地方债发行缓慢(优质项目不足)的问题,同时为应对经济下行压力提供支撑。具体包括3000亿一般债和2500亿专项债的用途及结构安排,以及其对债券市场和经济增长的潜在影响。
政府债结存限额管理制度如何运作?
我国政府债实行人大审批的限额管理制度,每年两会审批当年新增限额及全年余额限额。实际发行余额低于限额上限,二者差额为结存限额空间,使用无需再审批,灵活性更高。本次政策使用5500亿结存限额,占地方债(一般债+专项债)1.2万亿限额空间的45%,体现了财政政策的灵活性和针对性。
5500亿结存限额对债券市场有何影响?
5500亿结存限额的使用对债券市场带来一定供给压力,但预计流动性冲击有限。2026年政府债全年额度达14.44万亿,四季度剩余待发额度约3.3万亿,较2025年多1万亿。由于近年财政与货币政策协同性较好,市场流动性预计保持稳定。
该政策对经济基本面的影响是什么?
该政策旨在为2026年三季度偏弱的经济提供支撑,助力冲刺全年4.5%-5%的增长目标。通过提前发力,政策为2027年Q1“开门红”做准备,通过逆周期调节弥补外需缺口,提振市场风险偏好。预计基建投资将企稳改善,社融增速回升。
该政策存在哪些风险提示?
该政策可能导致狭义赤字率突破历史最高(4.2%),释放未来赤字政策可适度上调信号。债市供给压力较高,需关注其对市场流动性的潜在影响。同时,需关注政策效果的落地情况,以及外部经济环境变化对国内经济政策的传导影响。
你可能感兴趣
长江宏观 家喻呼筱系列63如何理解财政安排5500亿结存限额
未知机构2026-10-12
长江宏观 家喻呼 筱 系列27 8月财政能否提速
未知机构2026-08-13
长江宏观 家喻呼筱系列17政治局会议前瞻财政转向
未知机构2026-07-30
长江宏观家喻呼筱系列57当前时点如何看汇率
未知机构2026-09-24
长江宏观 家喻呼筱第13期上半年财政的三重分化
未知机构2026-07-24
长江宏观 家喻呼 筱 系列24 通胀下行中的积极因素
未知机构2026-08-10
长江宏观家喻呼筱系列32:美债为何再度走高
未知机构2026-08-20
长江宏观家喻呼筱系列34:百年一遇厄尔尼诺影响分析
未知机构2026-08-24
长江宏观 家喻呼筱系列44美国非农就业数据点评就业改善但焦点仍在通胀
未知机构2026-09-07
长江宏观 家喻呼筱系列56优化出口退税的大国底气与野望
未知机构2026-09-23