猜你想问
梅赛德斯-奔驰2026年第三季度销量表现如何?
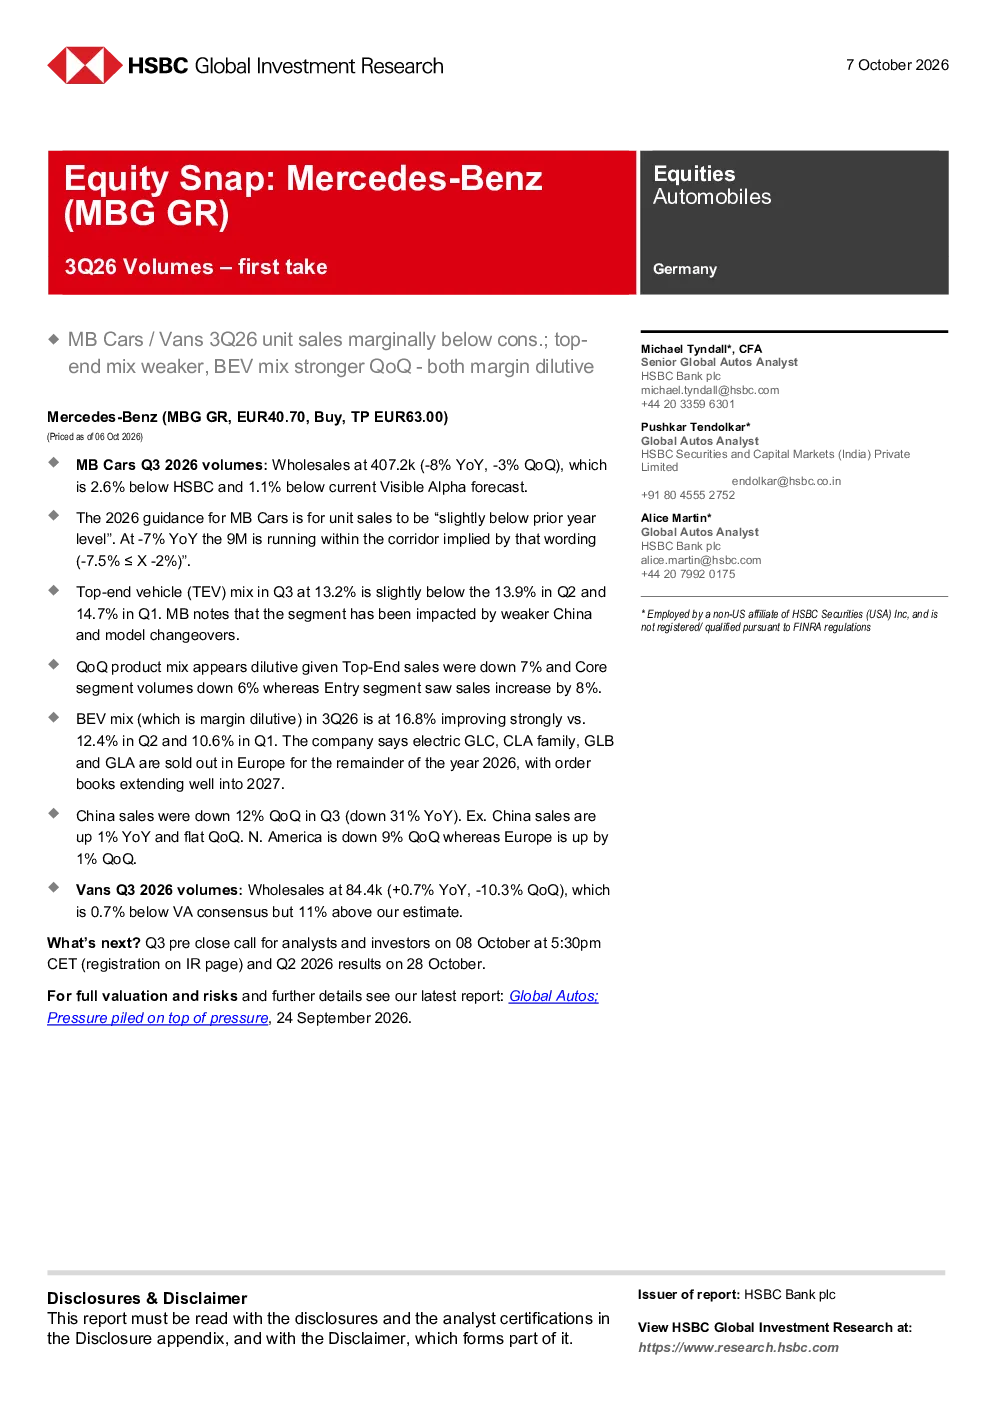
根据汇丰全球汽车研究,MB Cars第三季度批发销量为40.72万辆,同比下降8%,环比下降3%,低于市场预期。销量指引为略低于去年水平,9月份销量同比下滑7%,符合指引范围。高端车型占比降至13.2%,环比和同比均下降,受中国市场疲软和车型更迭影响。产品组合方面,高端车型销量下降7%,核心车型下降6%,入门级车型增长8%,但对利润率有负面影响。电动车占比提升至16.8%,环比和同比均显著增长,但对利润率有稀释作用。区域销量显示,中国市场环比下降12%,同比下降31%;中国以外市场环比增长1%,同比下降1%;北美市场环比下降9%;欧洲市场环比增长1%。
梅赛德斯-奔驰产品组合有何变化趋势?
报告显示,梅赛德斯-奔驰产品组合呈现多元化变化。高端车型(TEV)占比环比和同比均下降,第三季度占比为13.2%,低于前两个季度,主要受中国市场疲软和车型更迭影响。同时,入门级车型销量环比增长8%,但整体组合对利润率有负面影响。电动车(BEV)占比显著提升至16.8%,环比和同比均有增长,但对利润率有稀释作用。欧洲市场GLC、CLA家族、GLB和GLA车型在2026年剩余时间内已售罄,订单持续到2027年,反映电动车市场强劲需求。
中国及欧洲市场对梅赛德斯-奔驰销量有何影响?
中国市场对梅赛德斯-奔驰销量影响显著。第三季度销量环比下降12%,同比下降31%,主要原因是高端车型占比下降和整体市场疲软。中国以外市场表现相对稳定,销量环比增长1%,同比下降1%。欧洲市场表现较好,销量环比增长1%,其中GLC、CLA家族、GLB和GLA车型在2026年剩余时间内已售罄,订单持续到2027年。区域销量差异反映全球市场结构性变化,中国市场疲软与欧洲市场韧性并存。
电动车发展对梅赛德斯-奔驰有何影响?
电动车发展对梅赛德斯-奔驰销量和利润率产生双重影响。第三季度电动车占比提升至16.8%,环比和同比均显著增长,显示公司加速电动化转型。然而,电动车对利润率有稀释作用,因为其初始成本较高且补贴政策变化可能影响盈利能力。欧洲市场高端车型已售罄,订单延伸至2027年,反映电动车市场长期需求。未来需关注电动车市场发展对整体业绩的影响,以及如何平衡销量增长与利润率维持。
梅赛德斯-奔驰面临哪些风险?
梅赛德斯-奔驰面临的主要风险包括中国市场疲软持续、高端车型占比下降对利润率的影响,以及电动车发展带来的成本压力。报告指出,高端车型销量环比下降7%,入门级车型增长虽快但对利润率有负面影响,反映产品组合调整的挑战。电动车占比提升虽显示转型决心,但对利润率有稀释作用。此外,全球汽车市场竞争加剧、原材料成本波动和政策变化也可能影响公司业绩。未来需关注中国市场表现和电动车市场发展,以应对潜在风险。