猜你想问
这份研报主要分析了什么内容?
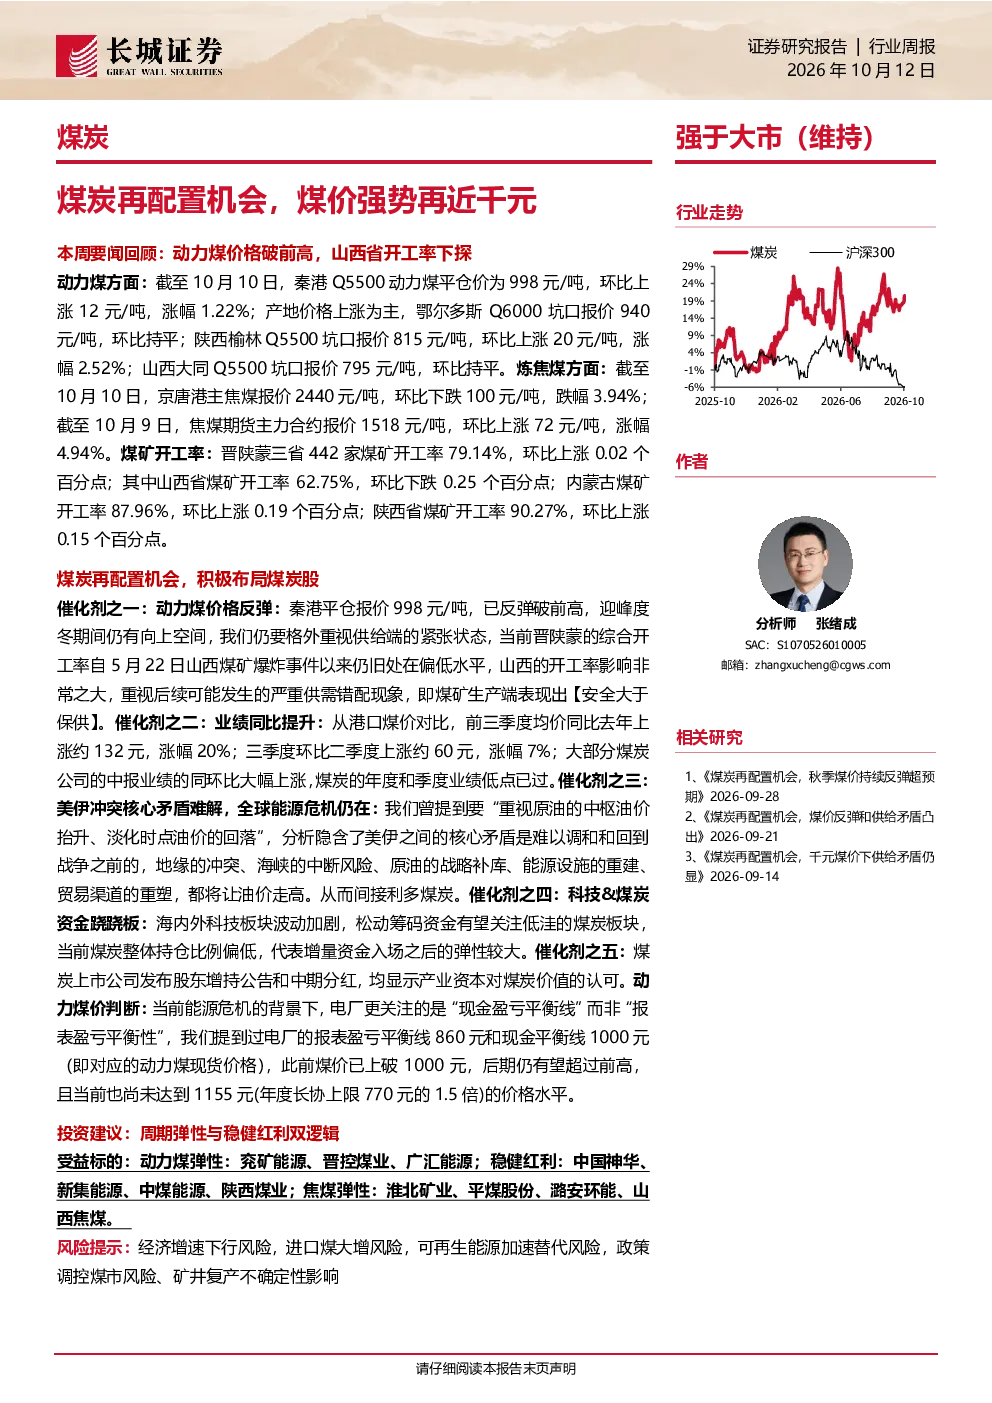
这份研报主要分析了煤炭板块的再配置机会,指出煤炭板块存在积极布局的潜力。报告强调了动力煤价格反弹、业绩提升、全球能源危机等多重催化剂,以及产业资本对煤炭价值的认可。投资逻辑分为周期弹性和稳健红利两方面,并推荐了兖矿能源、晋控煤业等动力煤弹性标的,以及中国神华、新集能源等稳健红利标的。
煤炭行业未来发展趋势如何?
煤炭行业未来发展趋势呈现多元化特点。国内动力煤价格以涨为主,产地价格涨幅大于港口价格,国产煤价格优势明显。国际煤价小幅上涨,但国内仍具竞争力。同时,非电煤下游开工率分化,甲醇、尿素开工率上涨,水泥开工率微跌。行业动态显示中美扩大煤炭贸易、中国能源消费总量预计增长等趋势,但需关注进口煤增加、可再生能源替代等风险因素。
研报重点分析了哪些方向?
研报重点分析了煤炭板块的投资机会和产业链上下游情况。在投资机会方面,报告关注动力煤价格反弹、业绩提升、资金跷跷板效应等催化剂。产业链方面,报告分析了动力煤和炼焦煤的价格走势、开工率变化、下游需求情况等。此外,报告还回顾了多家煤炭公司的公告,如股东增持、业绩预增等,显示产业资本对煤炭价值的认可。
当前煤炭市场现状如何判断?
当前煤炭市场现状表现为价格上涨和供需变化。国内动力煤价格以涨为主,产地价格涨幅大于港口价格,而国际煤价小幅上涨,国产煤价格优势明显。供需方面,沿海电厂日耗大跌,库存小涨,可用天数大涨;煤矿开工率微涨微跌,库存有所上升。布油和天然气价格大幅上涨也支撑了煤炭价格。但需关注经济增速下行、进口煤增加等潜在风险。
研报提到了哪些风险提示?
研报提示了煤炭板块面临的多重风险。主要包括经济增速下行可能导致的需求减弱风险、进口煤增加带来的竞争压力、可再生能源加速替代的长期趋势、政策调控煤市的不确定性,以及矿井复工复产的不确定性等。这些因素可能影响煤炭板块的业绩和价格表现,投资者需密切关注相关动态。
你可能感兴趣
煤炭再配置机会,千元煤价下供给矛盾仍显
化石能源长城证券2026-09-14
煤炭再配置机会,煤价破900且千元可期
化石能源长城证券2026-09-08
煤炭行业周报:煤炭再配置机会,煤价反弹和供给矛盾凸出
化石能源长城证券2026-09-21
煤炭行业周报:煤炭再配置机会,秋季煤价持续反弹超预期
化石能源长城证券2026-09-28
煤炭开采行业周报:节前煤价冲破千元,看好业绩高增长及转型类标的
化石能源开源证券2022-02-06
山西证券 煤炭 胡博 近期板块思考-煤价接近千元后怎么看 260913
未知机构2026-09-13
东方煤炭 煤-电巡礼第36期煤价涨至千元关口如何看后续行情
未知机构2026-09-11
山西证券 煤炭 胡博 近期板块思考-煤价接近千元后怎么看 26
未知机构2026-09-13
煤炭开采行业:待短暂回调后,煤价剑指千元
化石能源国盛证券2021-04-13
淡季煤价寻底告一段落,再提示煤炭配置机遇
化石能源中泰证券2025-09-13