猜你想问
债基久期近期有何变化?
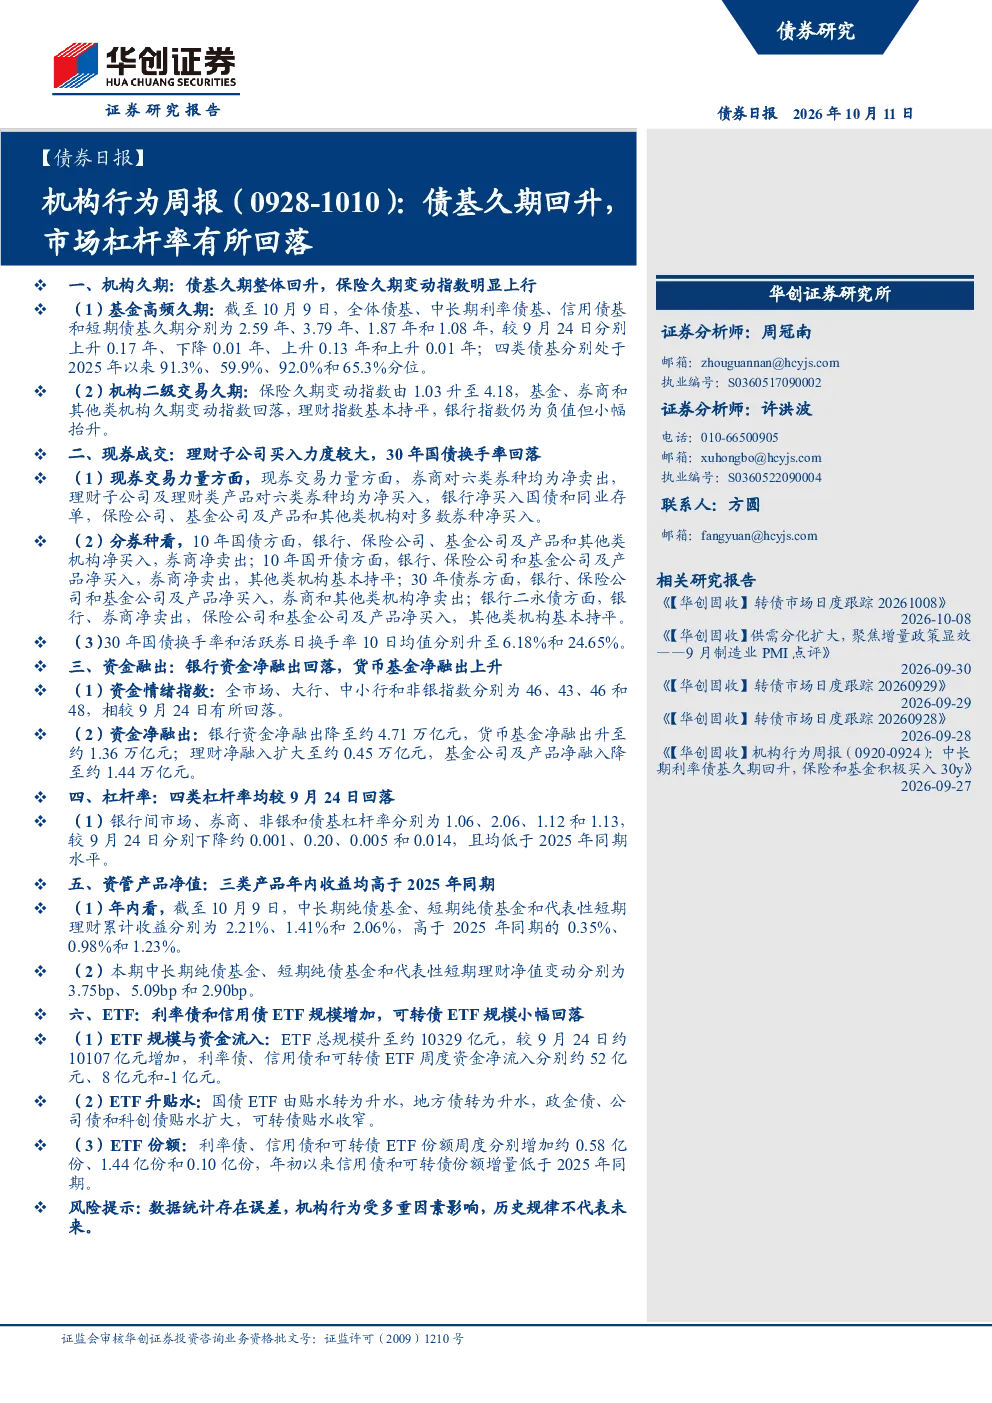
债基久期整体回升,保险久期变动指数上行明显。全体债基、中长期利率债基、信用债基和短期债基久期分别为2.59年、3.79年、1.87年和1.08年,较9月24日分别上升0.17年、下降0.01年、上升0.13年和上升0.01年。四类债基分别处于2025年以来91.3%、59.9%、92.0%和65.3%分位。机构二级交易久期方面,保险久期变动指数由1.03升至4.18,基金、券商和其他类机构久期变动指数回落,理财指数基本持平,银行指数仍为负值但小幅抬升。
理财子公司在现券交易中的行为如何?
理财子公司买入力度较大,对六类券种均为净买入。现券交易力量方面,券商对六类券种均为净卖出,银行净买入国债和同业存单,保险公司、基金公司及产品和其他类机构对多数券种净买入。分券种看,10年国债、10年国开债、30年债券和银行二永债方面,银行、保险公司、基金公司及产品和其他类机构净买入,券商净卖出。30年国债换手率和活跃券日换手率10日均值分别升至6.18%和24.65%。
资管产品净值表现如何?
中长期纯债基金、短期纯债基金和代表性短期理财年内累计收益分别为2.21%、1.41%和2.06%,高于2025年同期的0.35%、0.98%和1.23%。本期净值变动方面,中长期纯债基金、短期纯债基金和代表性短期理财分别变动3.75bp、5.09bp和2.90bp。三类产品年内收益均高于2025年同期水平。
市场杠杆率现状如何?
四类杠杆率均较9月24日回落。银行间市场、券商、非银和债基杠杆率分别为1.06、2.06、1.12和1.13,较9月24日分别下降约0.001、0.20、0.005和0.014,且均低于2025年同期水平。这表明市场整体杠杆水平有所降低,风险有所控制。
ETF规模变化及风险提示有哪些?
ETF总规模升至约10329亿元,较9月24日约10107亿元增加。利率债、信用债和可转债ETF规模分别升至约2221亿元、7395亿元和713亿元。周度看,三类ETF资金净流入分别约52亿元、8亿元和-1亿元。债券ETF升贴水变化方向不一,国债和地方债转为升水,政金债和科创债贴水扩大。三类ETF份额周度均增加,年初以来信用债和可转债ETF份额增量低于2025年同期。需关注ETF规模变化对市场流动性的潜在影响。