猜你想问
这份研报主要分析了朗姿股份的哪些方面?
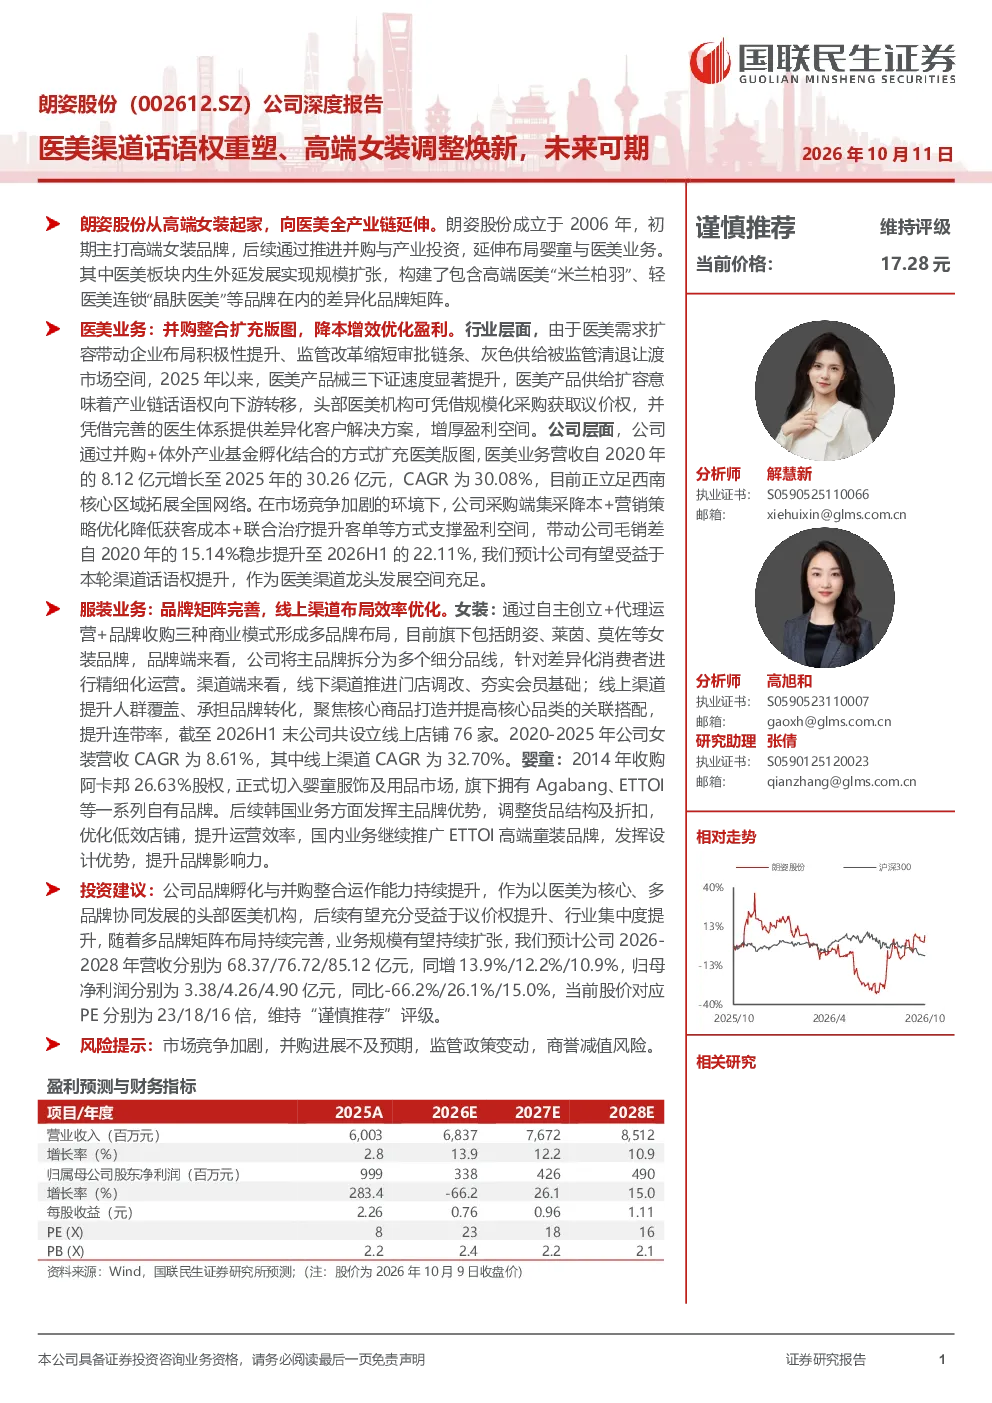
这份研报深度分析了朗姿股份的业务布局,重点探讨了其医美业务的渠道话语权重塑、高端女装业务的调整焕新以及婴童业务的拓展情况。报告指出,医美业务通过并购和产业基金孵化,构建了米兰柏羽、晶肤医美等品牌矩阵,实现了规模扩张和盈利优化。产业链话语权向下游转移,头部机构受益于产品议价权提升和组合方案制定优势。女装业务通过多品牌布局和线上渠道优化,实现稳健增长。婴童业务以Agabang为核心,强化Ettoi高端品牌影响力。公司财务状况稳步增长,员工持股计划目标制定积极。预计未来几年公司营收和归母净利润将保持稳定增长。
医美行业的发展趋势如何?
医美行业正处于快速发展阶段,市场规模持续扩大,消费者需求日益多元化。医美机构通过并购整合、品牌建设和技术创新,不断提升服务质量和竞争力。产业链上游的材料和设备供应商议价能力较强,而下游的医美机构则通过提升专业水平和服务体验,增强客户粘性。未来,医美行业将更加注重合规经营和品牌建设,头部机构凭借其规模优势和资源整合能力,有望进一步巩固市场地位。同时,线上线下一体化的服务模式将成为趋势,为消费者提供更加便捷的医美服务。
研报对朗姿股份女装业务的分析重点是什么?
研报对朗姿股份女装业务的分析重点在于其多品牌布局和线上渠道优化策略。公司通过引入和培育多个品牌,覆盖不同细分市场,满足多样化消费需求。线上渠道方面,朗姿股份积极拓展电商平台和社交电商,提升线上销售占比。同时,公司注重品牌形象建设和产品创新,增强消费者对品牌的认知度和忠诚度。这些策略有助于公司在竞争激烈的女装市场中保持稳健增长。此外,报告还指出,女装业务的盈利能力受到原材料成本和市场竞争的影响,公司需要持续优化成本结构和提升产品附加值。
当前医美市场的竞争格局如何?
当前医美市场竞争激烈,市场集中度逐渐提升。头部医美机构凭借其品牌优势、技术实力和服务网络,占据了较大的市场份额。这些机构通过并购扩张、品牌建设和技术创新,不断提升竞争力。然而,市场上仍存在大量中小型医美机构,竞争压力较大。未来,医美市场将更加注重合规经营和品牌建设,头部机构有望进一步巩固市场地位。同时,新兴技术如人工智能、虚拟现实等将被应用于医美服务中,为消费者提供更加智能化的服务体验。
研报提示了哪些投资风险?
研报提示了朗姿股份面临的一些投资风险。首先,医美和婴童业务受政策监管影响较大,政策变化可能对公司业务发展造成不利影响。其次,医美市场竞争激烈,公司需要持续投入品牌建设和技术创新,以保持竞争优势。此外,女装业务的盈利能力受原材料成本和市场竞争的影响,公司需要持续优化成本结构和提升产品附加值。最后,公司财务状况虽然稳步增长,但仍面临一定的财务风险,如应收账款管理和资金链压力等。投资者在投资前需充分考虑这些风险因素。