猜你想问
这份研报的核心内容是什么?
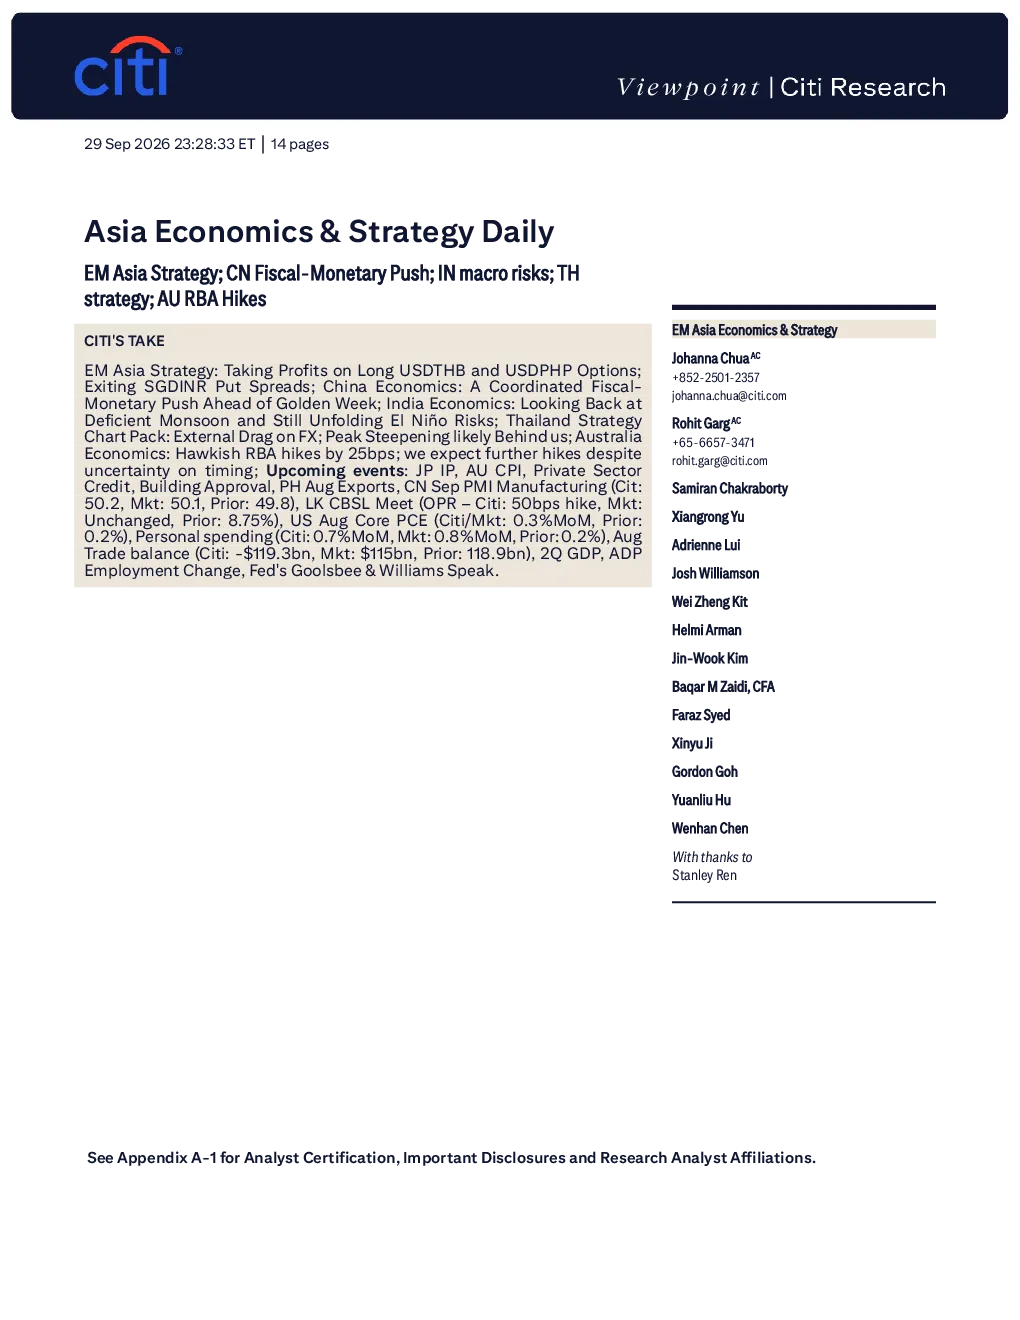
本报告涵盖EM亚洲策略调整,建议获利了结长期持有的泰铢和菲律宾比索看涨期权,并退出新加坡元/印度卢比看跌期权组合。同时分析泰国外部账户恶化但加息预期已过度反映,维持看涨泰铢策略;中国央行降准SLR利率,扩大再贷款工具,房贷利息补贴计划已实施;印度季风降雨量约12%缺水,强厄尔尼诺现象将持续至2027年2月,水库水位处于十年低点;澳大利亚央行加息25个基点至4.60%,市场预期11月暂停加息,但12月或第一季度延迟加息的风险上升。
报告主要分析了哪些赛道/行业发展趋势?
报告分析泰国外部账户持续恶化,央行加息预期已过度反映,泰铢与黄金相关性上升但央行脱钩努力后贝塔值温和;中国央行降准SLR利率,扩大再贷款工具,房贷利息补贴计划已实施,政策支持对投资活动影响可能更明显;印度季风降雨量约12%缺水,强厄尔尼诺现象将持续至2027年2月,水库水位处于十年低点,影响水稻种植季节;澳大利亚央行加息25个基点至4.60%,市场预期11月暂停加息,但12月或第一季度延迟加息的风险上升。
报告重点分析了哪些方向?
报告重点分析泰国外部账户持续恶化,央行加息预期已过度反映,泰铢与黄金相关性上升但央行脱钩努力后贝塔值温和;中国央行降准SLR利率,扩大再贷款工具,房贷利息补贴计划已实施,政策支持对投资活动影响可能更明显;印度季风降雨量约12%缺水,强厄尔尼诺现象将持续至2027年2月,水库水位处于十年低点,影响水稻种植季节;澳大利亚央行加息25个基点至4.60%,市场预期11月暂停加息,但12月或第一季度延迟加息的风险上升。
当前市场现状如何判断?
当前泰国外部账户持续恶化,央行加息预期已过度反映,泰铢与黄金相关性上升但央行脱钩努力后贝塔值温和;中国央行降准SLR利率,扩大再贷款工具,房贷利息补贴计划已实施,政策支持对投资活动影响可能更明显;印度季风降雨量约12%缺水,强厄尔尼诺现象将持续至2027年2月,水库水位处于十年低点,影响水稻种植季节;澳大利亚央行加息25个基点至4.60%,市场预期11月暂停加息,但12月或第一季度延迟加息的风险上升。
报告有哪些风险提示?
报告提示泰国外部账户持续恶化,央行加息预期已过度反映,泰铢与黄金相关性上升但央行脱钩努力后贝塔值温和;中国央行降准SLR利率,扩大再贷款工具,房贷利息补贴计划已实施,政策支持对投资活动影响可能更明显;印度季风降雨量约12%缺水,强厄尔尼诺现象将持续至2027年2月,水库水位处于十年低点,影响水稻种植季节;澳大利亚央行加息25个基点至4.60%,市场预期11月暂停加息,但12月或第一季度延迟加息的风险上升。