猜你想问
这份研报主要分析了哪些国家的外汇与利率策略?
这份研报主要分析了菲律宾、泰国、印度尼西亚和印度的外汇与利率策略,重点关注了这些国家政府债券的拍卖预览和当前市场动态。通过对各国政府债券拍卖表现、供应动态、央行政策以及潜在风险的分析,为投资者提供了全面的视角。
印尼政府债券目前的市场表现如何?
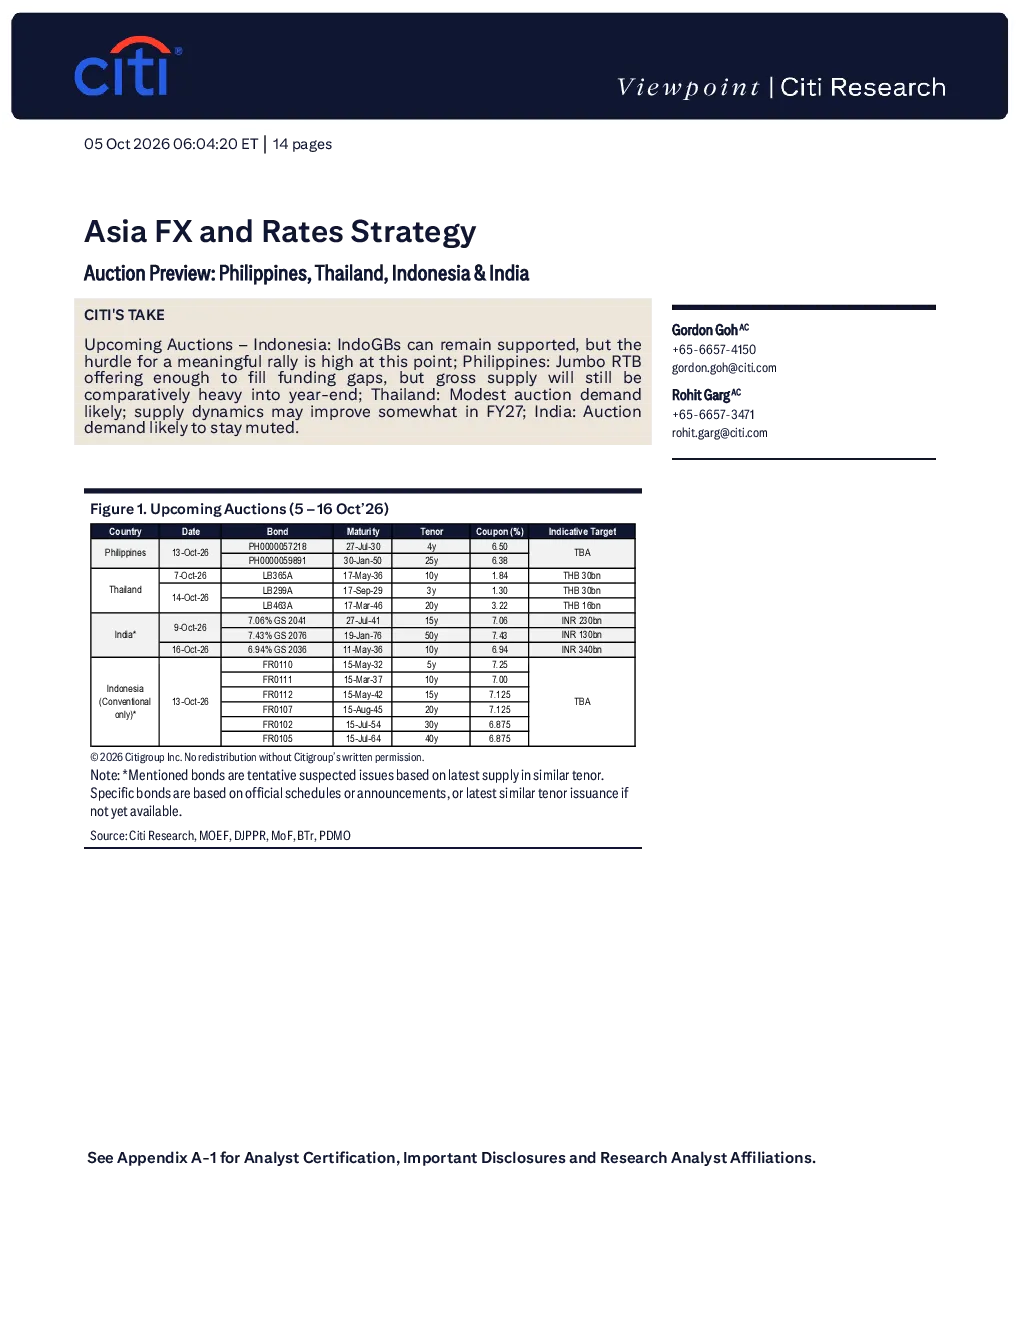
印尼政府债券(IndoGBs)目前仍将获得支撑,但现阶段实现显著反弹的障碍较高。近两周债券和传统债券拍卖表现疲软,投标量不足,授予金额低于目标。印尼央行持续强调保持流动性充裕,通过减少SRBI余额、增加回购操作和持续发放外汇掉期来维持前端利率锚定在较低水平。但除非外部环境改善、印尼盾压力减轻或全球利率下降,否则难以看到显著反弹。央行持续存在的或有负债仍是主要担忧,除非油价回落且美元整体走软,否则难以解决。
泰国债券市场未来发展趋势如何?
预计第四季度泰国拍卖需求温和,2027财年供应动态可能有所改善。泰国债券可能受益于几个因素:PDMO考虑转向短期工具可能缓解收益率曲线陡峭化压力,2027财年借贷总额约1.28万亿泰铢,但年度到期额约675亿泰铢,到期金额较大且分季度,这可能有助于缓解净供应压力。此外,供应因素外,泰国央行保留战术性2年期与10年期THOR平坦化操作,并继续将泰式政府债券作为EM债券组合的融资工具。
菲律宾政府债券拍卖有哪些特点?
菲律宾2.5年期巨额RTB发行足以填补资金缺口,但全年供应仍将相对较重。央行融资缺口只能通过巨额发行填补,2.5年期RTB提前于9月底启动,持续至10月初,目前计划筹集约1500亿菲律宾比索,较估计的1640亿略低。第四季度拍卖日程已发布,名义上4300亿菲律宾比索,若1500亿菲律宾比索为最终RTB供应量,则剩余第四季度拍卖名义总额为2800亿菲律宾比索,接近剩余融资缺口,将主要消除融资风险。全年剩余每周拍卖规模可能小于2026年至今规模,常规拍卖名义供应将比2026年前三季度更易接受。
印度政府债券市场面临哪些风险?
印度政府债券市场面临的主要风险包括拍卖需求可能保持疲软、前端利率有所正常化、ON call资金利率回升至利率走廊中点。9月通过OMO销售和VRRR持续抽取流动性,导致收益率曲线急剧平坦化。央行本周将宣布决定,基准预测为25基点加息,本轮累计加息50-75基点。加上央行可能上调2027财年实际GDP增长预测,且通胀风险偏向较高,债券需求可能保持相对疲软,如近期拍卖所示。