猜你想问
双节白酒市场表现如何?
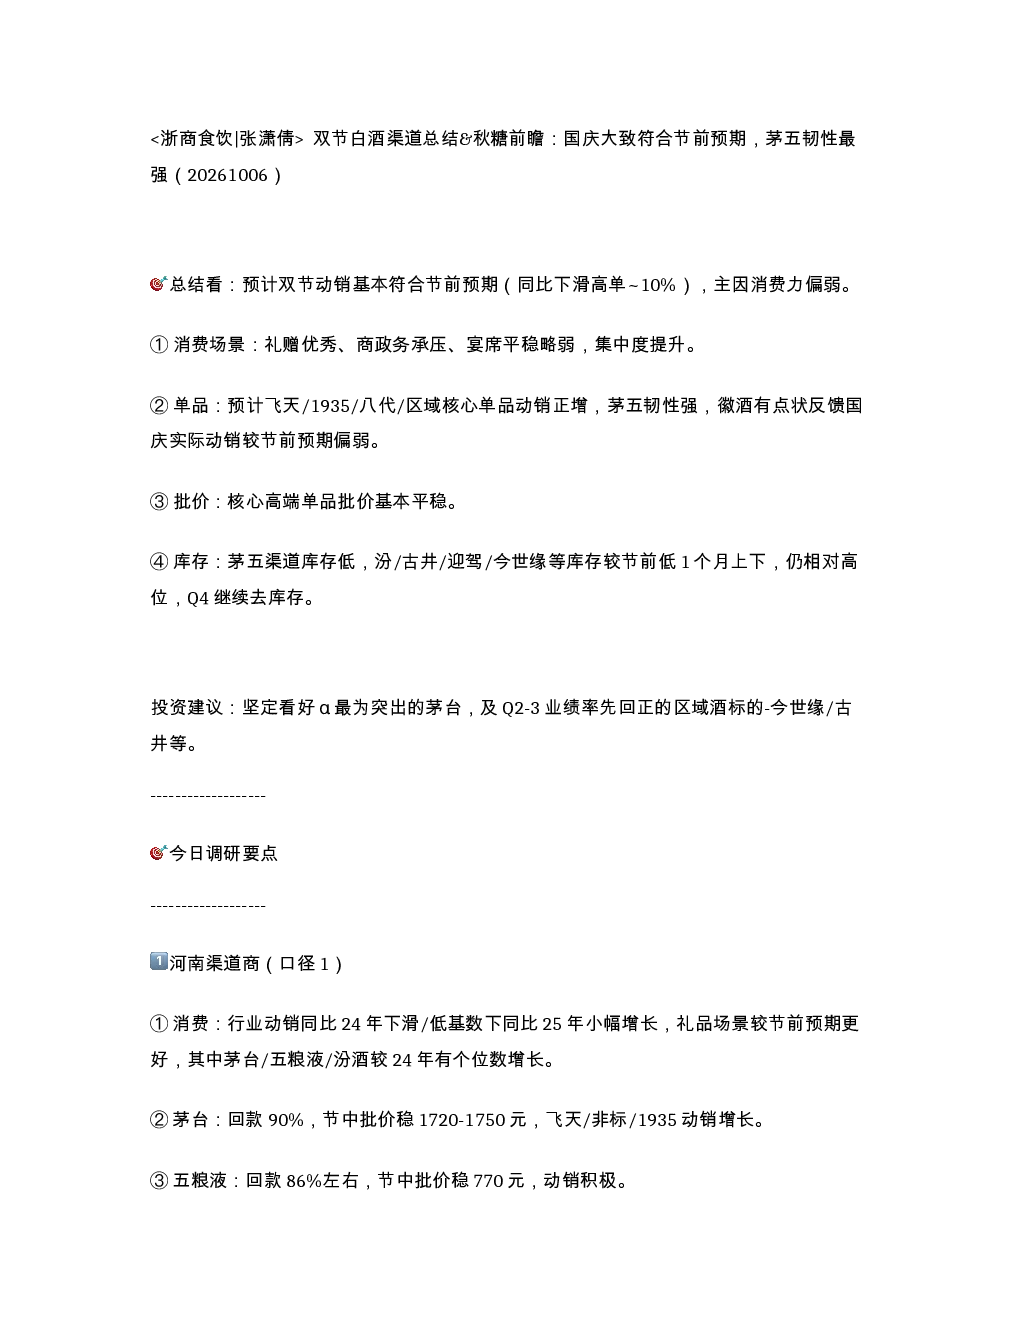
研报显示双节期间白酒动销基本符合节前预期,同比下滑约10%,主要受消费力偏弱影响。消费场景方面,礼赠场景表现优秀,商政务承压,宴席平稳略弱,集中度提升。单品表现上,飞天、1935、八代及区域核心单品动销正增,茅五表现韧性,徽酒国庆实际动销较预期偏弱。批价方面,核心高端单品批价基本平稳。库存方面,茅五渠道库存低,汾酒、古井、迎驾、今世缘等库存较节前低1个月上下,仍相对高位,Q4继续去库存。
白酒行业发展趋势如何?
研报指出白酒行业双节动销同比小幅下滑,但低基数下同比去年有所增长,礼赠场景表现突出,显示消费集中度提升。茅五等高端单品表现韧性,但徽酒国庆动销不及预期。从渠道调研看,河南、四川、安徽、江苏等地的调研均显示行业动销小幅下滑,但不同场景和单品表现存在分化,如河南礼品场景增长,四川宴席坚挺,安徽国庆动销弱于预期。整体看,行业消费力偏弱,但结构性机会仍在。
报告重点分析了哪些方面?
报告重点分析了双节白酒渠道表现及秋糖前瞻,覆盖了行业整体动销、消费场景变化、核心单品动销情况、批价及库存水平。通过河南、四川、安徽、江苏等地的渠道商调研,详细展现了不同区域和渠道的动销特点,如茅台、五粮液、汾酒等核心品牌的回款和动销情况,以及今世缘、古井等区域酒标的增长表现。同时,报告也关注了渠道库存变化及去库存压力。
当前白酒市场现状如何?
当前白酒市场在双节期间表现基本符合预期,整体动销同比下滑约10%,主要原因是消费力偏弱。但不同消费场景表现分化,礼赠场景表现较好,宴席平稳略弱,商政务承压。从品牌看,茅五表现韧性,飞天、1935等单品动销增长。批价方面,核心高端单品基本平稳。库存方面,茅五渠道库存低,其他品牌如汾酒、古井、迎驾、今世缘等库存较节前有所下降但仍处高位,需继续去库存。
研报提示哪些风险?
研报提示白酒行业当前面临消费力偏弱的风险,尤其商政务场景承压,可能影响行业整体动销。此外,部分区域酒标如徽酒国庆动销不及预期,显示市场恢复仍需时间。库存方面,虽然茅五库存低,但其他品牌库存仍处高位,去库存压力持续存在,可能影响渠道资金流转。同时,不同区域和渠道的表现存在差异,需关注结构性风险。