猜你想问
这份研报的核心内容是什么?
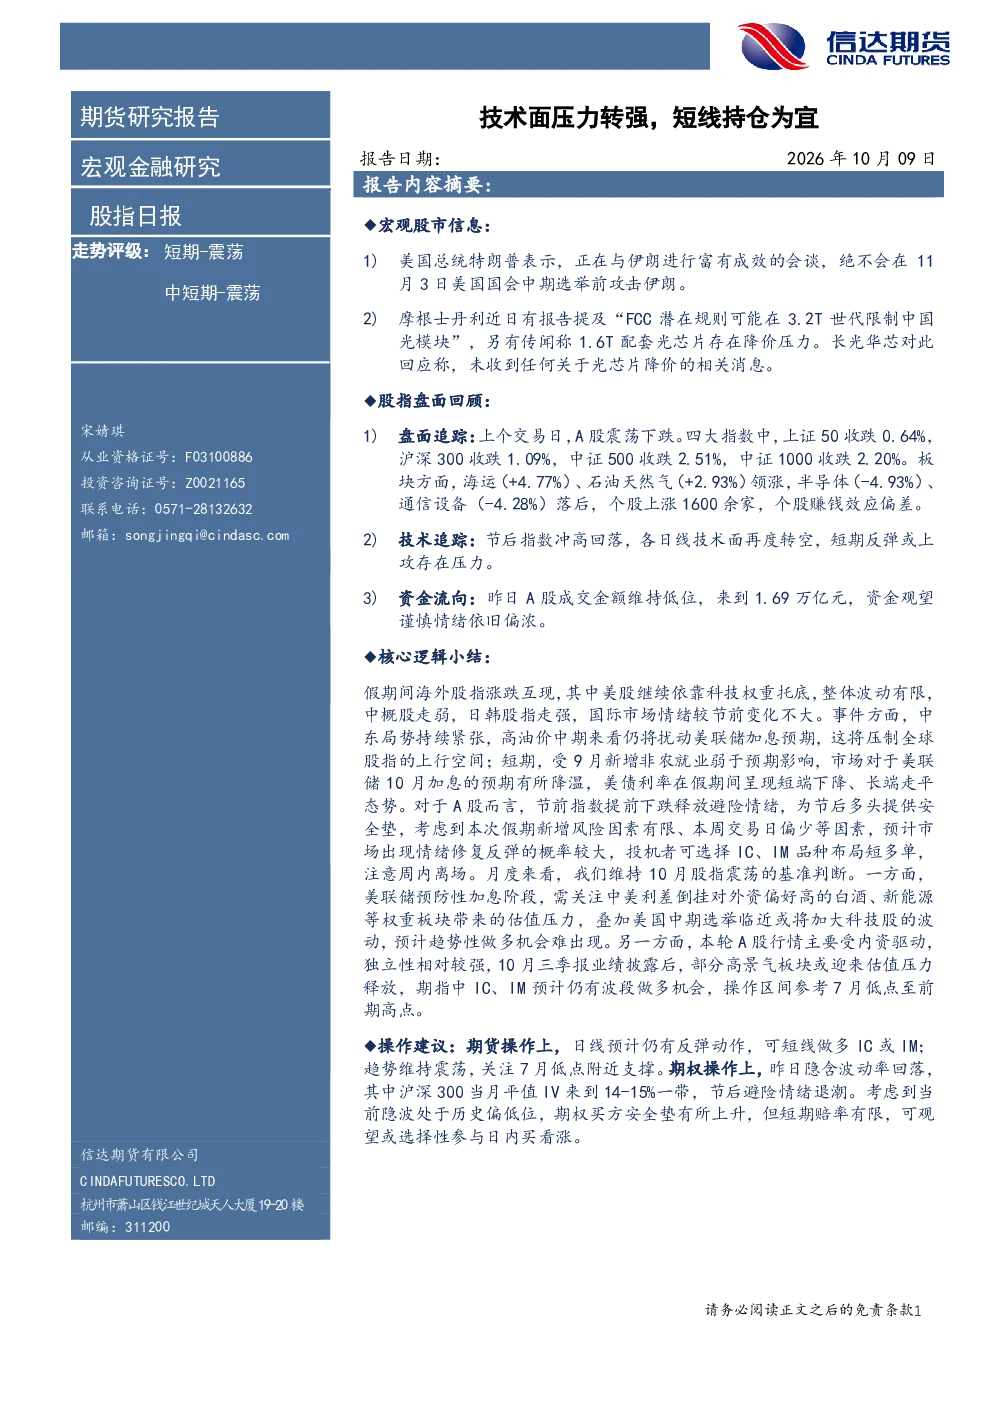
本报告分析海外市场美股依靠科技权重托底,中概股走弱,日韩股指走强,中东局势紧张或压制全球股指上行空间。A股市场节前下跌释放避险情绪,假期新增风险因素有限,预计节后情绪修复反弹概率较大。建议投机者可布局IC、IM短多单,但需注意周内离场。报告维持10月股指震荡判断,美联储加息预期降温,美债利率短端下降、长端走平。中美利差倒挂或对白酒、新能源等权重板块估值造成压力,美国中期选举或将加大科技股波动。A股内资驱动独立性较强,三季报披露后部分高景气板块或迎估值压力释放,期指IC、IM预计仍有波段做多机会,操作区间参考7月低点至前期高点。
A股市场近期的发展趋势如何?
A股市场近期呈现震荡走势,节前指数下跌释放了避险情绪,为节后反弹提供了安全垫。海外市场方面,美股依靠科技权重托底,波动有限,中概股走弱,日韩股指走强。中东局势紧张导致高油价,可能压制全球股指上行空间。美联储10月加息预期降温,美债利率短端下降、长端走平。A股内资驱动独立性较强,三季报披露后部分高景气板块可能面临估值压力释放,但整体市场仍具备情绪修复反弹的概率。操作上建议关注IC、IM期指的波段做多机会,操作区间可参考7月低点至前期高点。
报告主要分析了哪些方向?
本报告主要分析了海外市场与A股市场的短期及中长期走势。海外市场重点关注美股科技权重、中概股、日韩股指的表现,以及中东局势和高油价对全球股指的影响。美联储加息预期变化及美债利率走势也是分析重点。A股市场则关注节前下跌释放的避险情绪、假期新增风险因素、情绪修复反弹概率,以及IC、IM期指的短期布局建议。此外,报告还分析了10月股指的震荡判断、中美利差对权重板块估值的影响、美国中期选举对科技股的潜在波动,以及A股内资驱动和三季报披露后的板块估值压力释放情况。
当前市场的主要现状是什么?
当前市场的主要现状表现为震荡走势,海外市场美股依靠科技权重托底,波动有限,中概股走弱,日韩股指走强,中东局势紧张导致高油价,可能压制全球股指上行空间。A股市场节前下跌释放了避险情绪,假期新增风险因素有限,预计节后市场存在情绪修复反弹的概率。资金流向方面,A股成交金额1.69万亿元,资金观望情绪偏浓。技术面显示各日线转空,短期反弹或上攻存在压力。隐含波动率方面,沪深300当月平值IV来到14-15%一带。整体市场呈现震荡格局,操作上需关注短期反弹压力和下方支撑。
研报提示了哪些风险?
本报告提示的主要风险包括:中东局势紧张导致的高油价可能压制全球股指上行空间;美联储加息预期变化及美债利率走势的不确定性;中美利差倒挂可能对白酒、新能源等权重板块估值造成压力;美国中期选举临近或将加大科技股波动;A股内资驱动独立性较强,但三季报披露后部分高景气板块可能面临估值压力释放;市场短期反弹或上攻存在压力,技术面转空需注意风险控制。操作上建议关注IC、IM期指的波段做多机会,但需注意短期反弹压力和下方支撑,谨慎参与。