猜你想问
这份理财产品跟踪报告的主要内容是什么?
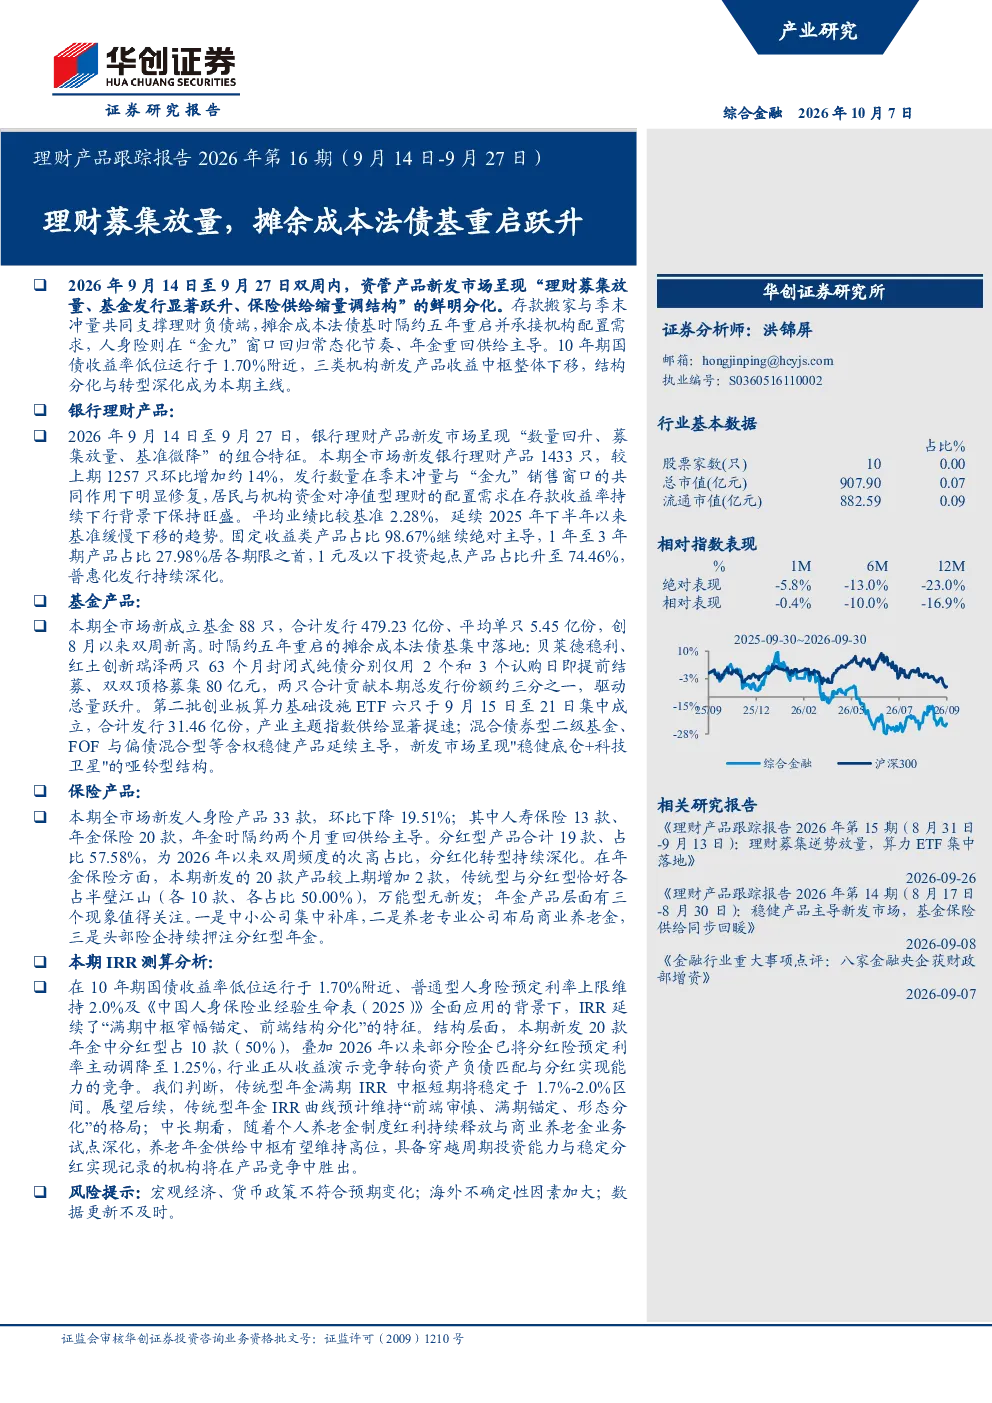
这份报告分析了2026年9月14日至9月27日期间的理财产品市场动态。报告涵盖了银行、基金和保险三类产品的市场概况、发展趋势和代表性产品。银行理财产品方面,新发产品数量和募集规模均显著增加,产品期限向中长期集中,普惠起点持续下探。基金产品方面,新成立基金数量和总发行份额均创新高,摊余成本法债基重启并驱动总量跃升,稳健型含权产品仍是市场主导。保险产品方面,新发人身险产品数量环比下降,年金保险重回供给主导,供给向“低保底+浮动分红”转型。
当前理财产品赛道的主要发展趋势是什么?
当前理财产品赛道的主要发展趋势包括:银行理财产品期限向中长期集中,普惠金融特征明显;基金市场摊余成本法债基重启并驱动总量增长,稳健型含权产品仍占主导地位,产业主题ETF供给增加;保险产品人身险供给高位回落,年金保险供给向“低保底+浮动分红”转型,中小公司集中补库,头部险企押注分红型年金。这些趋势反映了市场在风险收益平衡、产品创新和客户需求变化方面的调整。
报告重点分析了哪些方向?
报告重点分析了银行、基金和保险三类产品的市场动态和趋势。银行产品关注新发数量、募集规模、业绩基准和产品结构变化;基金产品关注新成立基金数量、规模、类型分布以及摊余成本法债基的复苏情况;保险产品关注新发人身险产品数量、类型占比以及年金保险的供给特征和转型方向。此外,报告还分析了代表性产品的具体特征和市场表现。
根据报告,当前理财产品市场的现状如何?
根据报告,当前理财产品市场呈现多元发展趋势。银行理财市场募集规模显著放量,产品期限和中长期化趋势明显。基金市场新发规模创近期新高,摊余成本法债基的复苏成为重要驱动力,稳健型含权产品仍是市场主流。保险市场人身险供给有所回落,但年金保险供给占比提升并呈现转型特征。总体来看,市场在产品结构、风险收益特征和供给主体方面均发生变化,反映了投资者对稳健收益和长期配置的需求。
这份报告提到了哪些风险提示?
报告提示了宏观经济、货币政策和海外不确定性因素可能带来的风险。宏观经济波动可能影响理财产品的业绩表现;货币政策调整可能改变市场利率环境和产品定价;海外不确定性因素可能增加市场波动性。此外,报告还提到数据更新不及时可能影响分析的准确性。这些风险提示提醒投资者在配置理财产品时需关注宏观环境和市场变化,并注意信息时效性。